Las elecciones de la CCIAP: una jornada clave que no debe pasar desapercibida

Este 12 de marzo de 2026 se celebra una de las jornadas más importantes para el sector empresarial panameño: las elecciones de la Cámara de Comercio, Industrias y Agricultura de Panamá (CCIAP) para el período 2026-2027. Como cada año, los miembros del gremio elegirán a sus representantes en los distintos grupos sectoriales que integran la organización, así como a su nuevo presidente.

En esta ocasión, la candidatura a la presidencia corresponde a Aurelio Barría Pino, de Inversiones Barría, S.A., quien encabeza la propuesta para dirigir el principal gremio empresarial del país durante el próximo período.

Las elecciones reúnen a representantes de 15 grupos sectoriales, que reflejan la diversidad de actividades económicas del país. Cada grupo presenta candidatos provenientes de empresas reconocidas dentro de sus respectivos sectores.

Los grupos y sus candidatos

Grupo 1: Agropecuario

  • Mario A. Rodríguez – Azucarera Nacional, S.A.
  • Yacov Zilc – Agropack Cerro Punta, S.A.

Grupo 2: Alimentación

  • Mario Díaz Brin – Felipe Motta, S.A.
  • Yarissa Montenegro – Nestlé Panamá, S.A.

Grupo 3: Industrias, Energía y Agua

  • Erik Martiz – SVF Panama Corporation
  • Juan Andrés Navarro – Empresa Nacional de Energía Solar, S.A.

Grupo 4: Construcción e Inmobiliario

  • Jean J. Canavaggio – Eridan, S.A.
  • Gustavo Taft – Grupo Taft, S.A.

Grupo 5: Automotores y Equipos Pesados

  • Manuel Berrocal – Auto Centro, S.A.
  • Eduardo López de Victoria – BYD
  • Anthony Rakah – Des Tecno Industrial, S.A.

Grupo 6: Tecnología de Información y Comunicaciones

  • Romy Aued – TECNASA
  • Mónica Neira – ALDEAMO
  • Mario Typaldos – Sistemas y Soluciones de Software, S.A.

Grupo 7: Transporte y Logística

  • Estefanía Alegre – Mail Boxes Etc.
  • Enrique Clement – SSA Marine MIT
  • Rogelio Correa – Consulting Bureau / Completo Logistics Brokers
  • Wendy Sagel – Hub Innovations, Inc.

Grupo 8: Artículos Personales

  • Agustín de la Guardia – Motta Internacional, S.A.
  • Melissa Pérez – Procter & Gamble

Grupo 9: Hogar y Oficina

  • Ashok Nandwani – PANAFOTO, S.A.
  • Stella Villarreal – Selloro, S.A. (Decolosa)

Grupo 10: Salud y Químicos

  • Nancy Almillátegui Marrero – Multimed Solutions Panamá Inc.
  • Rousana M. Espino – PROMED
  • Gabriel García – Laboratorios Rigar, S.A.

Grupo 11: Publicidad y Comunicaciones

  • Pedro Gálvez – URBMAN Panamá, S.A.
  • Aminta Orillac – CM América Publicidad, S.A.

Grupo 12: Banca, Finanzas y Seguros

  • Fernando Arango Meneses – Air Avalos
  • Raúl Arosemena – BAC Credomatic

Grupo 13: Turismo y Esparcimiento

  • Jorge A. González L. – La Parrilla de la Estancia
  • Ernesto Orillac – Margo Tours, S.A.

Grupo 14: Servicios Profesionales

  • Ana Lucrecia Tovar – Virt Atelier Legal
  • Ricardo Zuñeta – Limestone Data Corp.

Grupo 15: Desarrollo Humano

  • Lilia Liu – LLASO, S.A.
  • Milagros Martínez Botacio – 4D Vision Inc. (Marketing Trends)

Una cita clave para el empresariado

Las elecciones se realizarán hoy, 12 de marzo, en horario de 10:00 a.m. a 7:00 p.m., y constituyen un momento clave para la vida institucional del gremio. A través de este proceso democrático interno, los miembros de la CCIAP definen quiénes serán los voceros de los distintos sectores productivos del país.

Más allá de elegir autoridades, la jornada representa también un espacio de participación y compromiso con el desarrollo económico de Panamá. La amplia representación de sectores —desde agroindustria hasta tecnología, logística, banca y turismo— refleja la diversidad y dinamismo del tejido empresarial panameño.

La invitación está hecha: participar, conocer a los candidatos y seguir de cerca esta jornada gremial que marcará el rumbo de la CCIAP 2026-2027. Porque las decisiones que se toman hoy en el gremio empresarial más influyente del país tendrán impacto en el diálogo económico y en la agenda de desarrollo nacional.


Agenda económica: avances y prioridades del MICI para 2026

presupuesto

En el marco del diálogo permanente entre el sector público y el sector empresarial, representantes del Ministerio de Comercio e Industrias sostuvieron un encuentro con gremios empresariales para compartir los principales resultados de gestión alcanzados durante 2025 y presentar las prioridades estratégicas previstas para 2026.

Durante la reunión se abordaron temas clave para la agenda económica del país, entre ellos la adhesión de Panamá al Mercosur, el fortalecimiento de las exportaciones, las estrategias para la atracción de inversiones, el impulso a la industria nacional y los programas de apoyo a las pequeñas y medianas empresas.

A continuación, presentamos una síntesis de los principales puntos discutidos en este espacio de intercambio, orientado a fortalecer la coordinación entre el sector público y el sector productivo y a impulsar el crecimiento económico del país:

1. Adhesión de Panamá al Mercosur

El Ministro informó que Panamá formalizó su adhesión como Estado asociado al Mercosur en diciembre de 2025.

Como parte del proceso preparatorio se realizaron encuentros de consulta en siete regiones del país, con la participación de más de 700 actores del sector productivo, incluyendo empresas, productores y gremios.

Para 2026 se prevé iniciar las negociaciones bilaterales con los países miembros, las cuales se desarrollarán de manera gradual y en consulta permanente con el sector empresarial.

2. Programa “Sello Panamá”

Se informó sobre la actualización del Programa Sello Panamá, iniciativa destinada a fortalecer la identidad y competitividad de los productos nacionales.

Entre los avances destacan:

  • Actualización del manual técnico del programa.
  • Rediseño del sello mediante un proceso participativo con más de 1,300 propuestas.
  • Preparación de un registro digital simplificado para empresas.

Se prevé que el programa entre en una nueva etapa de implementación y posicionamiento durante 2026.

3. Desempeño de las exportaciones

Las exportaciones de origen panameño alcanzaron aproximadamente 980 millones de dólares, la cifra más alta registrada en los últimos 16 años.

Los principales productos exportados incluyen:

  • Productos del mar
  • Aceite de palma
  • Banano

Al incorporar los regímenes especiales, el total exportado asciende a aproximadamente 1,293 millones de dólares.

Para 2026 se proyecta alcanzar 1,400 millones de dólares en exportaciones, mediante acciones de promoción comercial y apoyo a empresas exportadoras.

4. Estrategia de exportación de servicios modernos

El Ministerio anunció que durante 2026 presentará la Estrategia Nacional de Exportación de Servicios Modernos, orientada a sectores de alto valor agregado, tales como:

  • software
  • ciberseguridad
  • servicios profesionales
  • producción audiovisual
  • telemedicina

Esta estrategia cuenta con el acompañamiento técnico de organismos internacionales.

5. Atracción de inversión

Se reportaron avances en distintos regímenes de atracción de inversiones:

  • Zonas francas: 103.2 millones de dólares en inversión y más de 1,000 empleos generados.
  • Régimen SEM: 37.3 millones de dólares en inversión.
  • Industria audiovisual: aproximadamente 25 millones de dólares generados por producciones internacionales.
  • Programa de Inversionista Calificado: 185 inversionistas certificados y cerca de 131 millones de dólares en inversión.

6. Desarrollo industrial

Durante 2025 se registraron avances en el fortalecimiento del sector industrial:

  • 20 nuevos certificados bajo el Régimen de Fomento Industrial, asociados a inversiones por 17.5 millones de dólares.
  • 30 nuevas empresas inscritas en el Registro de la Industria Nacional.
  • 8 empresas ampliaron operaciones y 44 actualizaron su registro.

Asimismo, se adoptó una medida temporal de protección para el arroz en cáscara, con el objetivo de proteger la producción nacional y el empleo.

7. Programas de apoyo a PYMES

Se destacaron programas de fortalecimiento empresarial:

  • Mujer Exporta: más de 560 mujeres capacitadas desde 2020.
  • Industria Competitiva: apoyo a más de 290 PYMES y 1,700 beneficiarios directos.

Para 2026 se prevé ampliar la cobertura de estos programas y fortalecer el acceso de las PYMES a mercados y financiamiento.

8. Desarrollo productivo en Bocas del Toro

El Ministerio informó sobre acciones dirigidas a la recuperación económica de la provincia, incluyendo la reactivación del sector bananero, con aproximadamente 5,000 empleos recuperados y una proyección de hasta 7,000 empleos.

Adicionalmente, se trabaja en estrategias de diversificación productiva en sectores como:

  • cacao
  • agroindustria
  • ganadería
  • turismo.

Conclusión

El Ministro reiteró la importancia de mantener un diálogo permanente entre el sector público y el sector privado para impulsar el crecimiento económico, fortalecer las exportaciones, atraer inversión y generar empleo.

Se invitó a los gremios empresariales a continuar participando en los espacios de consulta y colaboración que impulsa el Ministerio.


Procuraduría de la Administración absuelve consulta de la DGI sobre principio de legalidad tributaria

tributario

República de Panamá

Procuraduría de la Administración

Panamá, 20 de febrero de 2026

Nota C-028-26

Director General:

Ref.:    Facultades de la Dirección General de Ingresos para suspender créditos fiscales espurios, revertir de manera automática créditos espurios y suspender crédito de ITBMS.

Nos dirigimos a usted en esta ocasión, en atención a la Nota No.201-01-0782-DGI de 28 de enero de 2026, a través de la cual nos consulta una serie de interrogantes, relacionadas a las -facultades de la Dirección General de Ingresos para suspender créditos fiscales espurios, revertir de manera automática créditos espurios y suspender crédito de ITBMS-; a partir de las siguientes interrogantes:

1. Suspender de forma automática el uso de créditos fiscales considerados   espurios, correspondientes   a   cualquier   tributo, reflejados en la cuenta corriente de un obligado tributario.

2. Revertir de manera automática, créditos fiscales espurios de personas naturales o jurídicas que no sean contribuyentes del impuesto sobre la transferencia de bienes corporales muebles y la prestación de servicios (ITBMS) o que siendo contribuyentes de ITBMS solo declaran compras.

3. Suspender créditos fiscales del ITBMS a los contribuyentes que declaren y liquiden el impuesto de forma extemporánea, incluso cuando dicha declaración se presente una vez transcurridos sesenta (60) días”.

I. Principios de legalidad tributaria y de estricta legalidad.

Debemos comenzar a responder a la presente consulta, enunciando la existencia de dos principios fundamentales que rigen los actos administrativos; en el caso de las interrogantes que desea ser aclaradas, podemos señalar en primer término, el que aparece en el artículo 52 de la Constitución Política de la República de Panamá, que consagra el principio de legalidad tributaria o reserva de ley. Este mandato fundamental garantiza que el poder impositivo del Estado no sea arbitrario, protegiendo el patrimonio de los ciudadanos bajo la máxima latina nullum tributum sine lege (no hay tributo sin ley).  De igual forma, en el artículo 18 constitucional, concordante con el artículo 34 de la Ley No.38 de 31 de julio de 2000, del Procedimiento Administrativo General, consagran el principio de estricta legalidad –que profesa el ejercicio de los poderes públicos con apego a lo expresamente

permitido en el derecho positivo-; en otras palabras, el servidor público sólo puede hacer lo que la ley le permita; en materia tributaria, dicho principio se ve reforzado por los artículos 7 y 8 del Código de Procedimiento Tributario (Ley 76 de 2019), que consagran el respeto al debido proceso, a la seguridad jurídica y a la reserva legal en materia de infracciones, sanciones y procedimientos.

En este sentido, la Sala Tercera de la Corte Suprema de Justicia ha sostenido reiteradamente, que el principio de legalidad rige de manera estricta la actuación de la Administración Pública, la cual solo puede ejercer las competencias que le hayan sido expresamente atribuidas por la Constitución o la ley. En materia tributaria, este principio adquiere especial relevancia por involucrar derechos patrimoniales de los contribuyentes, en consecuencia, toda medida restrictiva, limitativa o sancionadora que no tenga fundamento legal expreso constituye un exceso de poder. Por ello, cualquier actuación administrativa carente de base normativa suficiente es susceptible de ser declarada nula por ilegalidad.

Se desprende así, con meridiana claridad, que los actos administrativos que, en el ejercicio de sus funciones, emitan los servidores públicos, deben limitarse a lo permitido por la ley y, en estricto cumplimiento del mandato constitucional; tal comportamiento, revestirá y asegurará que el acto emitido se presuma igualmente legal.

II. Objetivo y funciones de la Dirección General de Ingresos.

La Dirección General de Ingresos tiene como objetivo, administrar el sistema tributario panameño asignado por ley, mediante la interpretación de las normas fiscales relacionadas con el reconocimiento, la recaudación, la cobranza, la fiscalización, la aplicación de sanciones, la resolución de recursos y la expedición de actos administrativos en caso de infracción de las normas tributarias, para controlar el cumplimiento tributario y reducir la evasión fiscal. Y su función principal es la de administrar los impuestos, tasas, contribuciones y rentas, en lo correspondiente a recaudación, cobranza, investigación, fiscalización, determinación, aplicación de sanciones y resoluciones de recursos.

Como se puede advertir, de conformidad con el ordenamiento jurídico tributario panameño, la Dirección General de Ingresos (DGI), en su condición de Administración Tributaria, cuenta con facultades de fiscalización, verificación y determinación de las obligaciones tributarias de los contribuyentes. No obstante, dichas facultades no son absolutas y deben ejercerse estrictamente dentro del marco del principio de legalidad y del debido proceso.

III. Naturaleza jurídica del crédito fiscal.

El crédito fiscal en nuestro derecho positivo constituye una situación jurídica individualizada de naturaleza patrimonial, reconocida por la ley cuando se cumplen los supuestos legalmente establecidos.

En el caso del ITBMS, el parágrafo 12 del artículo 1057-V del Código Fiscal reconoce como crédito fiscal el impuesto pagado o causado en la adquisición de bienes y servicios gravados, deducible del impuesto generado en las operaciones gravadas realizadas por el contribuyente.

Ahora bien, de conformidad con el artículo 82 del Código de Procedimiento Tributario, únicamente pueden ser reconocidos como créditos fiscales, aquellos montos que hayan ingresado efectivamente al Tesoro Nacional o que deriven de incentivos fiscales expresamente establecidos por la ley.

Los créditos fiscales, una vez generados conforme a la ley y registrados en la cuenta corriente tributaria, constituyen derechos patrimoniales del contribuyente, susceptibles de ser utilizados para la compensación de obligaciones tributarias, siempre que cumplan con los requisitos legales.

En este sentido, si la Administración Tributaria considera que determinados créditos son indebidos, inexistentes o espurios, ello no elimina automáticamente su existencia jurídica, sino que exige a la DGI a iniciar el procedimiento administrativo correspondiente para su revisión, ajuste o anulación, tras una debida investigación, a través de un proceso de fiscalización, establecidos en el Código de Procedimiento Tributario.

IV. Análisis de las consultas formuladas.

1.   Suspensión automática del uso de créditos fiscales.

La DGI en ejercicio de su facultad de fiscalización, puede verificar la legalidad de los créditos fiscales y rechazar aquellos que sean inexistentes o fraudulentos mediante acto administrativo motivado. En ese contexto, puede impedir su utilización o cesión mientras se desarrolla un procedimiento formal. No obstante, de la lectura del Código Fiscal y del Código de Procedimiento Tributario no se desprende disposición alguna que faculte a la DGI para suspender de manera automática el uso de créditos fiscales, aun cuando estos sean calificados internamente como presuntamente espurios. Toda actuación debe ajustarse al principio de legalidad y al debido proceso.

La adopción de dicha medida, sin procedimiento previo y sin acto administrativo expreso, contraviene el principio de estricta legalidad consagrado en el artículo 34 de la Ley 38 de 2000.

2.  Reversión automática de créditos en no contribuyentes del ITBMS o contribuyentes que solo declaran compras.

Con respecto a la segunda interrogante, esta Procuraduría establece su criterio respecto a la reversión de manera automática de los créditos fiscales; por lo que no entrará en detalles relacionados a establecer las diferencias entre contribuyentes o no contribuyentes de un determinado tributo; que es competencia de la DGI, determinar según lo establecido en la ley.

De acuerdo a la Resolución No.201-1464 del 11 de marzo de 2024, emitida por esta Dirección “Por la  cual se establece el Procedimiento  para  conceder y/o  reconocer la  Cesión  o Compensación  de Créditos fiscales relativos al impuesto  de transferencia  de bienes corporales muebles y la  prestación  de servicios (ITBMS)”; la faculta a rechazar de plano cualquier solicitud  en  la cual,  se evidencia que los créditos fiscales de ITBMS fueron generados por actividades económicas,  que por disposición  de la ley,  no  dan  lugar al seguimiento, reconocimiento, compensación o cesión.

Sin embargo, los artículos 81 y 84 del Código de Procedimiento Tributario regulan  la compensación, que aunque el contribuyente pueda notificar la compensación para que opere de forma automática en ciertos límites, así como su reconocimiento, esto no exime a la Administración de ejercer fiscalización y  determinación posteriormente, lo cual implica que cualquier ajuste o rechazo en ese contexto debe estar debidamente motivado, estableciendo que cualquier cuestionamiento sobre su legitimidad debe realizarse mediante el procedimiento legal correspondiente.

En consecuencia, la reversión automática de créditos fiscales a personas que no sean contribuyentes del ITBMS, o a contribuyentes que únicamente declaran compras, carece de habilitación legal expresa y resulta incompatible con el principio de estricta legalidad administrativa, señalado anteriormente en el artículo 34 de la Ley 38 de 2000.

La Autoridad Tributaria tiene como función fiscalizadora de investigar y auditar como se origina un crédito fiscal y determinar si su existencia es legal o indebida, por medio de los procedimientos de fiscalización que facultan a la DGI compensarlo o rechazarlo.

3. Suspensión del crédito fiscal del ITBMS por declaración extemporánea.

El Código Fiscal regula el ITBMS, sus períodos de declaración y/o pago, así como las consecuencias jurídicas del incumplimiento de los plazos, las cuales se traducen, fundamentalmente, en recargos, intereses y sanciones pecuniarias expresamente previstas por la ley. De lo anterior se desprende que la presentación extemporánea de la declaración del ITBMS, aun cuando supere los sesenta (60) días, no conlleva, por disposición legal expresa, la pérdida, suspensión o eliminación del crédito fiscal, sino la aplicación de las sanciones económicas correspondientes.

La legislación tributaria, no establece como consecuencia jurídica automática del incumplimiento del plazo de declaración, la suspensión del derecho a utilizar créditos fiscales de ITBMS, por lo que dicha medida, no puede ser creada o aplicada por vía administrativa.

La imposición de una consecuencia no prevista en la ley vulnera el principio de estricta legalidad, por lo que la DGI no se encuentra legalmente facultada para suspender créditos fiscales del ITBMS por la sola extemporaneidad en la declaración, aun cuando esta exceda los sesenta (60) días.

De esta manera damos respuesta a su consulta, manifestándoles que esta opinión no reviste un carácter vinculante por parte de esta Procuraduría, en cuanto a lo consultado.

Aprovecho la oportunidad para reiterarle las seguridades de mi alta consideración.

Fdo. Grettel Villalaz de Allen


Carta del CoNEP sobre el incremento de los impuestos municipales

impuestos

Nota No.2026-001

05 de marzo de 2026

Su Excelencia:

Julio Moltó

Ministro de Comercio e Industrias

E. S. D.

Respetado Señor Ministro:

Reciba un respetuoso saludo del Consejo Nacional de la Empresa Privada (CoNEP).

Por medio de la presente, deseamos expresarle nuestra profunda preocupación institucional ante la proliferación de nuevos acuerdos municipales de carácter tributario que se han venido aprobando e implementando en distintos municipios del país desde el año 2024, varios de los cuales se encuentran vigentes en 2025, y otros han entrado en aplicación a partir del 1 de enero de 2026.

De acuerdo con la información recopilada por el CONEP (ver Anexo 1: Impuestos municipales 2024-2025 vigentes), actualmente existen múltiples municipios que han adoptado o modificado regímenes de impuestos, tasas y contribuciones mediante acuerdos municipales, abarcando sectores como: construcción, transporte, turismo, energía, comercio, servicios y otras actividades productivas. Esta tendencia se observa en distintos puntos del país —incluyendo provincias como Chiriquí, Colón, Los Santos, Panamá y Bocas del Toro— y, en algunos casos, si bien aún no se encuentran vigentes, existe una intención ya manifiesta para su próxima implementación.

Nuestra preocupación se fundamenta en dos aspectos centrales:

1. Cumplimiento del marco legal y constitucional. Hemos identificado que algunos de estos acuerdos municipales se estarían aprobando sin ajustarse plenamente a los procedimientos y requisitos establecidos por la ley para la creación o modificación de tributos municipales, particularmente en lo relativo al principio de legalidad tributaria, los mecanismos de aforo, la notificación a los contribuyentes y el respeto al debido proceso. Esta situación genera incertidumbre jurídica, expone a los municipios a eventuales controversias y debilita la confianza en la institucionalidad fiscal del país.

Como referencia que ilustra esta problemática se observa en el Municipio de David, provincia de Chiriquí, a través del Acuerdo Municipal No.45 de 2025 —publicado en la Gaceta Oficial No.30,407 del 18 de noviembre de 2025 y vigente desde el 1 de enero de 2026— evidencian, a grandes rasgos, posibles falencias en el cumplimiento de los parámetros establecidos por la referida ley tales como: la modificación de tributos sin respetar los elementos esenciales exigidos por la Ley 106 de 1973; la omisión del procedimiento de aforo o calificación individual que la ley establece para la revisión de impuestos municipales: la falta de notificación personalizada y de mecanismos efectivos de defensa para los contribuyentes; y la imposición de incrementos desproporcionados que podrían tener efectos confiscatorios. Asimismo, se advierte la aplicación de los ajustes sin gradualidad ni transición razonable, la ausencia de validación por los órganos técnicos competentes y la eventual vulneración de garantías constitucionales vinculadas a la legalidad tributaria, el debido proceso y la capacidad contributiva. Este caso permite advertir riesgos que, de acuerdo con la información contenida en el propio expediente, parecieran estarse replicando —en mayor o menor medida— en otros municipios al momento de establecer nuevos acuerdos de carácter tributario.

En este mismo sentido, el Acuerdo Municipal No.21-2022 de 1° de agosto de 2022, (Distrito de Boquerón), así como el Acuerdo Municipal No. 027-2024 de 12 de noviembre de 2024 (Distrito de San Lorenzo) (hidroeléctricas y solares), impacta la estructura de costos de las concesionarias hidroeléctricas al aumentar considerablemente las tasas de la construcción o ampliación de plantas hidroeléctricas llegando en casos (como el de Bugaba) a establecer porcentajes de hasta el 10% del valor total de la inversión.

El Acuerdo Municipal No.01 de 7 de marzo de 2023, (Distrito de Gualaca) dispone expresamente que los proyectos de generación de energía eléctrica (hidroeléctricas, instalaciones solares fotovoltaicas y energía eólica) deben contribuir con el 5% del valor de la obra o inversión total lo que afecta a las hidroeléctricas aumentando o formalizando los costos operativos locales.

El Acuerdo Municipal No.20-2024 de 3 de octubre de 2024 (Distrito de Capira), establecido como un régimen impositivo vigente, dispone el cobro de B/.0.01 por ave (pollo) en concepto de tasa de movilización. Como es de entender, el ciclo de reproducción de este tipo de ave es corto y para los productores de este rubro dentro de ese distrito representa costos adicionales considerables que merma la rentabilidad de sus micro, pequeña y medianas empresas.

Por otra parte, el Acuerdo Municipal No.101-40-01 del 23 de enero de 2025, que modifica Acuerdo Municipal No.101-40-19 del 16 de diciembre de 2024, (Distrito de Colón) específicamente en el artículo 2 establece impuestos sobre ingresos brutos, movimiento de carga e inspecciones de seguridad o “Visto bueno”. Estos impuestos no fueron establecidos de forma gradual. En consecuencia, se registran aumentos considerables que oscilan desde el 12% hasta el 75% en comparación con los años anteriores, lo que limita el crecimiento y la dinamización de muchas empresas operan en el distrito. En el sector logístico, la aplicación de la tasa por movimiento de carga ha llevado a que empresas de alta rotación de carga asuman pagos municipales que superan los $14,000 mensuales, un costo que no existía o era significativamente menor a los años anteriores.

La Ley 412 de 21 de noviembre 2023, (Ley de la Zona Libre de Colón) es inequívoca al establecer en sus artículos 46-D y 47 que las operaciones en esta zona franca están exentas de «todo impuesto, tasa o gravamen de cualquier orden». Al decir «de cualquier orden», prohíbe explícitamente que el Municipio de Colón imponga tasas por «ingreso de mercadería» o «movimiento de carga; y en adición a lo dispuesto en el artículo 242 de la Constitución Nacional, dicho cobro resulta inconstitucional e ilegal. En el procedimiento jurídico una Ley Nacional (Ley 412 de 21 de noviembre 2023) tiene jerarquía superior sobre un Acuerdo Municipal, (Acuerdo Municipal No.101-40-01 de enero 2025 y el Acuerdo Municipal No.101-40-19 de diciembre de 2024) por ende, el municipio no puede dejar sin efecto una exención que fue creada para proteger un área económica estratégica del Estado.

En relación a lo previamente expuesto, la Cámara Marítima de Panamá (CMP), ha expresado que cobrar a las empresas navieras y logísticas por «ingresos» o «servicios» constituye una doble tributación, toda vez que, estas empresas ya pagan impuestos al Gobierno Central a través de la Autoridad Marítima de Panamá (AMP), por tanto, sería recomendable evaluar estos cobros con el objetivo de lograr la Estrategia Marítima Nacional establecida, ya que de lo contrario, muchas de estas empresas puede que migren hacia otros puertos, a su vez crearía una incertidumbre en aquellas empresas que brindan servicios auxiliares a las empresas navieras y que Panamá (específicamente la provincia de Colón) pierda competitividad frente a otros puertos de la región.

2. Acciones Coercitivas. Se ha reportado que el Municipio ha iniciado procesos de cobro coactivo mediante el secuestro de cuentas bancarias a empresas que no han podido asimilar el aumento repentino lo cual incide de manera directa en la disponibilidad de recursos y en el normal desenvolvimiento de sus operaciones.

La facultad legal (basada en el artículo 80 de la Ley 106 de 1973) le permite a los Municipios actuar como «juez y parte» para secuestrar cuentas sin necesidad de ir a un juzgado civil ordinario. El Juez Ejecutor es un funcionario nombrado por el propio Municipio (específicamente por el Tesorero o Alcalde). Este juez es quien dicta la orden de secuestro de cuentas, sin que un juez independiente del Órgano Judicial haya revisado si la deuda es justa o si el acuerdo municipal es legal. En la actualización de enero de 2025 (artículo 2 del Acuerdo Municipal No.101-40-01), se refuerza que el Tesorero Municipal tiene la obligación de perseguir y cobrar mediante los procedimientos de Jurisdicción Coactiva la morosidad acumulada. Se establece que cualquier contribuyente con más de 3 meses de atraso puede ser remitido inmediatamente al Juzgado Ejecutor para que cancele o se ordene el secuestro de bienes muebles (cuentas bancarias, vehículos) o inmuebles para asegurar la cancelación de la deuda. Estas actuaciones evidentemente violan el principio al debido proceso.

3. Cobros de «Tasa de Inspección», «Vigilancia” o «Uso de Vías». Los Municipios fundamentándose en los artículos 74 y los acápites 47 y 48 del artículo 75 de la Ley 106 de 1973, cobran por el uso de las vías municipales en concepto de tasas de inspección de seguridad de la carga o por el visto bueno de salud/seguridad del producto que ingresa al distrito para ser comercializado lo que constituye una barrera al comercio nacional.

Los puestos de control (como el conocido en el área de Sabanitas o cerca de la entrada a la Ciudad de Colón) cobran la tasa por el ingreso de productos o el «visto bueno» de seguridad de la carga, que puede variar significativamente según el tipo de producto y el volumen del camión.

En múltiples fallos históricos, la Corte Suprema de Justicia ha señalado (basándose en los artículos 287 y 290 de la Constitución Nacional) que los municipios no pueden establecer tributos que obstaculicen la libre circulación de bienes producidos en el país, y si bien el municipio es autónomo para cobrar sus impuestos, no puede crear gravámenes que tengan el efecto de un «arancel de importación interna» sobre productos de otras provincias porque eso equivale a crear un estado dentro de otro Estado.

Aunado a los casos expuestos, el Municipio de Arraiján, ha mantenido detenido el permiso de construcción para la reparación de ia carretera Bruja-Cocolí, única vía de acceso hacia las Esclusas de Cocoli, solicitado por la ACP desde agosto de 2025. Este acceso es vital para la operación logística del Canal. Aunque la ACP ha gestionado el permiso ante el Consejo Municipal, este no ha emitido una respuesta formal, lo que ha paralizado el proyecto y ha generado retrasos y riesgos operativos. Lo anterior se fundamenta en que el municipio ha mantenido una postura firme en cuanto a que los proyectos que se desarrollan en el distrito deben contribuir económicamente o cumplir con regulaciones locales estrictas.

Han sustentado su actuación en el Acuerdo Municipal No.110 de diciembre de 2019 (Que establece y aprueba el Régimen Tributario del Distrito de Arraiján), los Acuerdos de modificación de 2024 y 2025, así como el Decreto Alcaldicio No.08 de agosto de 2024 y sus adiciones del 2025, que endurecen las sanciones por realizar obras sin permiso municipal y establecen multas por «obstaculizar obras públicas o privadas» o por no contar con el «cartén de permiso de construcción».

Por otra parte, la Autoridad del Canal de Panamá alerta sobre el deterioro de la vía, de cobros municipales indebidos y la falta de cooperación en otros proyectos viales. La Constitución Política de Panamá, en el artículo 316 del Titulo XIV —titulado El Canal de Panamá-, establece el régimen especial de la Autoridad, y claramente indica que: «La Autoridad del Canal de Panamá no estará sujeta al pago de impuestos, derechos, tasas, cargos o contribuciones de carácter nacional o municipal…», así como el artículo 43 de la Ley No.19 de 11 de junio de 1997 (Ley Orgánica de la ACP), reitera que la Autoridad está exenta del pago de todo tributo, impuesto, derecho, tasa, cargo o contribución, tanto de carácter nacional como municipal y su alcance cubre sus bienes, rentas y las actividades que realice (incluyendo obras de construcción, mantenimiento y modernización).

Al ser una obra de mantenimiento de infraestructura necesaria para el funcionamiento del Canal, está exenta por Constitución de esos pagos y en consecuencia, el municipio no tiene jurisdicción para detener una obra de interés nacional basándose en un cobro del cual están exonerados.

La Corte Suprema de Justicia en anteriores ocasiones se ha pronunciado al respecto. Podemos citar el Fallo de la Sala Tercera de la Corte Suprema de Justicia de 22 de septiembre de 2005 (Demanda Contencioso-Administrativa de Nulidad interpuesta por la Autoridad del Canal de Panamá (ACP) contra el Municipio de Panamá), donde declara nulo El Acuerdo No.173 de 19 de diciembre de 2024, (Plan Estratégico 2025) altera la naturaleza de la inversión social del sector hidroeléctrico al formalizar fondos de mitigación ambiental como requisitos operativos obligatorios. Esta responsabilidad social regulada representa una carga financiera adicional que, aunque se instrumenta mediante convenios de cooperación, actúa como un gravamen indirecto sobre la actividad de generación, pudiendo entrar en conflicto con la reserva de ley nacional si dichos aportes se condicionan al ejercicio de la concesión otorgada por el Estado.

En este contexto, se observa que varios municipios han venido incorporando esquemas de cobro que, en la práctica, gravan directamente la inversión al calcularse como porcentaje del valor de la obra o del monto total de la inversión, particularmente en proyectos de energía e infraestructura. Este tipo de figuras no se basa en la rentabilidad ni en los ingresos efectivamente generados, sino en el capital invertido, por lo que se traduce en un costo adicional directo al CAPEX desde la etapa de construcción. Más allá de los cuestionamientos jurídicos que estas prácticas suscitan, su impacto económico es inmediato: incrementan estructuralmente los costos de los proyectos y comprometen la sostenibilidad financiera de las empresas, afectando su capacidad de inversión, expansión y permanencia en el mercado, con consecuencias directas sobre la competitividad local, la generación de empleo formal y la viabilidad de las micro, pequeñas y medianas empresas.

4. Jurisprudencia. La Procuraduría de la Administración ha dejado en manifiesto que los municipios no tienen una potestad absoluta para crear impuestos sobre actividades ya reguladas por el Estado. Las empresas de servicios públicos (hidroeléctricas) solo están sujetas a los tributos que la Ley 26 de 1996 les permite pagar. Cualquier otro cobro creado por acuerdo municipal es «nulo por ilegalidad».

En este sentido dictaminó que, dado que la Autoridad de los Servicios Públicos (ASEP), es quien regula técnicamente la actividad, en consecuencia, los municipios no pueden cobrar una tasa por una inspección técnica que no está capacitado para realizar, ya que esto constituiría un «impuesto disfrazado». (Ref. Consulta C-035-18 y reafirmada en C-SAM-37-23).

Basado en el Artículo 3 de la Ley 24 de 1999, (que modificó la Ley 26 de 1996) la Procuraduría de la Administración ha ratificado que los municipios solo pueden cobrar: Impuesto de Anuncios y Rótulos (Todo letrero o valla publicitaria que la empresa tenga en el distrito (Sujeto a los metros cuadrados definidos en el acuerdo municipal), Placas de Vehículos (Únicamente de los vehículos que estén registrados y circulen habitualmente en el municipio respectivo), Impuesto de Construcción (Solo sobre las mejoras o edificaciones civiles (oficinas, depósitos, muros). No se puede cobrar sobre el valor de la maquinaria eléctrica (turbinas, transformadores)) y Tasas por Servicios Administrativos (Cobros menores por trámites específicos como certificaciones de tesorería, paz y salvo municipal o inspecciones de seguridad física (bomberos/ingeniería municipal para edificaciones)). (Ref. Consulta C-SAM-37-23).

Por todo lo anteriormente expuesto, queremos expresarle que la imposición de nuevos tributos y cargas municipales bajo estas condiciones no contribuye a fortalecer la actividad productiva ni a crear un entorno propicio para la formalidad. Por el contrario, existe el riesgo real de que estas medidas comprometan la sostenibilidad financiera de las empresas, afecten su capacidad de inversión y permanencia en el mercado, desincentiven nuevos proyectos, reduzcan la competitividad local y, en casos extremos, obliguen al cierre de micro, pequeñas y medianas empresas (MIPYMES), con la consecuente pérdida de puestos de trabajo. Este efecto resulta particularmente preocupante considerando que las MIPYMES constituyen el principal motor de la economía nacional y la mayor fuente de empleo formal del país.

Desde el CONEP comprendemos la necesidad de fortalecer las finanzas públicas, así como de dotar a los gobiernos locales de recursos para atender adecuadamente a sus comunidades. No obstante, consideramos indispensable que toda reforma o actualización de los regímenes tributarios municipales se ajusten estrictamente al marco constitucional y legal vigente, observe de manera íntegra los procedimientos establecidos para la determinación de tributos, se fundamente en estudios técnicos de impacto económico y social, incorpore procesos de consulta efectiva con los sectores productivos y evalúe de forma diferenciada la situación de las micro, pequeñas y medianas empresas, atendiendo a su capacidad real de cumplimiento.

Con el mayor respeto, Señor Ministro, y en atención a lo anterior, solicitamos que se promueva una revisión integral de estos acuerdos municipales de carácter tributario, se fortalezcan los mecanismos de coordinación interinstitucional y se impulse un diálogo técnico y constructivo con el sector productivo, a fin de asegurar que las políticas fiscales locales contribuyan efectivamente al desarrollo, la formalidad y la generación de empleo, en lugar de convertirse en un factor adicional de presión para las empresas que sostienen la economía nacional.

Agradecemos de antemano la atención que pueda brindar a esta preocupación y quedamos a disposición para aportar información, análisis y propuestas que permitan construir soluciones responsables y sostenibles para el país.

Con sentimientos de la más alta consideración y respeto,

Atentamente,

Gabriel Diez Montilla

Presidente


La esperanza regresa a los bosques de Panamá: redescubren cuatro especies de ranas que se creían desaparecidas

Después de casi dos décadas sin registros, cuatro especies de ranas que se consideraban desaparecidas en Panamá han sido redescubiertas en los bosques montañosos del país. El hallazgo representa una noticia alentadora en medio de una de las crisis más graves que ha enfrentado la biodiversidad mundial: la pérdida masiva de anfibios.

La investigación fue liderada por el biólogo conservacionista Brian Gratwicke, del Smithsonian Conservation Biology Institute, como parte del trabajo del Panama Amphibian Rescue and Conservation Project, una alianza internacional enfocada en rescatar y conservar especies en peligro crítico de extinción.

Roshan Patel/Smithsonian

Una crisis silenciosa en los bosques

Durante los años 2004 a 2009, un hongo devastador —Batrachochytrium dendrobatidis— provocó brotes de quitridiomicosis que diezmaron poblaciones de anfibios en Panamá y el mundo. Decenas de especies desaparecieron localmente, y algunas fueron declaradas posiblemente extintas.

Entre ellas estaba la rana arborícola de extremidades fringidas de Rabb (Ecnomiohyla rabborum), considerada en peligro crítico. Aunque esta especie no fue redescubierta, la búsqueda de su llamado abrió la puerta a un avance inesperado.

Tecnología que escucha lo que el ojo no ve

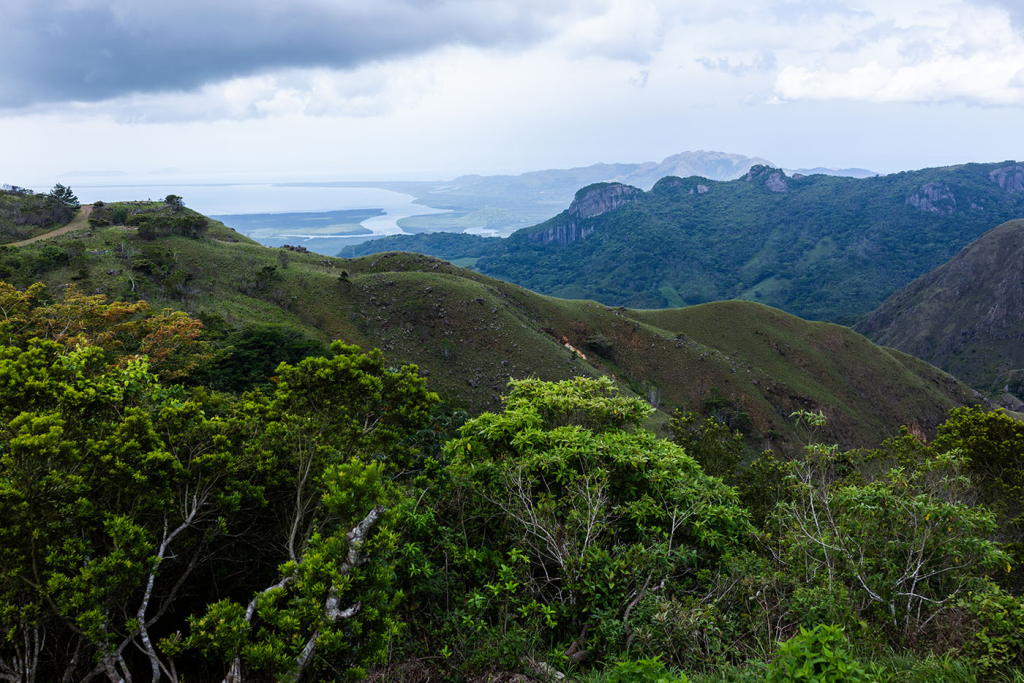
El equipo desplegó unidades autónomas de grabación en tres localidades de la cordillera central panameña, incluyendo el Parque Nacional Altos de Campana. Estos dispositivos grababan un minuto de sonido cada diez minutos, día y noche.

Gracias a programas de análisis acústico y comparación de patrones, los investigadores analizaron más de 128,000 grabaciones. El resultado fue sorprendente: lograron detectar cuatro especies incluidas en la Lista Roja de la UICN que no habían sido registradas en años.

Entre ellas:

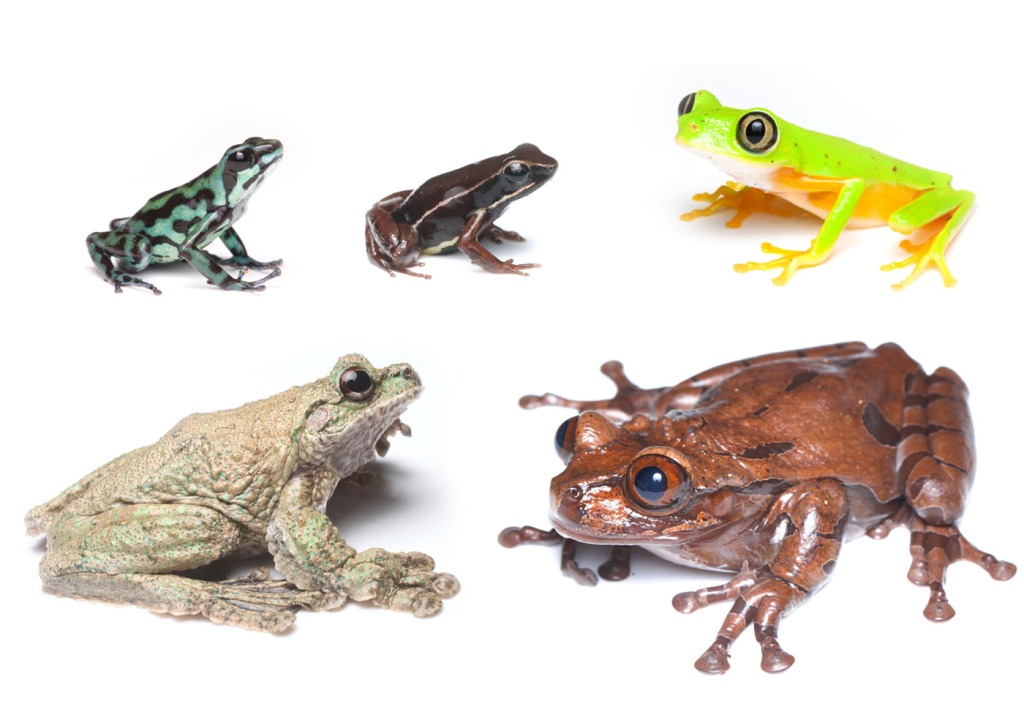
  • La rana venenosa de Vicente (Oophaga vicentei), de llamativo color verde metálico y negro.
  • La rana cohete de Boquete (Silverstoneia nubicola).
  • La rana arborícola coronada (Triprion spinosus).
  • La rana arborícola de extremidades fringidas de Veragua (Ecnomiohyla veraguensis).

En particular, se registraron más de 400 llamados de la rana venenosa de Vicente, que se creía extinta en esa región.

Además, el monitoreo reveló datos nuevos sobre el comportamiento de las especies. Por ejemplo, la rana cohete de Boquete canta principalmente al amanecer y al atardecer, lo que explica por qué pudo haber pasado desapercibida en estudios anteriores.

Image courtesy of Brian Gratwicke

Señales de recuperación

Los resultados indican que las comunidades de anfibios en las áreas estudiadas muestran signos de recuperación parcial. Actualmente se registran en promedio seis individuos por cada 100 metros de transecto evaluado. Aunque esta cifra sigue por debajo de los niveles previos al brote de 2006, representa una mejora significativa.

El hongo aún persiste en el ambiente —infectando aproximadamente al 21% de los anfibios evaluados—, pero algunas especies parecen estar desarrollando resistencia, lo que abre una nueva ventana de esperanza para su supervivencia.

Conservación activa y cooperación internacional

El Panama Amphibian Rescue and Conservation Project es una iniciativa conjunta del Smithsonian’s National Zoo and Conservation Biology Institute, el Smithsonian Tropical Research Institute, el Cheyenne Mountain Zoo y Zoo New England.

El estudio fue publicado recientemente en la revista científica Frontiers in Amphibian and Reptile Science, bajo el título “Rediscovery of frogs of conservation concern in Panama using passive acoustic monitoring and pattern-matching analysis”.

Image courtesy of Brian Gratwicke
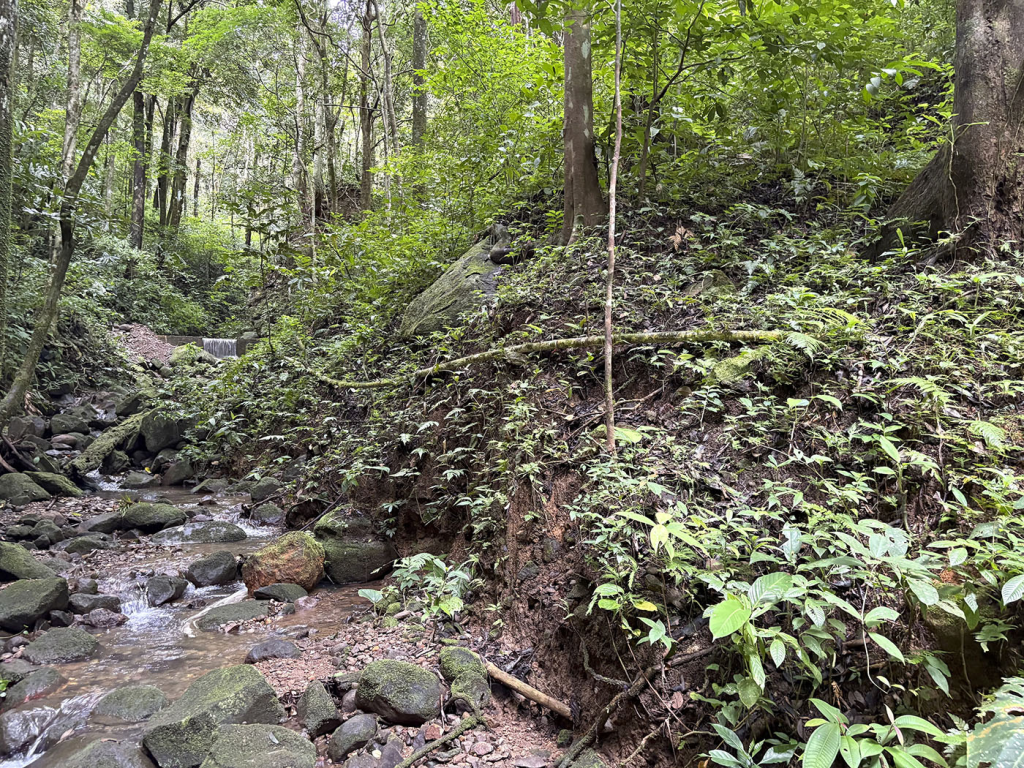
A view of a stream running through Altos de Campana National Park near a rediscovery site.

Un mensaje de esperanza

En un contexto global donde los anfibios son uno de los grupos animales más amenazados del planeta, este redescubrimiento no solo representa un logro científico, sino también un recordatorio de que la naturaleza puede recuperarse cuando existen esfuerzos sostenidos de conservación.

Escuchar nuevamente los cantos de estas ranas en los bosques panameños no es solo un dato técnico: es una señal de resiliencia ecológica y una invitación a redoblar los esfuerzos para proteger nuestro patrimonio natural.


1898-2026. De Cuba a Groenlandia: el retorno del imperialismo estratégico estadounidense en la nueva ‘Cuba Ártica’

El análisis “1898-2026. De Cuba a Groenlandia: el retorno del imperialismo estratégico estadounidense en la nueva ‘Cuba Ártica’” propone una interpretación provocadora del actual interés de Estados Unidos por Groenlandia: lejos de ser una idea aislada o coyuntural, reflejaría un cambio profundo en la lógica de su política exterior y en la estructura misma del sistema internacional.

El autor sostiene que Washington estaría transitando desde el modelo de liderazgo liberal basado en reglas —que promovió tras la Segunda Guerra Mundial— hacia una estrategia más cercana al realismo clásico, donde predominan el poder, la seguridad nacional y las esferas de influencia. Para explicarlo, el texto establece un paralelismo histórico con la guerra hispano-estadounidense de 1898. En aquel episodio, la explosión del acorazado Maine funcionó como detonante político y narrativo que permitió legitimar una intervención militar con consecuencias geopolíticas duraderas. Según el estudio, ese patrón —construcción de amenaza, legitimación pública y obtención de ventajas estratégicas— sigue presente en la cultura estratégica estadounidense.

Bajo esa misma lógica, Groenlandia aparece hoy como un territorio clave. Su ubicación en el Ártico, sus recursos minerales, la presencia de infraestructura militar y la apertura de nuevas rutas marítimas por el deshielo la convierten en un enclave decisivo para la competencia entre grandes potencias. El texto argumenta que la isla ha sido presentada discursivamente como un espacio vital para la seguridad estadounidense, lo que permite justificar medidas extraordinarias aun sin existir una amenaza inmediata. Este proceso se explica mediante la teoría de la securitización: cuando un asunto es definido como peligro existencial, pasa a tratarse como cuestión de seguridad nacional.

El autor denomina a esta reconfiguración doctrinal “Donroe”, una actualización contemporánea de la Doctrina Monroe que ya no se limita al hemisferio americano, sino que se extiende a cualquier región considerada estratégica. Desde esta perspectiva, el caso groenlandés sería un síntoma de la erosión del orden liberal internacional y del retorno de la política de poder como principio organizador del sistema mundial.

El análisis también subraya las implicaciones para Europa y los aliados occidentales: el episodio demostraría que las alianzas y las normas jurídicas ofrecen protección limitada cuando entran en juego intereses vitales de una potencia dominante. La principal lección estratégica sería que el multilateralismo sigue siendo necesario, pero ya no suficiente, en un entorno internacional cada vez más competitivo y jerárquico.

En conclusión, el artículo plantea que Groenlandia no es simplemente un tema territorial, sino un indicador de transformación histórica: el paso hacia una etapa global marcada nuevamente por rivalidad entre grandes potencias, primacía estratégica y redefinición de las reglas del orden internacional.


La Sala Tercera suspende provisionalmente el nuevo régimen impositivo del Municipio de David

CORTE SUPREMA

El debate sobre el nuevo régimen impositivo del Municipio de David dio un giro clave a inicios de febrero de 2026. Mediante Resolución de 4 de febrero de 2026, la Sala Tercera de la Corte Suprema de Justicia ordenó la suspensión provisional de los efectos del Acuerdo Municipal No. 45 de 2025, que establecía un nuevo sistema de impuestos municipales para el distrito.

La decisión judicial se produce en el marco de una Demanda de Nulidad presentada por la Asociación de Distribuidores de Automóviles de Panamá (ADAP), acompañada de una solicitud de suspensión provisional, así como de una intervención como tercero coadyuvante solicitada por la Cámara de Comercio, Industrias y Agricultura de Panamá (CCIAP) y representada por nosotros, Rivera, Bolívar y Castañedas, la cual se encuentra pendiente de admisión formal.

¿Qué estaba en juego con el Acuerdo Municipal No. 45?

El Acuerdo Municipal No. 45 de 23 de septiembre de 2025 introdujo un nuevo régimen impositivo municipal que debía entrar en vigor el 1 de enero de 2026. Su aprobación generó inquietud en diversos sectores empresariales y productivos del distrito de David, ante el impacto económico que implicaban los ajustes en los impuestos municipales y la forma en que estos fueron determinados.

El proyecto fue presentado para revisión ante la Sala Tercera el 2 de febrero de 2026, solicitándose de manera expresa la suspensión de sus efectos mientras se analiza el fondo de la controversia.

El criterio de la Sala Tercera

En lo medular de la Resolución, la Sala Tercera consideró que, de manera preliminar, no constaba que el Municipio de David hubiera realizado el procedimiento de aforo previsto en los artículos 87, 88 y 94 de la Ley 106 de 1973, norma que regula el Régimen Municipal en Panamá.

Este procedimiento es fundamental, ya que permite a la autoridad municipal evaluar individualmente la realidad económica de los contribuyentes antes de establecer o modificar cargas tributarias. La omisión de este trámite, según valoró la Sala, podría significar la adopción de un nuevo régimen impositivo sin tomar en cuenta la situación socioeconómica real de los contribuyentes del distrito.

Con base en estos elementos, el Tribunal estimó que existía una apariencia de buen derecho y que la aplicación inmediata del Acuerdo podría generar un perjuicio grave, razones suficientes para ordenar la suspensión provisional de sus efectos mientras se resuelve la demanda principal.

¿Qué implica la suspensión provisional?

La suspensión provisional no decide aún sobre la legalidad definitiva del Acuerdo Municipal No. 45, pero detiene temporalmente su aplicación, evitando que el nuevo régimen impositivo produzca efectos mientras la Sala Tercera analiza el fondo del asunto.

El proceso continúa ahora con la fijación de un edicto de notificación, la comunicación formal a la Procuradora de la Administración y la revisión de la admisión de la demanda, etapa en la cual la CCIAP podrá participar activamente como tercero coadyuvante, reforzando la discusión jurídica del caso.

Un precedente relevante para los contribuyentes

Desde la óptica de los sectores que impulsaron la acción judicial, la suspensión provisional representa un hito importante en la defensa de la legalidad tributaria municipal y del derecho de los contribuyentes a que los impuestos se establezcan conforme a los procedimientos previstos por la ley.

Más allá del caso concreto del Municipio de David, la decisión de la Sala Tercera pone nuevamente sobre la mesa la importancia de que los municipios, en el ejercicio de su autonomía, respeten los principios de legalidad, razonabilidad y capacidad contributiva, especialmente cuando se trata de reformas con impacto directo en la actividad económica local.

El desenlace de este proceso será seguido de cerca, no solo por los contribuyentes del distrito de David, sino también por otros municipios y sectores que observan en este caso un referente clave sobre los límites y responsabilidades de la potestad tributaria municipal en Panamá.

Nos complace, como firma de abogados Rivera, Bolívar & Castañedas, haber participado en este proceso como tercería coadyuvante dentro de la Demanda de Nulidad presentada por la Asociación de Distribuidores de Automóviles de Panamá (ADAP), representada por su apoderado judicial, el Lic. Eybar Chen Montoto, y por el señor Irving Domínguez, contribuyendo a la obtención de la suspensión provisional del acto impugnado.


Artemis II: el regreso humano a la órbita lunar

Artemis II

Después de más de cincuenta años desde la última misión tripulada más allá de la órbita terrestre, la NASA se prepara para un nuevo capítulo en la exploración espacial con Artemis II, la primera misión tripulada del programa Artemis. El lanzamiento está previsto no antes del 8 de febrero de 2026, desde el Centro Espacial Kennedy, en Florida, y marcará el retorno de astronautas a las inmediaciones de la Luna por primera vez desde la era Apolo.

La misión forma parte de una estrategia a largo plazo que busca establecer una presencia humana sostenible en la Luna y utilizarla como plataforma para futuras misiones a Marte.

Fecha y ventana de lanzamiento

Según información oficial de la NASA, Artemis II tiene como fecha objetivo de lanzamiento “no antes del 8 de febrero de 2026”. Esta expresión indica que no se trata de una fecha fija, sino del inicio de una ventana de lanzamiento que puede extenderse durante varias semanas, dependiendo de factores técnicos, climáticos y orbitales. La agencia ha reiterado que la seguridad de la tripulación es la prioridad principal antes de confirmar el día exacto del despegue.

La nave y el cohete

La misión utilizará la nave Orion, diseñada para transportar astronautas en misiones de espacio profundo, impulsada por el Space Launch System (SLS), el cohete más potente desarrollado por la NASA hasta la fecha. Esta combinación fue probada por primera vez en un vuelo completo durante la misión Artemis I y constituye la base tecnológica del regreso humano a la Luna.

La tripulación de Artemis II

La tripulación de Artemis II está compuesta por cuatro astronautas:

Reid Wiseman, comandante de la misión;
Victor Glover, piloto;
Christina Koch, especialista de misión;
y Jeremy Hansen, especialista de misión y astronauta de la Agencia Espacial Canadiense.

Esta será la primera misión lunar tripulada en la que participe un astronauta canadiense, lo que subraya el carácter internacional del programa Artemis y la cooperación entre agencias espaciales.

Objetivos de la misión

Aunque Artemis II no incluye un alunizaje, su importancia radica en que será la primera prueba completa de todos los sistemas de la nave Orion con tripulación a bordo en el espacio profundo. Durante aproximadamente 10 días, la misión evaluará sistemas críticos como el soporte vital, las comunicaciones, la navegación y los procedimientos operativos en un entorno más lejano que la órbita terrestre baja.

La nave seguirá una trayectoria conocida como retorno libre, que aprovecha la gravedad de la Tierra y de la Luna para rodear el satélite natural y regresar de forma segura. En el punto más lejano del viaje, los astronautas se alejarán más que cualquier tripulación humana anterior, superando las distancias alcanzadas durante las misiones Apolo.

El regreso a la Tierra culminará con un amerizaje en el Océano Pacífico, donde equipos especializados de la NASA se encargarán de la recuperación de la cápsula y la tripulación.

El antecedente: Artemis I

El camino hacia Artemis II comenzó con Artemis I, una misión no tripulada lanzada el 16 de noviembre de 2022. Durante ese vuelo, la nave Orion orbitó la Luna y permaneció varias semanas en el espacio profundo antes de regresar exitosamente a la Tierra el 11 de diciembre de 2022.

Artemis I permitió validar sistemas fundamentales como el escudo térmico, la propulsión, la navegación y las comunicaciones de largo alcance. Los datos obtenidos fueron clave para certificar la nave Orion como apta para transportar astronautas y autorizar el siguiente paso del programa.

Más allá de la Luna

El programa Artemis no busca únicamente repetir las hazañas del pasado, sino avanzar hacia una exploración lunar sostenida. Entre sus objetivos se incluyen el desarrollo de infraestructura lunar, la futura estación orbital Gateway, la investigación científica y la preparación de tecnologías que permitan, en el futuro, misiones humanas a Marte.

En ese contexto, Artemis II representa un ensayo general histórico: el momento en que la humanidad vuelve a viajar hacia la Luna para probar, con astronautas a bordo, las capacidades que definirán la exploración espacial de las próximas décadas.


Groenlandia en la geopolítica ártica

groelandia

Durante siglos, Groenlandia fue percibida como un territorio remoto, inhóspito y marginal en la política internacional. Sin embargo, el deshielo acelerado del Ártico, la competencia entre grandes potencias y la carrera por recursos estratégicos han colocado a esta inmensa isla en el centro de la geopolítica global.

Con más de dos millones de kilómetros cuadrados —la isla más grande del mundo— y una población reducida, mayoritariamente inuit, Groenlandia forma parte del Reino de Dinamarca, aunque goza de una amplia autonomía que incluye el derecho de autodeterminación. La independencia es una aspiración mayoritaria entre sus habitantes, siempre que no implique una pérdida sustancial de calidad de vida. El principal obstáculo es económico: su economía depende casi exclusivamente de la pesca y de una fuerte subvención anual danesa, que desaparecería en caso de secesión.

Desde el punto de vista estratégico, Groenlandia ocupa una posición clave entre Norteamérica, Europa y Rusia. Controla accesos fundamentales al océano Ártico y alberga infraestructuras críticas para la defensa de Estados Unidos, como la base aérea de Thule, integrada en el sistema de alerta temprana y defensa antimisiles norteamericano. Esta localización convierte a la isla en una pieza esencial del equilibrio de seguridad transatlántico.

El cambio climático ha intensificado esta relevancia. El deshielo abre nuevas rutas marítimas —las del noroeste y noreste— y facilita el acceso a importantes reservas de recursos naturales. Groenlandia posee grandes yacimientos de tierras raras, uranio, petróleo y gas, fundamentales para las industrias tecnológicas y energéticas del siglo XXI. No obstante, la explotación de estos recursos genera una profunda división interna entre quienes los ven como una vía hacia la independencia económica y quienes alertan de los graves riesgos medioambientales y sociales, especialmente en el caso del uranio.

Esta riqueza potencial ha atraído el interés de China, que ha intentado utilizar Groenlandia como puerta de entrada al Ártico y como fuente de materias primas estratégicas. La presencia china, especialmente en proyectos mineros como Kuannersuit, ha generado inquietud tanto en Washington como en Copenhague, que han actuado coordinadamente para limitar su influencia. Estados Unidos, por su parte, ha reforzado su atención sobre la isla, llegando incluso a plantearse —de forma polémica— su compra en 2019, un episodio que evidenció hasta qué punto Groenlandia ha dejado de ser periférica.

En este contexto, la Unión Europea también desempeña un papel relevante. Aunque Groenlandia abandonó la Comunidad Económica Europea en 1985, mantiene una relación estrecha con la UE como País y Territorio de Ultramar (OCT). Para Bruselas, la isla es un socio estratégico en el Ártico, tanto por su posición geográfica como por su potencial en materias primas críticas, en un momento de creciente rivalidad geopolítica y reconfiguración de las cadenas de suministro globales.

En definitiva, Groenlandia se ha convertido en un territorio clave donde convergen cambio climático, recursos naturales, aspiraciones identitarias y rivalidades entre potencias. Su futuro —entre una mayor autonomía, una eventual independencia o una integración reforzada en las estrategias occidentales— será determinante para el equilibrio político y estratégico del Ártico en las próximas décadas.

Referencias:

AZNAR FERNÁNDEZ-MONTESINOS, Federico. Groenlandia en la geopolítica ártica. Documento de Análisis IEEE 31/2024. https://www.ieee.es/Galerias/fichero/docs_analisis/2024/DIEEEA31_2024_FEDAZN_Groenlandia.pdf (consultado 29/01/2026)


Fallo de inconstitucionalidad sacude concesión portuaria ligada al Canal y reaviva pulso geopolítico EE. UU.–China

CK Hutchison Holdings

El reciente fallo de la Corte Suprema de Justicia de Panamá, que declaró inconstitucional la concesión otorgada a la filial panameña de CK Hutchison Holdings para operar los puertos de Balboa y Cristóbal, ha trascendido el ámbito jurídico nacional para convertirse en un episodio de alto impacto político, económico y geoestratégico.

La decisión —adoptada de manera unánime— no solo pone fin a una relación contractual vigente desde finales de la década de 1990, sino que también altera el delicado equilibrio entre los intereses de Estados Unidos y China en una de las rutas comerciales más relevantes del mundo: el Canal de Panamá, por donde transita aproximadamente el 5% del comercio marítimo global.

Un fallo con raíces legales

De acuerdo con el Financial Times, el caso se origina en demandas presentadas desde 2021 y en una auditoría gubernamental realizada en 2025, la cual identificó presuntas irregularidades en la concesión y pérdidas estimadas en más de mil millones de dólares para el Estado panameño. En particular, se cuestionó la renovación por 25 años otorgada en 2021, realizada sin un proceso de licitación pública.

El New York Times coincide en que el tribunal fundamentó su decisión en aspectos técnicos, señalando que la extensión contractual no habría seguido los procedimientos de aprobación exigidos por la legislación panameña. El propio gobierno sostuvo que el fallo fue resultado de “extensas deliberaciones” judiciales y de procesos iniciados años antes, rechazando que la decisión haya respondido a presiones externas.

Desde la óptica interna, el mensaje oficial ha sido consistente: el Ejecutivo no intervino en el criterio del órgano judicial y corresponde acatar lo resuelto como expresión del Estado de derecho.

Transición operativa y nueva concesión

Tras conocerse el fallo, el presidente José Raúl Mulino anunció que, una vez la sentencia entre plenamente en vigor, los puertos serán administrados temporalmente por APM Terminals, filial del grupo danés A.P. Møller–Mærsk, mientras se diseña un nuevo proceso concesional.

El gobierno ha adelantado que la futura concesión deberá establecer condiciones “favorables para Panamá”, y no se descarta que ambos puertos sean licitados por separado, a fin de evitar concentrar su operación en un solo operador. El objetivo declarado es garantizar continuidad operativa, estabilidad laboral y mayor transparencia contractual.

El componente corporativo: un acuerdo en suspenso

El fallo judicial impacta directamente el acuerdo anunciado en 2025 mediante el cual CK Hutchison pretendía vender su participación en los puertos panameños —junto con decenas de terminales alrededor del mundo— a un consorcio liderado por BlackRock y Mediterranean Shipping Company (MSC), en una transacción cercana a los 23 mil millones de dólares.

Mientras el Financial Times destaca que el acuerdo había sido inicialmente celebrado por el presidente estadounidense, el New York Times recuerda que la operación quedó en entredicho luego de que Beijing manifestara su inconformidad y solicitara la inclusión de la empresa estatal china COSCO Shipping como accionista relevante.

Desde Asia, Nikkei Asia subraya que la decisión de la Corte panameña “reinicia el tablero”, pues al declararse inconstitucional la concesión original, cualquier nuevo operador —ya sea estadounidense, europeo o chino— deberá competir bajo las normas del marco legal panameño, devolviendo el proceso “a punto cero”.

Reacciones desde Washington, Beijing y Hong Kong

El fallo fue interpretado en Washington como una señal favorable. El Financial Times reporta que el embajador estadounidense en Panamá elogió la decisión como una afirmación del estado de derecho, mientras que el New York Times destaca que la Casa Blanca expresó públicamente su respaldo.

Para el presidente Donald Trump, quien ha insistido en reducir la influencia china en el hemisferio occidental, la decisión representa una victoria simbólica en su estrategia regional.

En contraste, la reacción china fue inmediata. Según Nikkei Asia, el Ministerio de Relaciones Exteriores de China afirmó que adoptará “todas las medidas necesarias” para proteger los intereses legítimos de sus empresas. El gobierno de Hong Kong fue aún más directo, rechazando el fallo y exhortando a sus compañías a revisar inversiones actuales y futuras en Panamá.

Estas posturas reflejan cómo un litigio de naturaleza contractual ha escalado hasta convertirse en un nuevo capítulo de la competencia entre potencias por influencia en América Latina.

Más allá de los puertos: soberanía jurídica como tercera vía

Uno de los elementos más relevantes del análisis internacional, destacado por Nikkei Asia, es la interpretación de la estrategia panameña como un ejercicio de soberanía jurídica. En lugar de alinearse abiertamente con una potencia o ceder ante presiones geopolíticas, Panamá optó por activar sus mecanismos legales internos.

Analistas citados por el medio asiático señalan que esta vía permitió al país crear una “tercera opción”: resolver el conflicto desde el derecho interno, obligando a todos los actores internacionales —BlackRock, MSC, COSCO u otros— a someterse a las reglas panameñas.

Este enfoque, aunque genera incertidumbre a corto plazo, otorga al Estado mayor margen de control y negociación sobre un activo estratégico sin precedentes.

Un precedente de alcance regional

El fallo de inconstitucionalidad de la concesión de Panama Ports Company no solo redefine el futuro de dos terminales clave del Canal, sino que sienta un precedente relevante para América Latina. En un contexto de creciente rivalidad entre grandes potencias, la decisión panameña muestra cómo los marcos legales nacionales pueden convertirse en instrumentos centrales de política estratégica.

Lo que ocurra en los próximos meses —el diseño de la nueva concesión, la reacción de los mercados y la eventual competencia internacional— determinará si este episodio fortalece la imagen de Panamá como un país que combina apertura económica con control institucional, o si introduce nuevos desafíos en materia de seguridad jurídica e inversión extranjera.

Referencias

  • Financial Times — Jude Webber, Michael Stott, Milagro Vallecillos, Arjun Neil Alim.
    “Panama court kicks Hong Kong’s CK Hutchison out of canal ports”, 29 de enero de 2026.
  • The New York Times — Peter Eavis, Alexandra Stevenson.
    “Panamanian Court Strikes Down Hong Kong Firm’s Canal Contract”, 30 de enero de 2026.

Nikkei Asia — James Hand-Cukierman.
“China vows to protect companies after CK Hutchison loses Panama ports”, 30 de enero de 2026.