Reservas de la CSS: el costo actuarial de la renta fija estatal
Artículo titulado «Reservas de la CSS: el costo actuarial de la renta fija estatal», escrito por el economista Francisco Bustamante Peña, exsubdirector general de la Caja de Seguro Social (2019-2022), publicado originalmente en el medio digital Nexo (nexo.la), el 8 de noviembre de 2026.
Fuente: Nexo – Consultar artículo original.
Lo kafkiano de las críticas a cómo invierte la Caja de Seguro Social (CSS) es que no dejan salida. Si invierte en renta variable, financia a la oligarquía criolla. Si invierte en el exterior, privilegia lo extranjero. Si compra bonos del Estado, el gobierno se farrea la plata de los asegurados. Ninguna de las tres pregunta lo que importa: si lo que rinde la cartera alcanza para pagar las pensiones de las próximas décadas.
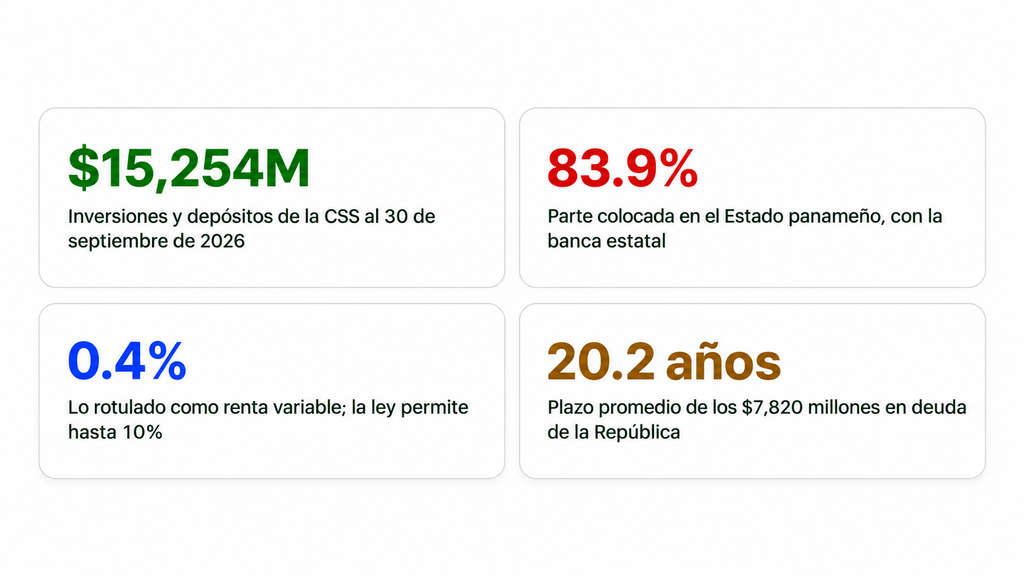
La CSS publicó el 6 de noviembre dónde están sus reservas: $15,254 millones al 30 de septiembre, 83.9% colocados en el Estado panameño. Ese retrato es necesario, pero se queda en la descripción. La ley orgánica orienta la inversión hacia títulos de renta fija del gobierno y depósitos en la banca pública, y esa orientación tiene consecuencias para la solidez actuarial del fondo.
Big Numbers
Lo que dice la ley
El marco general de inversiones está en los artículos 101 y 102 del Texto Único de la Ley 51, que incorpora la reforma de la Ley 462 de 2025. El 101 manda fijar los porcentajes de inversión según la seguridad, la liquidez, la solvencia y el mejor rendimiento posible, «en ese orden de prioridad». También exige que los bancos y emisores locales tengan una calificación de riesgo igual o mejor que la de la República.
El 102 reparte los topes: hasta 75% en deuda soberana, panameña o de otros países con grado de inversión, y de organismos multilaterales; hasta 30% en deuda de empresas; hasta 50% en depósitos en bancos con licencia de la Superintendencia, que en la práctica son los privados, y hasta 10% en acciones y fondos de inversión. Los depósitos a plazo en bancos estatales no tienen un porcentaje propio. Su único freno es el del artículo 108: no más de 75% del total en riesgo soberano de Panamá, sumando la deuda de la República y los plazos fijos en la banca estatal. Y el artículo 103 permite delegar en el Banco Nacional y la Caja de Ahorros la ejecución de hasta 90% de las inversiones.
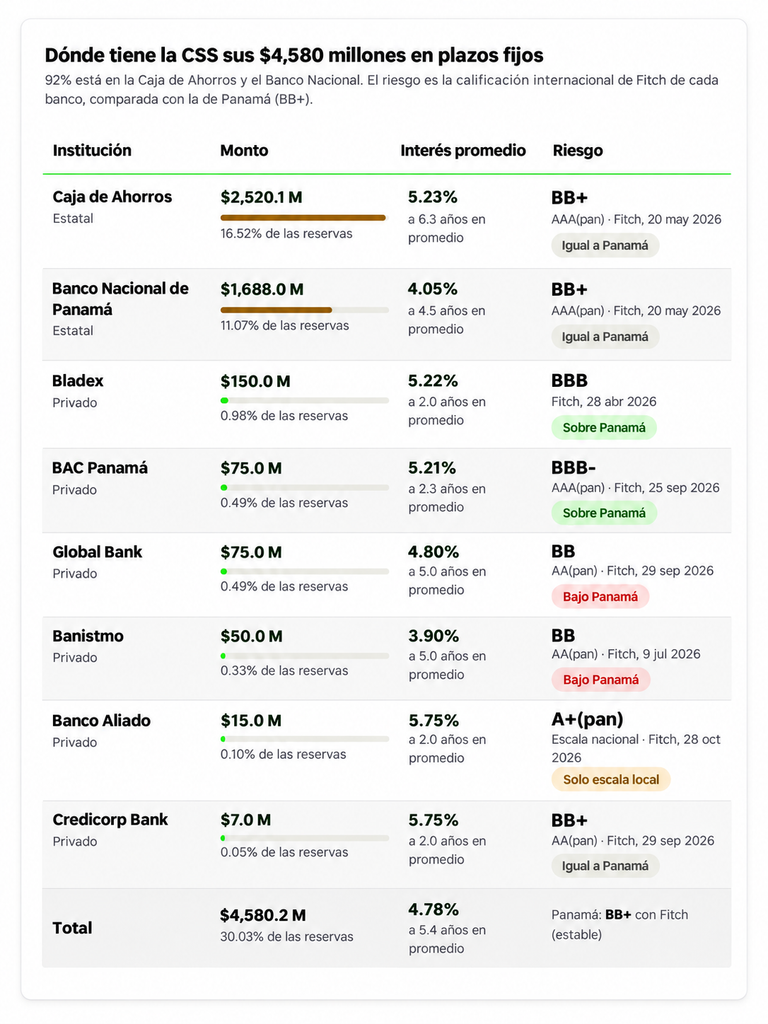
Hay otra pieza que pesa al comparar bancos públicos y privados. El artículo 107 declara que el dinero de la CSS colocado en bancos panameños o extranjeros es patrimonio autónomo: no responde por las deudas del banco, no entra en la masa de la liquidación si el banco cierra, no puede ser embargado y es el primero que se devuelve. Con esa protección legal, el argumento de que solo la banca pública es segura para los depósitos de la CSS pierde buena parte de su fuerza.
Así están repartidos hoy los plazos fijos de la CSS, con el interés que pagan y la calificación de riesgo de cada banco:
CSS · Depósitos a plazo al 30 de septiembre de 2026
CSS · Ley 51 y cartera al 30 de septiembre de 2026
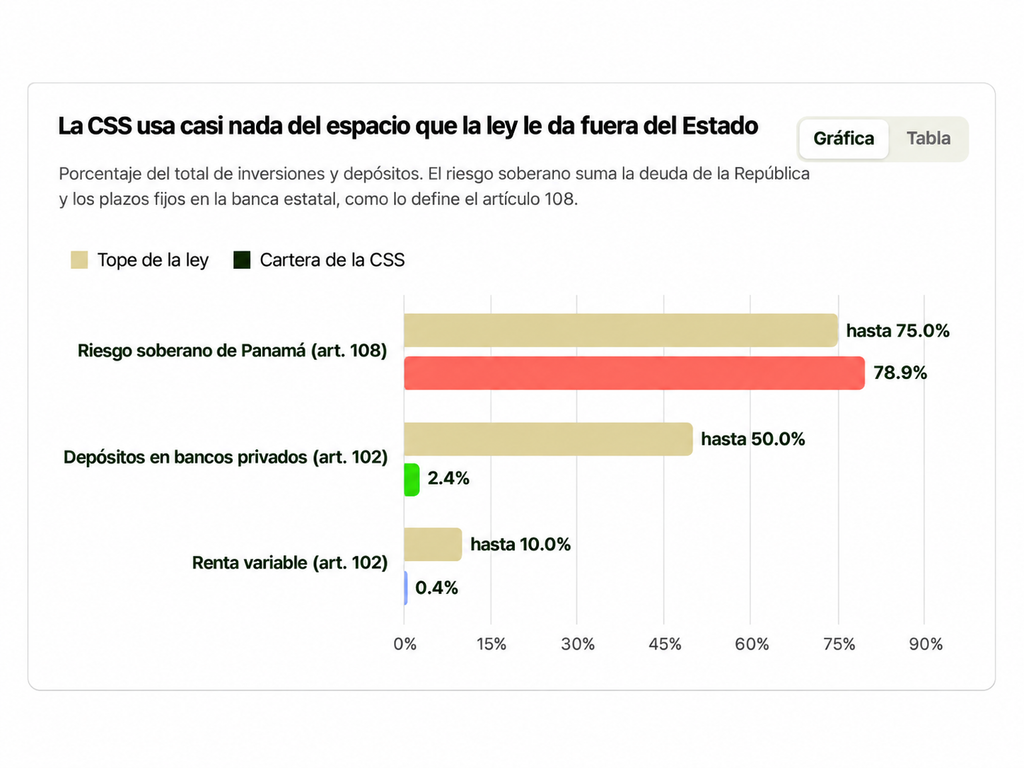
La cartera usa poco del espacio que la ley abre fuera del Estado. Los depósitos en seis bancos privados suman 2.4% del total. Lo que el informe de la CSS rotula como renta variable son $63 millones, 0.4%, y ni siquiera son acciones: son notas ligadas a Copa, al oro y a la plata, con cupón fijo. El riesgo soberano, medido como lo define el artículo 108, llega a 78.9%, sobre el tope de 75%. Buena parte de esa concentración es heredada: la propia ley aplica los nuevos topes solo a los vencimientos y a las inversiones nuevas, «evitando pérdidas de capital».
Lo que da la renta fija y lo que cobra
La renta fija es necesaria en un fondo de pensiones. Sus flujos son conocidos, sus vencimientos se pueden programar contra el calendario de pagos y, si el emisor cumple y el bono se mantiene hasta el final, las oscilaciones del mercado pesan poco.
El costo está en otra parte. Un bono que paga 4% con inflación de 3% deja 1% real. Cuando suben las tasas, cae el precio de los bonos que ya están en cartera, más cuanto más largo es el plazo, y el plazo promedio de la deuda de la República en manos de la CSS es de 20.2 años. Y la concentración soberana tiene una particularidad: el mismo Estado es emisor de los bonos, aportante del sistema y garante político de las prestaciones. Tener veinte emisiones del mismo gobierno diversifica vencimientos, no riesgo de crédito.
El efecto sobre el balance actuarial
De forma simplificada, el superávit o déficit actuarial es el valor de los activos más las cotizaciones futuras, menos el valor presente de las prestaciones y los gastos futuros. La inversión mueve dos piezas de esa ecuación: cuánto crecen los activos y qué tasa se puede usar con prudencia para descontar las obligaciones.
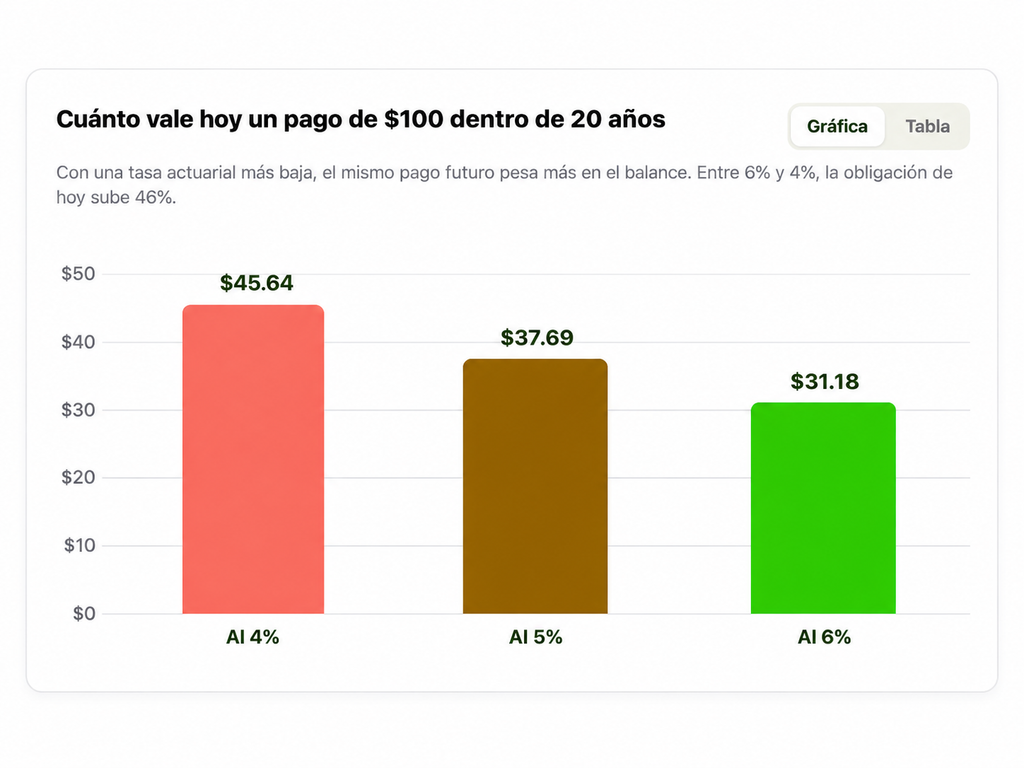
Una cartera conservadora exige una tasa actuarial conservadora, y una tasa más baja revela un pasivo más grande aunque el monto de la pensión no cambie. Entre 6% y 4%, la misma obligación pesa 46% más hoy.
Valor presente de una pensión
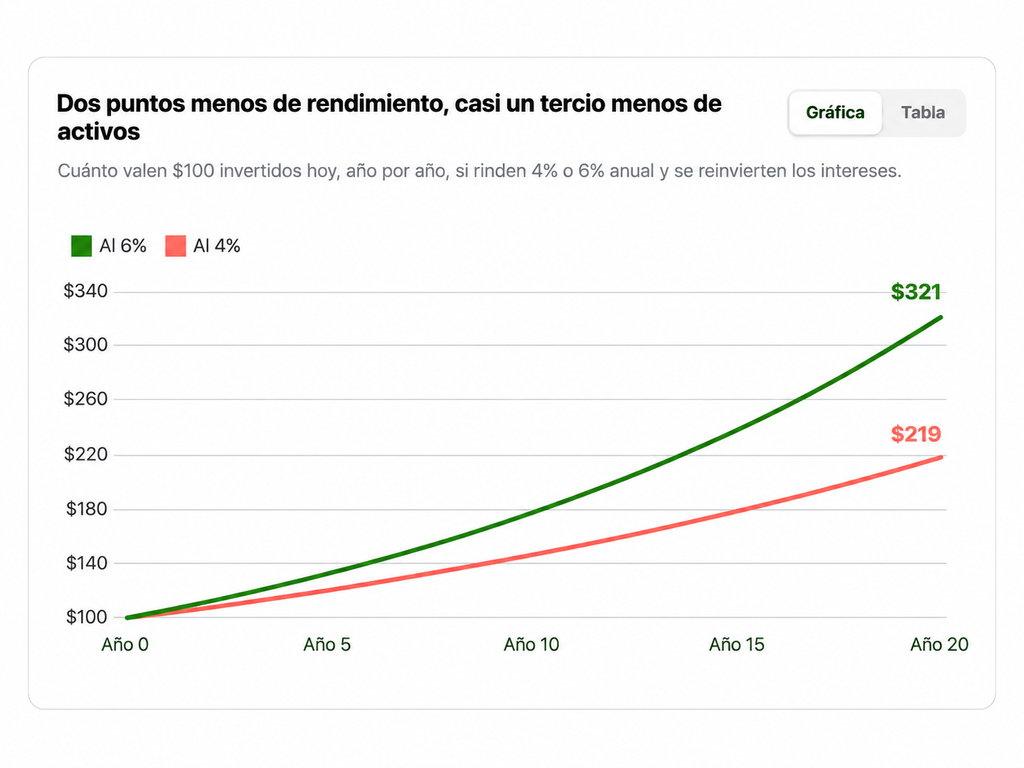
Del lado de los activos, la brecha se compone. Si un estudio supone 6% y la cartera rinde 4% de forma persistente, la diferencia no es de dos puntos: en 20 años, cada $100 invertidos al 4% se convierten en $219 y al 6% en $321: casi un tercio menos de activos.
Rendimiento compuesto
La valuación que hizo la OIT del programa de Invalidez, Vejez y Muerte en 2022 supuso que las reservas rendirían 4% nominal al año en el largo plazo; entre 2015 y 2019 habían rendido 4.2%. La cartera actual promete 5.54%, pero esa es la tasa pactada de los instrumentos, no lo que entra en caja. En 2025, el rendimiento contable rondó 4%. La combinación más peligrosa es una cartera de bajo rendimiento con una tasa actuarial optimista: los activos se proyectan como si fueran a crecer más de lo que la cartera permite, y el déficit aparece tarde.
Lo que propongo
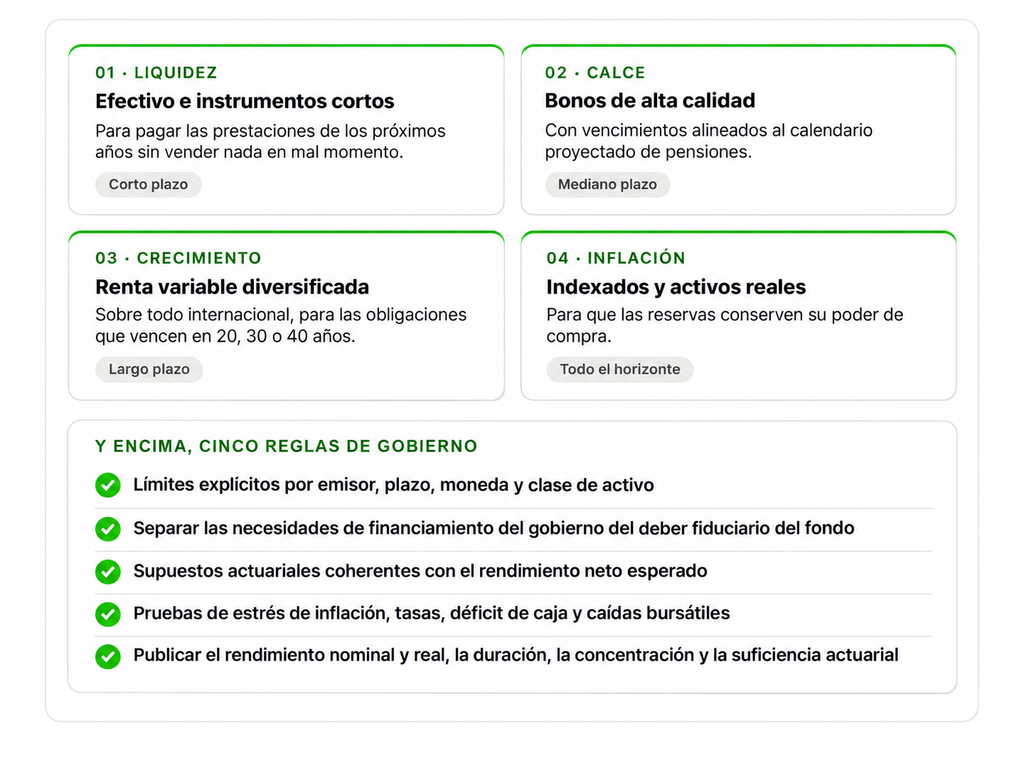
No existe una proporción óptima universal. La mezcla depende de la madurez del fondo, la relación entre cotizantes y pensionados, el déficit de caja y la duración de las obligaciones, y tiene que salir de un estudio actuarial, no de porcentajes fijados de antemano. Con esa salvedad, una cartera previsional sólida tiene cuatro segmentos, cada uno con un trabajo distinto:
UNA CARTERA EN CUATRO SEGMENTOS · PROPUESTA DEL AUTOR
El informe de septiembre es un primer paso en esa dirección: falta publicar el rendimiento que de verdad entra en caja y compararlo con lo que el fondo tiene que pagar.
Una aclaración, para que no se lea lo que no digo: la Ley 462 es algo mejor que la anterior, porque permite la aparición de las cuentas individuales. Donde todavía no se desprende del mecanismo del Estado controlador es en cómo se invierten los dineros.