Estamos construyendo las ciudades del mañana con el agua del ayer
escrito por LyE | 8 de septiembre de 2026
Por: Irene Diez de Carles Empresaria panameña con experiencia en soluciones para tratamiento y calidad de agua
Panamá continúa creciendo.
Nuevas torres cambian el horizonte de nuestras ciudades. Urbanizaciones se expanden hacia donde hace pocos años había potreros, hoteles, hospitales, centros comerciales e industrias que siguen impulsando el desarrollo del país.
Celebramos ese crecimiento porque representa inversión, empleo y progreso. Pero hay una pregunta que rara vez acompaña cada permiso de construcción, cada plano aprobado o cada primera piedra colocada: ¿De dónde saldrá el agua dentro de diez o veinte años para abastecer todo lo que hoy estamos construyendo?
Durante décadas diseñamos nuestras urbanizaciones bajo la premisa de que el agua siempre estaría disponible. Bastaba con abrir una llave para dar por sentado un recurso que parecía inagotable.
Hoy esa realidad está cambiando.
El cambio climático altera los patrones de lluvia. Los períodos secos son más intensos. Las cuencas enfrentan mayores presiones. La demanda crece cada año y el agua debe atender simultáneamente a hogares, hospitales, escuelas, industrias, agricultura y al Canal de Panamá, cuya operación depende de agua dulce.
La pregunta ya no es únicamente si tendremos suficiente agua.
La verdadera pregunta es si estamos diseñando nuestras ciudades para convivir con una nueva realidad hídrica.
Resulta paradójico que muchos edificios incorporan tecnología de punta en seguridad, comunicaciones, eficiencia energética y automatización, pero continúen considerando el agua únicamente como un servicio público del cual alguien más debe ocuparse.
La resiliencia hídrica debería convertirse en un criterio de diseño, tan importante como la resistencia estructural o la eficiencia energética.
Cada nuevo desarrollo debería preguntarse:
¿Cómo reducirá su consumo?
¿Cómo protegerá la calidad del agua que reciben los residentes?
¿Qué mecanismos tendrá para enfrentar interrupciones en el suministro?
¿Puede aprovechar agua de lluvia para usos no potables?
¿Está preparado para una población mayor dentro de veinte años?
Estas preguntas ya no pertenecen únicamente a ingenieros o autoridades. Son parte de la planificación responsable de cualquier comunidad.
El agua dejó de ser un recurso abundante para convertirse en uno de los principales factores que determinarán la competitividad y calidad de vida de las ciudades del futuro.
Las naciones que comprenden esta realidad planificarán con ventajas.
Las que no lo hagan reaccionarán cuando la crisis ya esté instalada.
Panamá aún tiene la oportunidad de decidir en cuál de esos dos grupos quiere estar.
No basta con construir más.
Debemos construir mejor.
Porque las ciudades del mañana no serán recordadas por la altura de sus edificios, sino por su capacidad para garantizar algo mucho más esencial: agua segura, suficiente y sostenible para quienes vivirán en ellas.
Quizás ha llegado el momento de dejar de preguntarnos cuántas urbanizaciones más podemos construir…
Las empresas dejan clientes. Los profesionales dejan prestigio. Pero quienes educan a una sociedad dejan legado.
La relevancia geoestratégica y geopolítica del Canal de Panamá
escrito por LyE | 8 de septiembre de 2026
El Canal conserva un valor insustituible para el comercio mundial, pero su importancia actual va más allá de la logística: se encuentra en el centro de la competencia entre Estados Unidos y China y debe servir como palanca para una economía panameña más resiliente, sostenible y basada en conocimiento.
Una infraestructura que sigue siendo insustituible
El Documento de Opinión IEEE 88/2026 presenta al Canal de Panamá como uno de los activos estratégicos más importantes del comercio marítimo mundial. Su relevancia no se limita a unir el Atlántico y el Pacífico: reduce distancias, tiempos y costos; sostiene cadenas de suministro; aporta previsibilidad a los mercados; y fortalece la seguridad alimentaria, energética e industrial de las economías que dependen del transporte marítimo.
La vía, inaugurada el 15 de agosto de 1914 y administrada plenamente por Panamá desde el 31 de diciembre de 1999, tiene una longitud aproximada de 82 kilómetros. Según el boletín, articula unas 180 rutas marítimas y conecta 1.920 puertos en 170 países. Por ella circula entre el 5 % y el 6 % del comercio marítimo mundial y su capacidad permite atender casi el 98 % de la flota mundial.
El texto también resalta el efecto de la ampliación culminada en 2016. El tercer juego de esclusas permitió el tránsito de buques neopanamax, con una capacidad aproximada de 14.000 TEU frente a los 4.400 TEU de los antiguos panamax. Con ello, el Canal no solo aumentó el volumen de carga que puede manejar, sino que contribuyó a modificar los patrones del transporte marítimo y obligó a puertos de distintos países a adaptar sus instalaciones a embarcaciones de mayor tamaño.
El Canal como eje de la economía panameña
El boletín describe al Canal como el núcleo de un conglomerado marítimo-logístico profundamente integrado con la economía nacional. Alrededor de los tránsitos y los peajes se desarrollan actividades portuarias, servicios a buques y carga, zonas francas, turismo, banca, registro de naves y otros servicios logísticos. Por eso, su impacto supera ampliamente los ingresos directos de la operación.
De acuerdo con las cifras recogidas por el autor, la contribución directa, indirecta e inducida del Canal equivale aproximadamente al 7,7 % del producto interno bruto. Al incorporar el clúster logístico, portuario, bancario y de servicios relacionados, distintas estimaciones sitúan su impacto ampliado entre el 30 % y el 45 % del PIB.
Para el año fiscal 2025, el documento reporta 13.404 tránsitos, ingresos por B/.5.705 millones y una ganancia neta de B/.4.134 millones. Los ingresos fueron 14,4 % superiores a los de 2024 y el tonelaje alcanzó 489,1 millones de toneladas CP/SUAB. El Canal transfirió B/.2.965 millones al Gobierno y acumuló B/.31.231 millones en aportes al Estado durante los primeros 26 años de administración panameña.
Para el año fiscal 2026, la ACP presupuestó ingresos por B/.5.207,2 millones, cifra 7,4 % inferior a la de 2025, ante una reducción prevista de entre 1.100 y 1.200 tránsitos vinculada a la incertidumbre económica y a las políticas arancelarias. Aun así, el boletín indica que los aportes al fisco se estimaron en B/.3.193,8 millones, 14,5 % más que en 2025.
La rivalidad entre Estados Unidos y China
La tesis central del documento es que el Canal se ubica hoy en uno de los espacios más sensibles de la competencia estratégica entre Estados Unidos y China. Para Washington, tanto la vía interoceánica como los puertos y corredores que la rodean forman parte de un perímetro esencial para su seguridad económica, comercial y marítima. Para Pekín, Panamá encaja en una estrategia de conectividad, expansión comercial y posicionamiento en nodos logísticos decisivos.
Panamá se adhirió en noviembre de 2017 a la Iniciativa de la Franja y la Ruta y fue el primer país centroamericano en hacerlo. El boletín recuerda que el presidente José Raúl Mulino anunció en febrero de 2025 la cancelación de ese acuerdo, decisión interpretada por el autor como una definición de la posición geopolítica panameña respecto de su socio tradicional, Estados Unidos.
La expansión china en puertos latinoamericanos es presentada como parte de una estrategia regional más amplia. El documento cita un informe del Center for Strategic and International Studies que registra una presencia china en la infraestructura portuaria regional dos veces mayor que cinco años antes. También indica que 37 puertos de América Latina operan con participación de capital o gestión china y que el 85 % se ubica en puntos neurálgicos del comercio entre Asia y América Latina.
Desde la perspectiva estadounidense expuesta en el boletín, esa presencia plantea riesgos de seguridad nacional y de influencia sobre infraestructuras críticas. Desde la perspectiva china, las inversiones buscan mejorar la conectividad, facilitar el comercio y desarrollar una red logística global eficiente. El contraste entre ambas lecturas convierte al Canal y su entorno portuario en un escenario de fricción donde se cruzan comercio, seguridad, soberanía y proyección de poder.
La neutralidad como principal defensa
Frente a la competencia entre potencias, el documento identifica la neutralidad permanente como el fundamento de la legitimidad, estabilidad y confiabilidad internacional del Canal. Los Tratados Torrijos-Carter, firmados el 7 de septiembre de 1977, encaminaron la transferencia de la vía a Panamá y establecieron un régimen de tránsito pacífico, abierto y no discriminatorio para buques de todas las banderas.
Según el análisis, la neutralidad protege la soberanía panameña porque impide que el Canal sea tratado como un instrumento de confrontación o como un activo negociable entre potencias. Su operación debe responder a decisiones soberanas, reglas jurídicas claras y criterios técnicos y comerciales. La ACP conserva la responsabilidad cotidiana de fijar calados, administrar cupos, coordinar con navieras, aseguradoras y agentes y emitir avisos cuando la disponibilidad de agua obliga a ajustar los tránsitos.
El boletín destaca la posición del presidente Mulino, para quien la neutralidad constituye la mejor y única defensa frente a amenazas específicas o globales. También menciona el Acuerdo de Seguridad suscrito con Estados Unidos en abril de 2025 y la sesión del Consejo de Seguridad de las Naciones Unidas de agosto de ese año como expresiones de una diplomacia orientada a sostener la autonomía panameña, la vigilancia de la vía y la confianza de la comunidad marítima.
La vulnerabilidad de las rutas marítimas mundiales
El valor geopolítico del Canal aumenta cuando otras rutas sufren conflictos, bloqueos, ataques o desastres naturales. El boletín sostiene que la guerra en Ucrania, la inestabilidad en Oriente Medio y la crisis del estrecho de Ormuz han obligado a reconfigurar rutas y han elevado la importancia de corredores seguros y políticamente estables.
De acuerdo con el documento, el cierre de facto de Ormuz desde marzo de 2026 favoreció un aumento del tránsito por Panamá, especialmente para el gas natural licuado que viaja desde Estados Unidos hacia Asia. Dependiendo del trayecto, utilizar el Canal puede reducir la navegación entre tres y quince días. En marzo de 2026, la vía operaba a plena capacidad, con entre 36 y 38 tránsitos diarios, después del levantamiento de restricciones asociadas a la sequía y con un calado máximo de 50 pies.
Los siete cuellos de botella identificados
El boletín ubica al Canal dentro de una red de siete pasos marítimos críticos cuya interrupción puede generar graves consecuencias económicas:
1. Canal de Panamá. Conecta el Atlántico y el Pacífico y funciona como ruta esencial para el comercio entre Asia, América y Europa.
2. Estrecho de Gibraltar. Une el Atlántico con el Mediterráneo; sus 14,4 kilómetros en el punto más estrecho le confieren importancia comercial y militar.
3. Canal de Suez. Conecta el Mediterráneo con la ruta hacia el golfo de Adén y concentra, según el boletín, entre el 12 % y el 15 % del tránsito de petróleo.
4. Bósforo y Dardanelos. Los estrechos turcos enlazan el mar Negro con el Mediterráneo y ocupan una posición estratégica entre Europa y Asia.
5. Estrecho de Ormuz. Es descrito como el punto más crítico: concentra entre el 20 % y el 25 % del petróleo mundial y aproximadamente una quinta parte del gas natural licuado.
6. Bab el-Mandeb. Conecta el mar Rojo con el golfo de Adén; los ataques hutíes han afectado el acceso a la ruta de Suez.
7. Estrecho de Malaca. Une el Índico con el Pacífico y canaliza cerca del 25 % de las mercancías mundiales, con especial relevancia para Asia y China.
Nuevas rutas y proyectos que alteran el mapa regional
El documento estudia dos proyectos promovidos con participación china que pueden reconfigurar los flujos del comercio transpacífico y competir, al menos parcialmente, con las rutas tradicionales asociadas al Canal.
El megapuerto de Chancay
Ubicado a unos 80 kilómetros de Lima e inaugurado el 14 de noviembre de 2024, Chancay crea una conexión directa con puertos chinos, especialmente Guangzhou. El boletín estima un trayecto aproximado de 30 días y una reducción de alrededor del 20 % en costos logísticos. La ruta evita el Canal de Panamá y puede beneficiar a Perú, Colombia, Ecuador, Chile y Brasil, consolidando a Chancay como centro portuario de la costa pacífica sudamericana.
Al mismo tiempo, el control mayoritario de COSCO Shipping alimenta preocupaciones estadounidenses sobre un posible uso dual, comercial y militar, y sobre sus implicaciones para la soberanía y la seguridad regional. Para el autor, Chancay no es solo un proyecto logístico: es una manifestación de la expansión económica y geopolítica de China en América Latina.
El Corredor Ferroviario Bioceánico Central
El segundo proyecto conecta el litoral atlántico brasileño con el Pacífico peruano. El memorando firmado durante la Cumbre de los BRICS de julio de 2025 abrió los estudios para una línea de más de 3.000 kilómetros entre el puerto de Ilhéus, en Brasil, y Chancay, en Perú. Su objetivo es agilizar las exportaciones agropecuarias y minerales hacia Asia, reducir tiempos y costos e integrar ferrocarriles, carreteras y vías navegables.
El proyecto fortalecería el papel de Brasil y Perú en el comercio global, consolidaría a China como socio principal de ambos países y ampliaría la conectividad de los BRICS. En conjunto con Chancay, podría alterar la arquitectura logística de América del Sur y ofrecer una conexión bioceánica distinta de la vía panameña.
Balboa y Cristóbal: puertos, concesión y soberanía
El tercer foco de tensión analizado se ubica en Panamá. La operación de los puertos de Balboa y Cristóbal por Panama Ports Company, subsidiaria de CK Hutchison Holdings, otorgaba a una empresa de Hong Kong presencia en ambos extremos del Canal. Para Estados Unidos, esta situación representaba un riesgo en una vía por la que transita aproximadamente el 40 % de su tráfico de contenedores.
El boletín repasa el anuncio de marzo de 2025 sobre la venta de 41 puertos, incluidos Balboa y Cristóbal, a un consorcio encabezado por BlackRock y Mediterranean Shipping Company. La transacción no se concretó en los términos anunciados y, posteriormente, la Contraloría General presentó dos demandas de inconstitucionalidad contra el contrato de 1997 y su prórroga, alegando irregularidades y pérdidas estatales superiores a B/.1.300 millones.
Según el documento, el 29 de enero de 2026 la Corte Suprema de Justicia declaró la invalidez constitucional del contrato. La decisión habría determinado una transición de 18 meses, durante la cual APM Terminals administraría Balboa y Terminal Investment Limited, vinculada a MSC, operaría Cristóbal, mientras se organiza una licitación y se define el modelo definitivo.
El fallo también dio lugar a reclamaciones internacionales. Panama Ports Company inició un arbitraje ante la Cámara de Comercio Internacional por al menos B/.1.500 millones y CK Hutchison amplió su notificación de disputa bajo un tratado bilateral de inversión. El boletín recoge la posición del Gobierno panameño de que la reclamación es desproporcionada y de que la defensa jurídica del Estado es sólida.
Para el autor, esta coyuntura ofrece la oportunidad de considerar los puertos como activos estratégicos para la economía y la seguridad nacional, no únicamente como fuentes de ingresos. La gestión futura debe preservar la continuidad operativa, elevar los estándares de las terminales, reforzar la autonomía del país y asegurar que sus beneficios sean tangibles para la población panameña.
Seguridad hídrica, inversión y sostenibilidad
La conservación de la ventaja competitiva del Canal depende de asegurar el agua, modernizar la infraestructura y adaptar la operación al cambio climático. El boletín informa que la ACP impulsa proyectos por más de B/.8.500 millones y que su portafolio total para la próxima década ronda B/.12.000 millones, incluyendo mantenimiento, modernización, descarbonización y transformación digital.
Entre las iniciativas principales se encuentra el embalse de Río Indio, con una inversión estimada de B/.1.500 a B/.1.600 millones, cuya licitación se proyectaba para finales de 2026, inicio de obras en 2027 y terminación en 2031. El objetivo es garantizar la seguridad hídrica del Canal por los siguientes 50 años.
El texto también menciona un gasoducto de entre B/.4.000 y B/.8.000 millones, con capacidad prevista de dos millones de barriles diarios, y dos nuevos puertos en Corozal y la isla Telfers, con inversión conjunta de B/.2.600 millones. Estos puertos añadirían cinco millones de TEU a la capacidad de transbordo existente de 9,5 millones.
A estas obras se suman B/.500 millones destinados a transformación digital, programas de descarbonización, acciones para optimizar el uso del agua, reducir emisiones y aumentar la resiliencia, así como trabajo permanente en la cuenca hidrográfica para proteger el recurso hídrico y mejorar las condiciones de las comunidades vinculadas a ella.
Más allá del tránsito: una nueva estrategia de desarrollo
El boletín advierte que Panamá no debe limitarse a administrar una renta derivada de su posición geográfica. La siguiente etapa consiste en convertir el Canal y el sistema logístico en una plataforma de mayor valor añadido, capaz de atraer empresas que se establezcan de forma permanente y de integrar infraestructura, talento, tecnología, producción e innovación.
Las oportunidades identificadas incluyen la microelectrónica y los semiconductores, la biotecnología basada en la biodiversidad panameña, la digitalización de servicios y otros sectores intensivos en conocimiento. El objetivo debe ser generar empleo especializado, captar inversión extranjera de largo plazo y convertir al país en un centro regional de innovación, no solo en un punto de tránsito.
Para alcanzar esa transformación, el documento plantea reglas claras, coordinación entre los sectores productivos y académicos, transferencia de conocimiento y una gobernanza capaz de sostener prioridades estratégicas más allá de los ciclos políticos. La diversificación no supone abandonar el Canal, sino utilizarlo como plataforma para una economía más sofisticada, resiliente y sostenible.
Conectividad interna y beneficios compartidos
El análisis también señala una brecha interna: mientras Panamá ha construido una notable conectividad hacia el exterior, la integración eficiente del territorio nacional ha recibido menor atención. El reto es trasladar la eficiencia logística internacional a las regiones del país y convertirla en cohesión económica y social.
En ese contexto se ubican proyectos como el cuarto puente sobre el Canal, el corredor ferroviario nacional, el corredor de las playas, las asociaciones público-privadas para carreteras y otras infraestructuras estratégicas. El boletín sostiene que estas obras pueden reducir tiempos de traslado, activar regiones con potencial subutilizado y mejorar el acceso a polos turísticos y productivos.
En una economía donde los costos logísticos pueden representar entre el 15 % y el 30 % del valor de un producto, las mejoras multimodales inciden directamente en la competitividad de la agroindustria, el comercio y las exportaciones. Cada nuevo nodo puede estimular servicios, vivienda, empleo y actividad empresarial. No obstante, el autor reconoce que estas transformaciones deben apoyarse en planificación rigurosa y atender las objeciones ambientales, sociales y de trazado.
Síntesis de las conclusiones del boletín
Primera. El Canal es insustituible para el comercio internacional y continúa siendo una de las principales fuentes de ingresos del Estado panameño.
Segunda. La rivalidad entre Estados Unidos y China ha trasladado la disputa geopolítica al control e influencia sobre puertos, concesiones y corredores logísticos.
Tercera. La neutralidad derivada de los Tratados Torrijos-Carter es la base de la confianza internacional y el principal instrumento para proteger la soberanía panameña.
Cuarta. Las crisis en otros cuellos de botella, especialmente Ormuz, refuerzan al Canal como garantía de continuidad para el comercio y el transporte energético.
Quinta. Chancay, el corredor bioceánico y la expansión portuaria china están creando una nueva arquitectura logística regional que Panamá debe evaluar con visión estratégica.
Sexta. El futuro del país exige seguridad hídrica, modernización portuaria, digitalización, descarbonización y diversificación hacia actividades de alto valor añadido.
Séptima. Panamá enfrenta una coyuntura compleja, pero su institucionalidad, neutralidad y capacidad de planificación pueden convertir las tensiones actuales en oportunidades de crecimiento.
Conclusión general
La lectura integral del boletín conduce a una idea central: el Canal de Panamá sigue siendo un bien público global y un activo estratégico decisivo para el país. Su importancia económica permanece intacta, pero su relevancia geopolítica ha aumentado debido a la fragmentación del comercio, la vulnerabilidad de las rutas marítimas y la competencia entre Estados Unidos y China.
La respuesta de Panamá debe descansar en tres pilares: neutralidad efectiva, soberanía institucional y visión de largo plazo. Preservar la operación técnica, previsible y no discriminatoria del Canal es indispensable, pero también lo es utilizar sus ventajas para asegurar el agua, modernizar la red logística, integrar el territorio, promover la innovación y generar oportunidades de mayor valor para la población. El desafío no consiste solamente en proteger una ruta interoceánica, sino en convertirla en la base de una estrategia nacional más diversificada, inclusiva y sostenible.
Nota: Este artículo resume y organiza los datos, valoraciones y conclusiones contenidos en el boletín citado. Las afirmaciones sobre acontecimientos, cifras y posiciones geopolíticas se presentan conforme a esa fuente.
Las huellas del apego: cómo las primeras relaciones moldean nuestra vida adulta
escrito por Maria Alejandra Quintero | 8 de septiembre de 2026
Desde los primeros días de vida, los seres humanos desarrollamos vínculos con las personas que nos cuidan. A través de sus respuestas, su cercanía y la manera en que satisfacen nuestras necesidades físicas y emocionales, comenzamos a construir una idea fundamental sobre nosotros mismos, los demás y el mundo que nos rodea.
Este proceso, estudiado ampliamente por la psicología, se conoce como apego. Aunque suele asociarse con la infancia, sus efectos pueden extenderse mucho más allá de los primeros años de vida, influyendo en la forma en que establecemos relaciones, enfrentamos los conflictos y buscamos apoyo emocional durante la adultez.
¿Qué es el apego?
La teoría del apego fue desarrollada principalmente por el psiquiatra y psicoanalista británico John Bowlby, quien planteó que la necesidad de establecer vínculos afectivos constituye una parte fundamental de la naturaleza humana.
El apego permite que el niño encuentre protección y seguridad en sus figuras cuidadoras. Cuando estas responden de manera sensible y consistente a sus necesidades, el niño puede desarrollar una sensación de confianza que le permite explorar su entorno, aprender y regresar a esa figura cuando necesita consuelo o protección.
Esta idea es conocida como “base segura”: saber que existe alguien disponible y confiable proporciona seguridad para descubrir el mundo.
A partir de estas primeras experiencias, las personas comienzan a construir representaciones sobre sí mismas y sobre los demás. En términos sencillos, aprendemos, en cierta medida, qué podemos esperar de las relaciones: si los demás estarán disponibles cuando los necesitemos, si podemos confiar, si expresar nuestras emociones será aceptado o si debemos protegernos manteniendo distancia.
¿Por qué es importante el apego?
El apego cumple una función fundamental en el desarrollo emocional. Los vínculos tempranos pueden contribuir al desarrollo de la autoestima, la regulación emocional, la confianza y la capacidad para establecer relaciones significativas.
Un vínculo seguro no significa una infancia perfecta ni padres que nunca cometen errores. Significa, principalmente, contar con figuras cuidadoras que, de manera suficientemente consistente, proporcionen protección, afecto y disponibilidad emocional.
Cuando una persona se siente segura en sus relaciones, puede desarrollar mayor confianza para explorar, aprender y afrontar situaciones nuevas. Cuando, por el contrario, las experiencias de cuidado son impredecibles, distantes o generan temor, pueden desarrollarse estrategias diferentes para buscar seguridad y relacionarse con los demás.
Estas experiencias no determinan completamente nuestro futuro, pero pueden dejar huellas que influyan en nuestra manera de interpretar y responder ante las relaciones.
Las primeras experiencias y la vida adulta
Una de las preguntas más interesantes que plantea la teoría del apego es qué ocurre con aquellas primeras experiencias cuando crecemos.
La respuesta está, en parte, en los llamados modelos internos de trabajo: representaciones que se construyen a partir de nuestras experiencias y que pueden influir en las expectativas que tenemos sobre nosotros mismos y sobre los demás.
Por ejemplo, una persona que ha aprendido que puede confiar en otros puede sentirse más cómoda al pedir ayuda o expresar sus necesidades. En cambio, alguien que ha aprendido que la cercanía puede terminar en rechazo puede desarrollar mayor temor al abandono o preferir mantener cierta distancia emocional.
Esto puede manifestarse en las relaciones de pareja, las amistades e incluso en otros vínculos importantes de la vida adulta.
Sin embargo, es importante evitar las etiquetas. El apego no debe utilizarse para explicar toda conducta humana ni para clasificar a las personas de manera rígida.
Los estilos de apego
La investigación sobre el apego ha identificado diferentes patrones de vinculación.
El apego seguro suele caracterizarse por una mayor confianza en uno mismo y en los demás, así como por la capacidad de disfrutar de la cercanía emocional sin perder la autonomía.
El apego ansioso puede manifestarse mediante una preocupación intensa por el rechazo o el abandono y una necesidad elevada de confirmación afectiva.
El apego evitativo puede expresarse a través de una tendencia a mantener distancia emocional, priorizar la autosuficiencia y sentirse incómodo ante una excesiva cercanía o dependencia.
El apego desorganizado caracterizado por patrones contradictorios de acercamiento y evitación, que pueden estar relacionados con experiencias tempranas especialmente complejas.
Estos estilos no deben entenderse como diagnósticos ni como etiquetas permanentes. Las relaciones humanas son mucho más complejas y pueden cambiar a lo largo del tiempo.
¿Cómo puede influir el apego en nuestras relaciones?
En la adultez, nuestras experiencias de apego pueden influir en aspectos como la confianza, la intimidad, la comunicación, la manera de afrontar los conflictos y la forma en que buscamos apoyo emocional.
Por ejemplo, ante un desacuerdo, una persona puede buscar inmediatamente cercanía y reafirmación, mientras otra puede necesitar espacio y distancia. Ninguna de estas respuestas aparece de manera aislada: nuestra historia personal, nuestras experiencias posteriores y el contexto también influyen.
Esta perspectiva no justifica comportamientos dañinos, pero sí puede ayudarnos a comprender mejor la complejidad de los vínculos humanos.
¿Estamos destinados a repetir nuestra historia?
Quizás una de las ideas más importantes de la teoría del apego es que nuestras primeras experiencias no determinan de manera absoluta quiénes seremos.
A lo largo de la vida tenemos nuevas relaciones, experiencias y oportunidades de aprendizaje. Una relación significativa y segura puede convertirse en una nueva experiencia emocional que modifique nuestras expectativas. Del mismo modo, procesos de reflexión y acompañamiento psicológico pueden favorecer un mayor autoconocimiento y nuevas formas de relacionarnos.
Esto significa que comprender nuestro estilo de apego no debe convertirse en una sentencia sobre nuestra personalidad o nuestras relaciones.
Al contrario, puede ser una oportunidad para reconocer patrones, comprender nuestras necesidades emocionales y decidir qué queremos conservar y qué queremos transformar.
Las huellas no son cadenas
Hablar de apego es hablar de una necesidad profundamente humana: sentirnos seguros, queridos y conectados con los demás.
Las primeras relaciones tienen un papel importante porque son uno de los primeros espacios donde aprendemos sobre la confianza, la cercanía y la seguridad emocional. Sus experiencias pueden dejar huellas que acompañen nuestra historia, pero esas huellas no tienen por qué convertirse en cadenas.
La vida nos ofrece nuevas oportunidades para construir vínculos, aprender otras formas de comunicación y desarrollar una relación más consciente con nuestras propias emociones.
Quizás ahí reside una de las ideas más esperanzadoras de la psicología: nuestro pasado puede explicar parte de nuestra historia, pero no tiene que escribir por completo nuestro futuro.
Las primeras relaciones pueden escribir los primeros capítulos de nuestra historia emocional. Sin embargo, los siguientes capítulos continúan construyéndose con cada experiencia, cada vínculo y cada decisión que tomamos.
Ley 546 de 2026: La exoneración del ITBI ya es Ley
escrito por Elvira Anderson | 8 de septiembre de 2026
Una nueva oportunidad para compradores, promotores y el mercado inmobiliario panameño
Lo que hace apenas unas semanas era una propuesta para reactivar el mercado inmobiliario panameño, desde hoy es una realidad.
El presidente de la República sancionó el 31 de agosto de 2026 la Ley 546, mediante la cual se modifica el artículo 4 de la Ley 106 de 1974 y se establece un nuevo régimen de exoneración del Impuesto de Transferencia de Bienes Inmuebles (ITBI) aplicable a la primera operación de venta de viviendas nuevas. La Ley fue publicada ese mismo día en la Gaceta Oficial No. 30601-B y comenzó a regir el 1 de septiembre de 2026.
La aprobación de esta norma representa mucho más que una reducción tributaria. Su impacto puede extenderse a toda la cadena inmobiliaria: familias que estaban esperando poder formalizar la adquisición de su vivienda, promotores con unidades terminadas pendientes de colocar, proyectos cuya comercialización se había desacelerado, entidades financieras y, finalmente, el propio sector construcción y la generación de empleo.
Precisamente, uno de los objetivos que acompañó la iniciativa desde su presentación fue reactivar proyectos de vivienda, incentivar la construcción y facilitar el acceso de las familias a una vivienda propia.
¿Qué cambia desde ahora?
La Ley establece que la primera operación de venta de una vivienda nueva estará exenta del ITBI respecto de los primeros B/.120,000 de la base imponible, siempre que la venta se formalice dentro de los dos años siguientes a la expedición del permiso de ocupación.
Esto significa que una vivienda con una base imponible de hasta B/.120,000 podrá ser transferida sin que se genere ITBI.
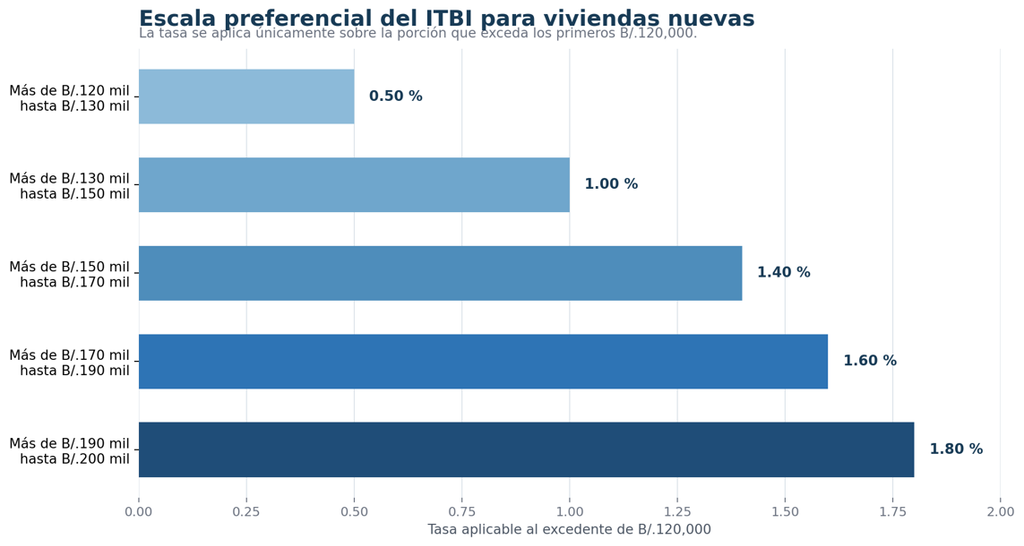
Para viviendas cuyo valor sea superior a B/.120,000 y no exceda B/.200,000, los primeros B/.120,000 continúan exentos y el impuesto se calcula solamente sobre el excedente, utilizando una escala preferencial que va desde 0.50% hasta 1.80%, según el valor de la operación.
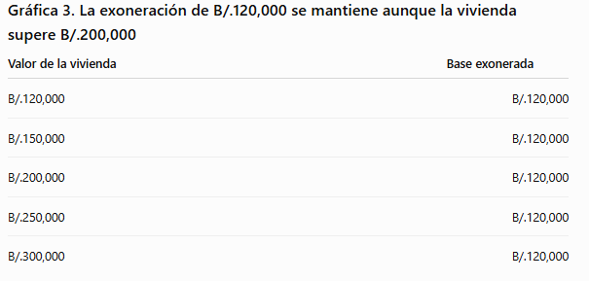
Pero la Ley incorpora un beneficio adicional particularmente importante: si la vivienda supera los B/.200,000, tampoco se pierde la exoneración de los primeros B/.120,000. En estos casos, el excedente se somete al régimen general del ITBI.
Esto amplía considerablemente el alcance práctico de la reforma, pues el beneficio no queda limitado exclusivamente al segmento de viviendas de hasta B/.200,000.
Gráfica 1. Escala preferencial aplicable al excedente de B/.120,000.
Lectura de la gráfica:
La exoneración cubre hasta B/.120,000 de la base imponible. Si el valor de la vivienda supera esa suma, el impuesto no desaparece, pero se calcula únicamente sobre el excedente, de acuerdo con el régimen que corresponda.
Una disposición que puede destrabar operaciones que estaban en espera
Probablemente uno de los aspectos más importantes de la nueva Ley se encuentra en su régimen transitorio.
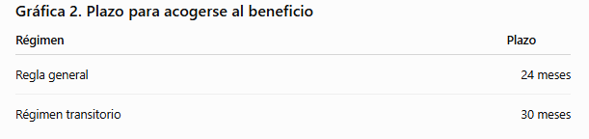
La norma permite que las primeras ventas de viviendas nuevas que se formalicen a partir de su entrada en vigencia puedan acogerse al beneficio aunque el permiso de ocupación haya sido expedido antes del 1 de septiembre de 2026, siempre que la operación se formalice dentro de los 30 meses siguientes a la expedición de ese permiso.
Esta disposición puede tener un efecto particularmente importante para compradores y promotores que durante los últimos meses se encontraban frente a operaciones cuya formalización había quedado pendiente o cuya viabilidad económica se había visto afectada por el costo del ITBI.
En otras palabras, la Ley no mira solamente hacia los nuevos proyectos que se desarrollen a partir de ahora; también crea una ventana para determinadas viviendas ya construidas y con permisos de ocupación previamente expedidos.
Para muchas familias que habían separado una vivienda, suscrito una promesa de compraventa o se encontraban gestionando su financiamiento, esta disposición puede representar la posibilidad de retomar una operación que había quedado en incertidumbre.
Para las constructoras y promotores, significa la posibilidad de movilizar inventarios existentes, concretar ventas pendientes y recuperar capacidad para iniciar nuevos proyectos.
Lectura de la gráfica:
El régimen transitorio amplía de 24 a 30 meses el plazo para acogerse al beneficio en determinados casos, lo que puede ayudar a destrabar operaciones que permanecían pendientes de formalización.
Beneficios para quienes están comprando una vivienda
Aunque jurídicamente el ITBI corresponde al vendedor, reducir la carga tributaria de una operación inmobiliaria puede favorecer al comprador de manera indirecta al disminuir los costos asociados con la comercialización del proyecto y facilitar que las operaciones puedan concretarse.
Pero existe además una protección directa.
La Ley establece expresamente que será nula de pleno derecho cualquier cláusula mediante la cual se pretenda imponer al comprador el pago, reembolso o asunción del ITBI que legalmente corresponda al vendedor.
Esto significa que el beneficio fiscal no puede ser neutralizado mediante una cláusula contractual que simplemente traslade nuevamente el impuesto al adquirente.
La norma aporta así mayor transparencia a la operación y obliga a promotores, vendedores y asesores legales a revisar cuidadosamente los modelos de promesas de compraventa, contratos de compraventa y escrituras públicas que se utilicen a partir de ahora.
Otro dato importante: no tiene que ser la primera vivienda del comprador
La redacción de la Ley se refiere a la “primera operación de venta de viviendas nuevas”, es decir, a la primera venta del inmueble nuevo, y no establece como condición que se trate de la primera vivienda que adquiere el comprador.
Esta distinción es importante porque amplía el universo de operaciones que potencialmente pueden beneficiarse del nuevo régimen.
Lectura de la gráfica:
Uno de los cambios más relevantes es que el beneficio de los primeros B/.120,000 no desaparece automáticamente al superar los B/.200,000. Esto amplía el alcance práctico de la medida.
Menos trámites para aplicar la exoneración
Existe otro cambio que, aunque puede pasar desapercibido, podría tener consecuencias muy positivas en la velocidad con la que se cierran las operaciones.
Para acogerse al beneficio, el vendedor deberá dejar constancia en la escritura pública, bajo la gravedad de juramento, de que se trata de una vivienda nueva, que corresponde a su primera operación de venta y que se encuentra dentro del plazo establecido por la Ley.
Sin embargo, no será necesario obtener previamente de la Dirección General de Ingresos una certificación de exclusión del ITBI.
La operación deberá ser reportada posteriormente a la DGI para fines de registro, trazabilidad, fiscalización y control, pero ese reporte no constituye una autorización previa para utilizar el beneficio.
Desde el punto de vista práctico, esta modificación puede contribuir a simplificar la formalización de las compraventas y reducir uno de los componentes administrativos que pueden retrasar el cierre de una operación inmobiliaria.
Esquema práctico del nuevo procedimiento
Vivienda nueva → Primera venta → Declaración en escritura pública bajo juramento → Formalización de la compraventa → Reporte posterior a la DGI.
Punto clave:
No se requiere certificación previa de exclusión del ITBI por parte de la DGI.
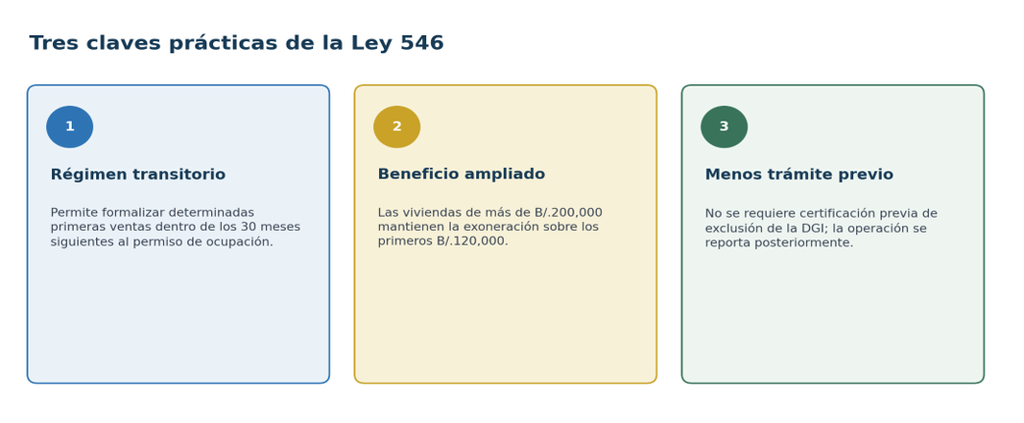
Gráfica 4. Tres claves prácticas para aplicar y comprender la Ley 546.
¿Qué significa para las constructoras y promotores?
El efecto para el sector construcción puede producirse en varias direcciones.
Un menor costo tributario favorece la comercialización de viviendas nuevas, facilita la colocación de inventario terminado y puede mejorar la viabilidad económica de nuevos proyectos.
Al mismo tiempo, el régimen transitorio de 30 meses puede ser especialmente relevante para desarrollos que ya cuentan con permiso de ocupación, pero mantienen unidades pendientes de vender.
Esto puede traducirse en mayor rotación de inventario, recuperación de liquidez para los promotores y mayores posibilidades de reinvertir esos recursos en nuevos desarrollos.
La Cámara Panameña de la Construcción ha señalado que la medida puede contribuir a estimular la adquisición de viviendas, fortalecer la inversión y generar condiciones favorables para la reactivación de la construcción y del empleo.
Cadena de impacto para promotores y constructoras
Exoneración fiscal → Mayor posibilidad de cerrar ventas → Rotación de inventario → Recuperación de liquidez → Nuevos proyectos → Mayor actividad económica y empleo
¿Y qué ocurre con los bancos y los préstamos hipotecarios?
Aquí es necesaria una precisión jurídica importante: la Ley 546 no modifica directamente las condiciones de los préstamos hipotecarios ni obliga a los bancos a otorgar financiamiento.
Sin embargo, sus efectos pueden complementar de manera importante al régimen vigente de intereses preferenciales para préstamos hipotecarios, establecido mediante la Ley 468 de 2025.
Ese régimen contempla subsidios sobre la tasa de interés en determinados segmentos de vivienda, lo que puede reducir la mensualidad del préstamo hipotecario para quienes califican. El Ministerio de Vivienda y Ordenamiento Territorial ha señalado que este esquema se desarrolla en coordinación con bancos y promotores y que busca impulsar nuevos desarrollos de vivienda.
La combinación de ambas medidas puede resultar especialmente relevante para una familia: por un lado, una estructura tributaria más favorable para la adquisición de la vivienda nueva y, por otro, la posibilidad de acceder, cuando corresponda, a un financiamiento hipotecario bajo el régimen de intereses preferenciales.
Desde la perspectiva bancaria, una mayor cantidad de operaciones inmobiliarias que logren llegar a la etapa de cierre también puede traducirse en una mayor demanda de créditos hipotecarios.
Naturalmente, la aprobación de cada financiamiento continuará dependiendo de la capacidad de pago del solicitante, su evaluación crediticia y las políticas de riesgo de cada entidad financiera.
Un efecto que trasciende al comprador y al vendedor
La importancia económica de la nueva Ley está precisamente en que sus efectos no terminan en una sola compraventa.
Cuando una vivienda logra venderse, interviene una cadena mucho más amplia: promotores, bancos, corredores de bienes raíces, arquitectos, ingenieros, contratistas, proveedores de materiales, aseguradoras, abogados, notarios y múltiples actividades comerciales relacionadas con la construcción y adquisición de una vivienda.
Por ello, reactivar la venta de viviendas significa también movilizar financiamiento, inversión privada y empleo.
El propio Ejecutivo ha señalado que la medida pretende facilitar el acceso a la vivienda y, simultáneamente, dinamizar una industria considerada estratégica para la generación de empleos.
Gráfica 5. Cadena de beneficios que puede activar una venta de vivienda nueva.
Análisis RBC: de un incentivo fiscal a una oportunidad de reactivación
Desde la perspectiva de Rivera, Bolívar y Castañedas, uno de los principales méritos de la Ley 546 consiste en que no se limita a crear una exoneración hacia el futuro, sino que incorpora herramientas capaces de atender parte de la realidad que enfrentaba el mercado inmobiliario.
La disposición transitoria de 30 meses merece especial atención. Puede permitir que determinadas operaciones relacionadas con viviendas que ya contaban con permiso de ocupación encuentren nuevamente una oportunidad para formalizarse bajo el régimen fiscal favorable.
Esto puede resultar especialmente importante para familias que habían avanzado significativamente en la adquisición de una vivienda y para proyectos que mantenían unidades construidas sin poder completar su proceso de venta.
Asimismo, la exoneración de los primeros B/.120,000 incluso en viviendas cuyo valor supera B/.200,000 amplía el alcance económico de la medida y evita que el beneficio desaparezca abruptamente por superar determinado rango de precio.
A esto se suma la simplificación del procedimiento ante la DGI y la protección expresa que impide trasladar contractualmente al comprador el ITBI correspondiente al vendedor.
El resultado es una reforma que puede producir beneficios para compradores, vendedores, promotores, constructoras y entidades financieras, al contribuir a que más operaciones inmobiliarias puedan llegar efectivamente a su cierre.
Una nueva oportunidad para muchas familias
Para una familia que lleva meses esperando concretar la compra de su vivienda, la importancia de esta Ley no se mide únicamente en porcentajes o cálculos tributarios.
Puede significar volver a evaluar una compra que había sido suspendida, retomar un financiamiento hipotecario, formalizar una promesa de compraventa pendiente o finalmente recibir las llaves de una vivienda que durante meses estuvo fuera de alcance.
Y para el sector construcción significa algo igualmente importante: transformar inventario detenido en nuevas ventas, nuevas obras y nuevos empleos.
La Ley 546 comienza a regir precisamente hoy. El verdadero alcance de sus efectos comenzará a observarse en los próximos meses, cuando compradores, promotores, bancos y autoridades tributarias empiecen a aplicar el nuevo régimen en operaciones concretas.
El presupuesto general del Estado como hoja de ruta planificada o lista de deseos.
escrito por Victor Cruz | 8 de septiembre de 2026
Introducción
¿Es el Presupuesto General del Estado (PGE) la hoja de ruta planificada del Gobierno Nacional o solo es una lista de Ingresos y Gastos vertidos a lo largo y ancho de la estructura gubernamental actual?
Esta es la pregunta que muchos se hacen cuando el Órgano Ejecutivo presenta ante la Asamblea Nacional el proyecto de Presupuesto en el cual se muestra el accionar del gobierno para el próximo año.
Son reales las expectativas contempladas en dicho proyecto o son las ilusiones a la que aspira, año a año, cada una de las entidades públicas que constituyen la estructura administrativa del actual gobierno.
¿Por qué aumenta cada año? ¿Qué criterios se usan para incrementar el PGE? ¿Alcanzan los Ingresos para cubrir ese incremento? ¿Se disminuirán los Gastos para que los Ingresos soporten mejor la carga? ¿Por qué no se trabaja con un Presupuesto similar al año anterior, incluso porque no un PGE menor al del año pasado?
Para quienes entendemos algo de esto, éstas serían algunas de las preguntas que nos haríamos año a año al momento de presentarse el proyecto de PGE siguiente.
¿Qué es el PGE?
Etimológicamente, la palabra Presupuesto está compuesta de dos partes: la primera, el prefijo “PRE” que quiere decir “ANTES DE”, y la segunda “SUPUESTO” que significa “SUCESO”, por lo cual, un Presupuesto es aquello que se organiza con anterioridad a que suceda.
Siguiendo al pie de la letra esta definición, el PGE viene a ser la organización previa de las acciones que un Gobierno pretende realizar en un año, cuantificadas en Gastos y la forma de costearlos vía los Ingresos Estimados que se aspira a recaudar.
Acorde a las declaraciones realizadas por el Ministro de Economía y Finanzas, el PGE-2027 se incrementará en un poco más de B/.400 millones.
Me pregunto que tanto se han incrementado los Ingresos para costear las acciones previstas en cada entidad o simplemente los mismos no alcanzan y la diferencia se cubre con Deuda Pública, como pasa generalmente.
Año a año, nuestro presupuesto ha venido en creciendo fuertemente, sin embargo, el respaldo para hacerlo realidad es otra cosa.
Este año el PGE muestra un cambio sustancial de acuerdo a la presentación realizada por el Ministro del ramo cuando manifiesta que el Servicio de la Deuda contemplada en el mismo será un tercio (1/3 o un 33%) más bajo que años anteriores, constituyéndose ese hecho en algo histórico en este país.
Es decir, que el pago de Intereses y Capital de nuestra Deuda Pública, por cada dólar a pagar por el servicio de la deuda respectivo será 33 centésimos menos, o sea que por cada dólar del servicio de la deuda se pagará 66 centésimos, al menos para el período 2027.
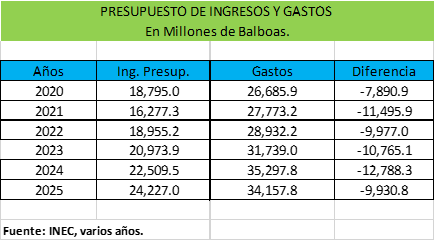
Veamos los ejercicios presupuestarios a partir del año 2020 a la fecha y conozcamos un poco las cifras administradas por el Gobierno.
Estos montos muestran diferencias sustanciales año a año en favor de los Gastos que realiza el gobierno nacional para cumplir su rol de administrar la cosa pública.
Como se aprecia, los gastos superan con creces los Ingresos Presupuestados y es aquí donde evaluamos si los jefes de todas las carteras, sean del Gobierno Central o de entidades Descentralizadas y de Empresas Públicas pareciera no ser conscientes de que el presupuesto a cargo de cada uno de ellos no es la lista al Niño Dios para Navidad a la espera que todo los solicitado sea recibido.
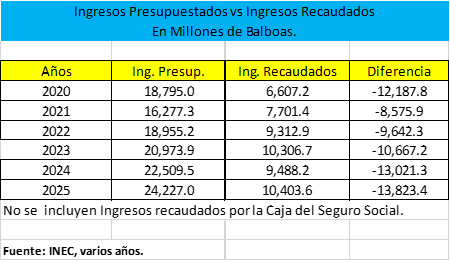
La pregunta de situaciones como éstas, es que de impulsar y gastar todo lo registrado como Gasto en el PGE, so pretexto de que el próximo presupuesto les sería recortado, es si los Ingresos Recaudados cubrirán toda o gran parte de la diferencia mostrada en el cuadro anterior.
Si bien, una cosa es lo presupuestado o estimado, otra es si la dinámica de la actividad económica te permite recaudar lo suficiente para cubrir los gastos presupuestados o cerrar la brecha sustancialmente.
El cuadro que a continuación mostramos, revela la realidad de nuestra estructura fiscal.
Si sumamos los Ingresos Presupuestados del período 2020-2025 versus la realidad de nuestro fisco, a la vista está que la realidad económica fiscal del país está muy por debajo de los deseos de los jefes de cartera, aun cuando los indicadores económicos señalen que la economía ha estado creciendo en los últimos años por encima del 4% cada año.
Lo preocupante aquí es que la diferencia es abismal y en dicho período nuestra fiscalidad se quedó corta en unos US$ 68 mil millones, equivalente a casi los dos últimos ejercicios presupuestarios.
Si los Ingresos a recaudar no alcanzan para cubrir la lista al niño Dios o como se dice, si la manta no te alcanza, y aun así se empuja a cumplir un PGE fuera de toda lógica, deberá emerger la varita de Harry Potter y cerrar esa brecha como por arte de magia o se cubrirá con Deuda el Déficit Fiscal.
Pues la primera opción por ser ficción no se dará nunca, pero la segunda seguirá haciendo su entrada triunfal año a año, tal cual se aprecia en el siguiente cuadro.
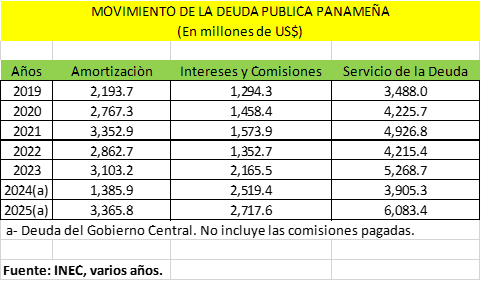
Si sumamos los compromisos financieros (Deuda Pública) adquiridos por Panamá, sean Internos o Externos, solo en el período 2019 y 2025 estimados en unos US$ 32.1 mil millones, los mismos solo podrían cubrir aproximadamente un 45% de esos deseos navideños o, mejor dicho, del Déficit Fiscal generado e incrementado año a año por los administradores de la gestión gubernamental.
Estas son las cosas que los jefes de carteras administrativas tienen que entender, SÌ o SÌ, y es que los presupuestos NO son una carta al Niño Dios y por ello es entendible, al menos en parte, cuando el MEF les recorta el presupuesto a las entidades, buscando éstas al final un salvavidas en la Asamblea Nacional y lograr que el recorte sea menor.
Si el manejo del presupuesto estatal por cada entidad, fuese mejor planificado, les aseguro que la solicitud de traslados solicitados a la Comisión de Presupuesto de la Asamblea sería muchísimo menor al punto que les evitaría ir muchas veces a esa instancia de control y sobre todo a obviar cuestionamientos en cuanto al manejo administrativo de la entidad por parte de quienes no tienen experiencia en la administración gubernamental.
Conclusiones
Esta situación amerita realizar una reflexión seria y responsable por parte de los jefes de cartera y del ministro a cargo del manejo global del PGE y entender de cara a la realidad fiscal del país si el PGE requiere mantenerse igual por varios años, incluso si el mismo pudiera ser menor cada año al anterior y de esa forma hacer un cambio drástico al manejo de las contribuciones de quienes pagan impuestos y por ende todo el accionar gubernamental.
Situación actual del mercado laboral en Panamá
escrito por LyE | 8 de septiembre de 2026
Por: Augusto García Castro.
Analizar el mercado laboral en Panamá requiere de un gran esfuerzo dada la escasez de datos estadísticos actualizados continuos. La información disponible sobre el mercado laboral se basa en la encuesta que realiza el Instituto Nacional de Estadísticas y Censos (INEC), anualmente en el mes de agosto de cada año y en los últimos años se varía entre los meses de agosto, septiembre y octubre, creando una mayor dificultad para comparar los datos publicados.
Dicho lo anterior, analizaremos la situación actual del mercado laboral tomando en cuenta la tasa de participación de la población económicamente activa (fuerza de trabajo), la ocupación y desocupación, por género y edad, la informalidad laboral y los contratos de trabajo registrados en el MITRADEL.
Con el fin de analizar la tendencia de las variables antes indicadas tomaremos en cuenta la serie de datos correspondiente al periodo comprendido de 2019 al 2025, el cual comprende entre otras cosas los efectos de la pandemia del Covid 19 y permite observar la situación del mercado laboral pre y post pandemia.
Para tal efecto utilizaremos los datos de la encuesta del mercado laboral realizada por el INEC para cada uno de estos años.
Tasa de participación en la población económicamente activa o fuerza de trabajo
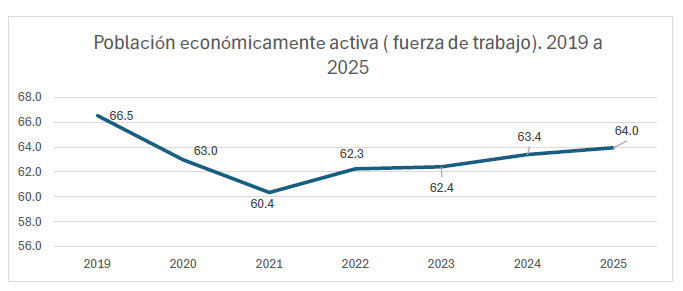
Con respecto a la tasa de participación de la población económicamente activa (fuerza de trabajo), que incluye a la población de 15 años y más que está vinculada al mercado de trabajo ya sea que está ocupada o desocupada, se observa una disminución de la participación en 2.5%, pasando de 66.5% en el año 2019 a 64.0% en el 2025. El efecto de la pandemia se aprecia en el año 2021 donde dicha tasa fue de 60.4%.
La siguiente gráfica muestra los datos del periodo arriba indicada.
Fuente. El autor con datos del INEC, encuestas del mercado laboral.
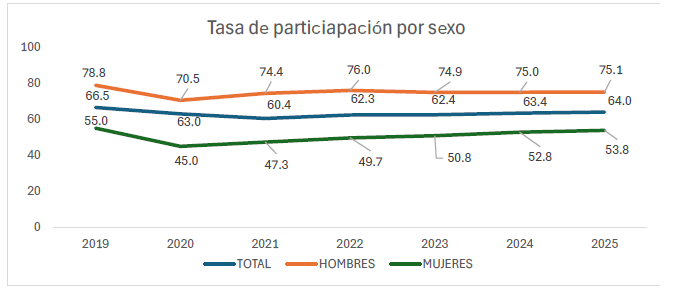
Con relación a la participación por género se destaca el hecho de que las mujeres siguen teniendo una muy baja incorporación a la fuerza de trabajo en comparación con los hombres y han disminuido su participación desde el año 2019. Tal es así que en el 2019 la tasa de participación de los hombres fue de 78.8% y de las mujeres de 55.0% mientras que en el 2025 fue de 75.1% y de 53.8% para hombres y mujeres respectivamente, tal como se muestra a continuación.
Fuente. El autor con datos del INEC, encuestas del mercado laboral.
Como se aprecia en los datos anteriores la economía panameña tiene baja capacidad para incorporar y aprovechar eficientemente el talento, formación, competencias y capacidades que ofrece la población en edad de trabajar.
Tasa de ocupación.
Con respecto a la población ocupada se aprecia una situación de disminución de la capacidad del mercado laboral de aprovechar la capacidad de la fuerza de trabajo e incorporarla al trabajo productivo.
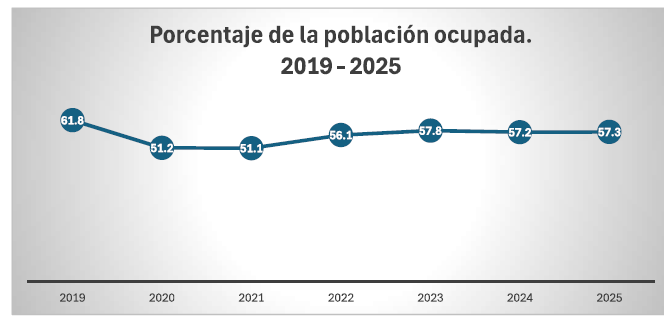
Los datos del INEC nos muestran una disminución del porcentaje de la población ocupada en 4.5% entre los años 2019 y 2025, que se profundizó en los años 2020 y 2021 debido a la pandemia del COVID 19, lo cual significa que el mercado laboral, cinco años después, aun no se recupera de los efectos de la pandemia, tal como lo muestra la siguiente gráfica.
Fuente. El autor con datos del INEC, encuestas del mercado laboral.
Se destaca el hecho de que a partir del año 2023 se ha atomizado la tasa de ocupación en 57%, lo cual presenta un gran reto en la generación de empleo decente en país. Esta situación se torna más aguda si tomamos en cuenta el hecho de que casi la mitad de los ocupados se encuentran en la economía informal, tal como veremos más adelante.
La tasa de ocupación por genero aun no se ha recuperado de los efectos de la pandemia del Covid 19 dado que la tasa de ocupación de la mujeres en el año 2019, prepandemia, fue de 50.2% y en el año 2025 fue de 42.5%, es decir 7.7 puntos porcentuales por debajo, lo cual muestra que las mujeres siguen estando marginadas del mercado laboral.
Al analizar la ocupación de la fuerza de trabajo por categoría de la ocupación, pre y post pandemia, se observa entre 2019 y 2025 que la ocupación en la empresa privada solo ha crecido 2.1% desde 873,750 ocupados en 2019 a 892,567, mientras que los ocupados por cuenta propia han aumentado en 4.4%, desde 592,063 hasta 618,190 ocupados, lo que expresa el deterioro de la calidad de los puestos de trabajo, dado que entre los ocupados por cuenta propia se encuentran principalmente los trabajadores informales.
Tasa de desocupación.
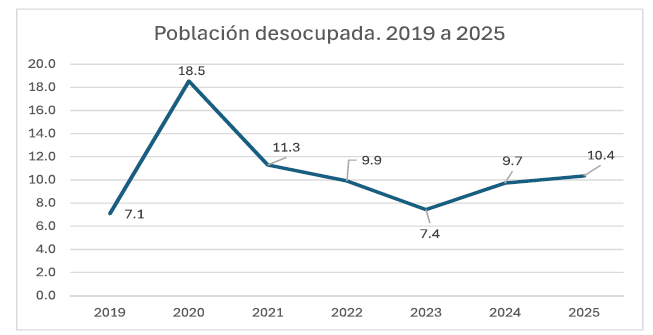
La tasa de desocupación de la fuerza de trabajo ha experimentado un incremento significativo entre los años 2019 y 2025 desde 7.1% a 10.4% respectivamente, equivalente a 3.3 puntos porcentuales. Cabe destacar que el mercado laboral logró retornar al nivel de desocupación previo a la pandemia, en el año 2023 cuando la tasa de desocupación fue de 7.4%, sin embargo, a partir de ese año se incrementó hasta 10.4% en el 2025, tal como se muestra en la siguiente gráfica,
Fuente. El autor con datos del INEC, encuestas del mercado laboral.
En términos absolutos la población desocupada se ha incrementado desde 146,111 hasta 227,302 personas entre los años 2019, prepandemia, y 2025, lo cual representa un incremento de 81,191 desocupados. Sin embargo, entre los años 2023 y 2025 el incremento es de 71,677.
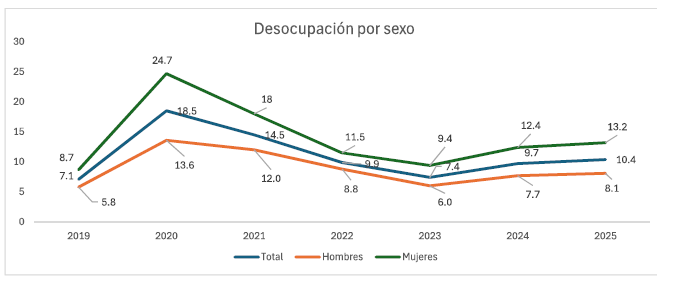
Por otra parte, al analizar la desocupación por sexo se mantiene el sesgo contra las mujeres con respecto a los hombres, lo cual se expresa en que la desocupación de las mujeres en el año 2019 fue de 8.7% mientras que en el 2025 fue 13.2%. Cabe destacar que a partir del año 2023 se produce un repunte de la tasa de desocupación de las mujeres desde 9.4% hasta 13.2%. después de la recuperación postpandemia, tal como lo muestra la siguiente gráfica.
Fuente. El autor con datos del INEC, encuestas del mercado laboral.
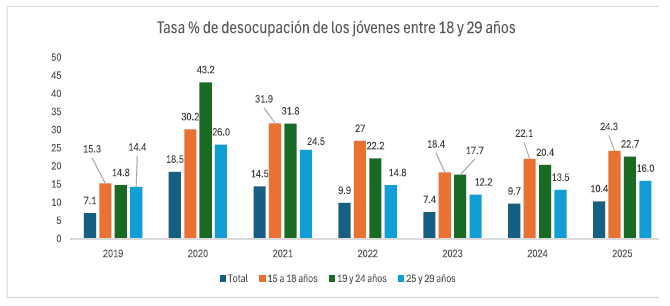
En cuanto a la desocupación según la edad, se mantiene la exclusión de los jóvenes del mercado laboral, principalmente los comprendidos entre 15 y 24 años.
La desocupación de los jóvenes entre 15 y 18 años se expandió desde 12.4% hasta 24.3% entre 2019 y 2025 respectivamente, lo que representa un incremento de 11.9 puntos porcentuales en el periodo.
En el caso de los jóvenes cuya edad está comprendida entre 19 y 24 años la desocupación se incrementó desde 14.8% en el año 2019 a 22.7% en el año 2025, es decir un crecimiento de 7.9 puntos porcentuales.
Mientras que los jóvenes cuyas edades están comprendidas entre 25 y 29 años la desocupación aumentó en 1.6 puntos porcentuales desde 14.4% en el año 2019 a 16.0% en el año 2025.
Cabe destacar que la desocupación de los jóvenes entre 15 y 29 años se ha incrementado significativamente a partir del año 2023, después de haber experimentado una recuperación de los efectos de la pandemia, lo cual sugiere que las políticas públicas destinadas a incorporar a este grupo al mercado laboral han tenido poca efectividad.
La siguiente gráfica ilustra los detalles de los datos antes mencionados.
Fuente. El autor con datos del INEC, encuestas del mercado laboral.
La Informalidad laboral
Se define la informalidad laboral o el trabajo informal el efectuado por las personas que, aun estando ocupados, no tienen acceso a la seguridad social, ni tienen un contrato de trabajo legal, ni reciben prestaciones ni protección social.
La situación socioeconómica de este grupo de trabajadores es muy precaria y excluyente dado que no son sujetos de crédito en el mercado financiero y eso les impide o dificulta mejorar su calidad de vida y no cuentan con la posibilidad de acceder a una pensión por vejez al final de su vida laboral.
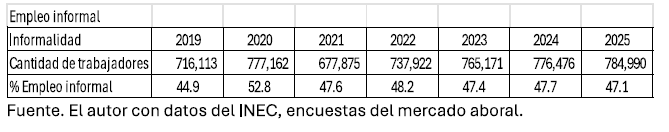
Las estadísticas del INEC muestran que en el mercado laboral de Panamá casi la mitad de los ocupados se encuentran en la informalidad laboral, situación que se incrementó entre el año 2019 prepandemia y el año 2025, en 68,877 personas, pese a una leve recuperación en el año 2022 postpandemia. Cabe destacar que a partir del año 2023 la informalidad laboral se ha incrementado en 47,068 ocupados.
En términos absolutos la informalidad laboral en Panamá afecta a casi un millón de personas, totalizando en septiembre del año 2025 la cifra de 784,990 personas ocupadas en la economía informal. Tal como lo muestra el siguiente cuadro.
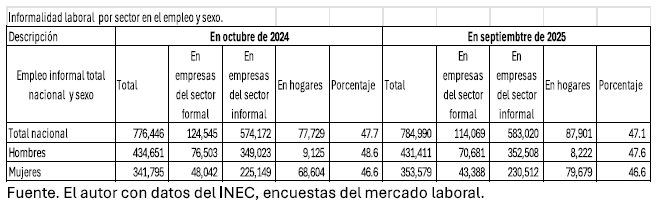
Por otro lado, al analizar el empleo informal por sector en el empleo, encontramos que el 14.5% de los empleos informales, en septiembre del año 2025, se encuentran en empresas del sector formal de la economía, es decir, en empresas legalmente constituidas. De acuerdo con la legislación laboral panameña esta es una práctica ilegal que realizan algunos empresarios de manera persistente y que las autoridades del Ministerio de Trabajo y Desarrollo Laboral (MITRADEL) y de la Caja de Seguro Social no combaten con efectividad. También se observa una cantidad importante de trabajadores informales en los hogares, lo cual afecta principalmente a las trabajadoras domésticas.
El siguiente cuadro los datos del empleo informal por sector en el empleo y sexo.
Los contratos de Trabajo.
Otra variable importante que debemos considerar al analizar el mercado laboral son las características de los contratos de trabajo que predominan en el mismo.
De acuerdo con la legislación laboral vigente los contratos de trabajo son de tres tipos Indefinidos, Definidos y por Obra Determinada.
Los contratos de trabajo indefinidos son aquellos que no tienen una fecha de inicio y no una fecha de finalización, salvo las causales establecidas en la ley. Los contratos definidos y por obra determinada, en cambio, tienen una fecha de inicio y de finalización, son los llamados contratos temporales.
Los efectos socioeconómicos de estos tipos de contratos son diferenciados para los trabajadores. Los trabajadores que poseen un contrato indefinido tienen la posibilidad de lograr la permanencia en el empleo, lo cual les da cierto tipo de estabilidad laboral y ser reconocidos por el mercado financiero como sujetos de crédito lo cual les ayuda a mejorar su calidad de vida,
En cambio, los trabajadores cuyo contrato de trabajo es definido o por obra determinada, difícilmente pueden alcanzar la permanencia en el empleo, lo cual es un gran obstáculo para mejorar su calidad de vida, dado que no son sujetos de crédito en el sistema bancario y se les dificulta completar las cuotas de la seguridad social para acceder a la pensión por vejez, debido a que no cotizan los doce meses del año. De acuerdo con datos de la Caja de Seguro Social el promedio de cuotas cotizadas por los trabajadores en Panamá es de nueve (9) cuotas al año.
La legislación laboral establece que todos los contratos de trabajo que se realizan en el país deben ser registrados por las empresas en el MITRADEL.
De acuerdo con las estadísticas de los registros de contratos de trabajo, realizadas anualmente por el MITRADEL, en promedio, el setenta y cinco por ciento (75%) de los mismos son de tipo definidos y por obra determinada.
Lo anterior nos indica que el mercado laboral está generando contratos de trabajo precarios, de baja calidad y temporales, lo cual impacta negativamente en el bienestar de los trabajadores.
Los Salarios generados en el mercado laboral.
El salario es el precio que recibe el trabajador por la venta de su fuerza de trabajo al empresario y dadas las condiciones de un mercado imperfecto su determinación desfavorece al vendedor.
El código de trabajo de 1972 en su artículo 140 establece que “el salario es la retribución que el empleador debe pagar al trabajador con motivo de la relación de trabajo, y comprende no solo lo pagado en dinero y especie, sino también las gratificaciones, bonificaciones, primas, comisiones, participación en utilidades y todo ingreso o beneficio que el trabajador reciba por razón del trabajo o como consecuencia de éste”.
El artículo 172 establece que “todo trabajador tiene derecho a percibir un salario mínimo que cubra las necesidades normales de su hogar, en el orden material, moral y cultural, el cual se fijará periódicamente con el fin de mejorar su calidad de vida…”
Es claro que el salario es el medio para la manutención del trabajador y su familia y por tanto la base para mejorar su calidad de vida.
El salario por tanto es recibido únicamente por los trabajadores empleados al servicio de un empleador privado o público y en consecuencia excluye a los trabajadores informales.
El Salario Mínimo.
En Panamá la fijación del salario se realiza cada dos años, mediante una Comisión Nacional de Salario Mínimo, integrada por representantes de gremios del sector empresarial y de los trabajadores con mediación del Estado a través del Ministerio de Trabajo y Desarrollo Laboral y éste solo se aplica a los trabajadores empleados en el sector privado. Cuando en la Comisión Nacional de Salario Mínimo no se produce consenso entre sus miembros el salario mínimo lo fija el Estado.
Cabe destacar que el salario mínimo se fija en atención a lo dispuesto en el código de trabajo, por región, actividad económica, profesión u oficio y tamaño de las empresas, y por tanto no existe un solo salario mínimo para todos los trabajadores y el país.
El salario mínimo vigente en la actualidad, 2026, fue establecido mediante el Decreto Ejecutivo No. 13 del 31 de diciembre de 2025.
Como hemos mencionado antes, existen múltiples salarios mínimos en el país, por lo que para fines de este trabajo solo analizaremos el salario mínimo fijado para aquellas actividades económicas que concentran la mayor cantidad de trabajadores beneficiados por el salario mínimo y para las grandes empresas en la región 1.
Dichas actividades económicas son la agricultura, ganadería, caza, pesca, silvicultura y actividades conexas (actividad agropecuaria); industria manufacturera, Comercio al por mayor y menor y la construcción.
Dado que el salario mínimo fija la rata por horas trabajadas y todos los trabajadores no trabajan las mismas cantidades de horas semanales, para el cálculo del salario mensual asumimos una jornada laboral máxima de 48 horas semanales.
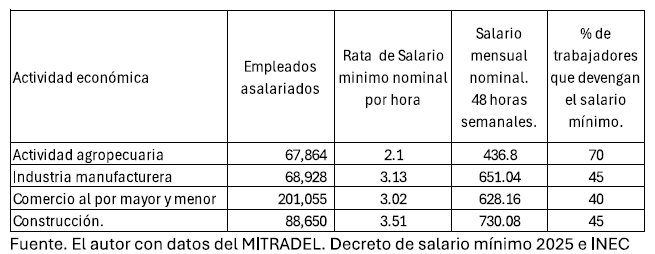
Según el Decreto Ejecutivo No. 13 del 31 de diciembre de 2025, antes citado, la tasa de salario mínimo, nominal, para la actividad agropecuaria es de dos balboas con diez centavos por hora (B/.2.10), lo cual representa un salario mensual de cuatrocientos treinta y seis balboas con ochenta centavos (B/436.80); para la industria manufacturera la tasa de salario mínimo, nominal, es de tres balboas con trece centavos por hora (B/3.13), lo que representa un salario mensual de Seiscientos Cincuenta y Uno balboas con cero cuatro centavos (B/651.04); para el comercio al por mayor y menor la tasa de salario mínimo, nominal, es de Tres Balboas con Cero Dos centavos (B/3.02), lo que equivale a un salario mensual de Seis Cientos Veinte y Ocho balboas con Diez y Seis centavos (B/628.16) y para la construcción la tasa de salario mínimo, nominal, es de Tres balboas con Cincuenta y Uno centavos (B/3.51), lo cual asciende a un salario mensual de Seiscientos Treinta balboas con Cero Ocho (B/730.08).
El siguiente cuadro muestra los datos antes indicados, así como la cantidad de empleados en cada categoría económica y el porcentaje aproximado de empleados que devengan el salario mínimo.
Con el fin de analizar si el salario mínimo nominal establecido para las actividades económicas antes descritas, cumple con lo establecido en el código de trabajo, que cubra las necesidades normales de su hogar, en el orden material, moral y cultural, correlacionamos el salario mínimo mensual nominal con el costo calórico de la canasta básica de alimentos que publicó el Ministerio de Economía y Finanzas (MEF) para el mes de mayo de 2026, última publicación, que fue de Tres Cientos Sesenta y Siete Balboas (B/367.00), para una familia integrada por cuatro personas, que es el promedio de las familias panameñas, según el INEC.
Para el caso de la actividad agropecuaria se observa que el salario mínimo apenas alcanza para comer.
Sin embargo, si agregamos los demás bienes y servicios que requiere un hogar para su manutención, es decir la canasta básica completa, que, de acuerdo con estudios realizados por un grupo de profesores de la facultad de Economía de la Universidad de Panamá, es de Mil Quinientos balboas, a precios de mercado, (B/1,500.00), ningún salario mínimo de los analizados alcanza para financiar dicha canasta, aun trabajando y devengando ese salario los dos miembros del hogar.
La Mediana Salarial.
Según datos de la encuesta del mercado laboral del INEC de septiembre de 2025, la mediana salarial, es decir el punto medio de la distribución de todos los salarios, fue de Setecientos Cincuenta y Cinco balboas con Ochenta centavos (B/755.80).
Al correlacionar la mediana salarial nacional con el costo de la canasta básica observamos que dicho salario, que gana la mitad de los asalariados del país, no alcanza para financiar la canasta básica para una familia de cuatro personas.
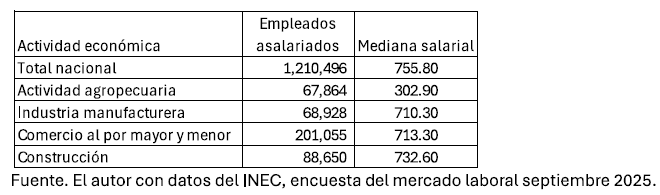
Dado que la mediana salarial publicada por el INEC incluye a los asalariados del sector público y privado ésta eleva o tiende hacia arriba el salario del sector público. Sin embargo cuando analizamos la mediana salarial de las actividades del sector privado donde se concentra la mayor cantidad de empleados se aprecia que ese dato es menor que la mediana salarial nacional, tal como se demuestra en el siguiente cuadro.
Mediana salarial total y por actividad económica en balboas. 2025
Cabe destacar que los valores de los salarios antes descritos tanto para el salario mínimo como para la mediana salarial son en términos nominales, los cuales son mucho menores en términos reales, es decir al descontarles el efecto de la inflación que afecta sensiblemente el poder adquisitivo del dinero.
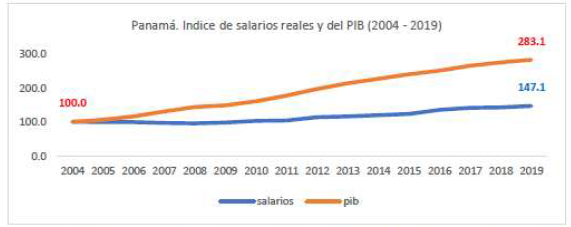
Al respecto el economista Miguel Del Cid, en el documento titulado Reflexiones sobre el desarrollo sostenible. Hacia una visión compartida de país. Panamá 2030, de fecha 14 de abril de 2021. Sostiene que:
“Una evaluación somera del índice acumulado del PIB y de la mediana salarial muestra un gran rezago de los salarios reales en el tiempo, lo cual se da tanto en sectores que concentran actividades modernas como tradicionales.”
Fuente INEC, Series de Cuentas nacionales y Encuesta de Mercado Laboral, agosto
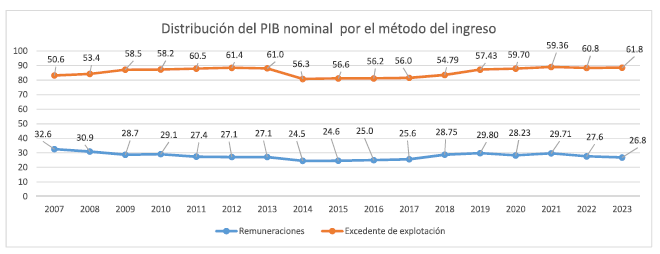
Por otro lado, al analizar el Producto Interno Bruto (PIB) por el método de la renta, es decir la distribución de la riqueza producida entre el factor trabajo y el factor capital, encontramos un gran sesgo en contra de los asalariados y en favor de los empresarios.
Tal es así, que, en una serie de tiempo de 16 años analizada, se muestra que la parte de la riqueza producida con la que se queda el sector empresarial, denominada excedente de explotación, en promedio representa el 57.8% del PIB, mientras la parte que le queda a los trabajadores denominada, remuneraciones, en promedio es de 27.8% del PIB.
La siguiente grafica muestra los datos antes indicados.
Fuente, El autor con datos del INEC, cuentas nacionales
Se observa una diferencia de treinta (30) puntos porcentuales en la distribución de la riqueza, entre los dos principales actores del mercado laboral
Es claro que el mercado laboral muestra una profunda inequidad de la distribución de la riqueza lo cual sustenta la desigualdad que caracteriza a la sociedad panameña.
SINTESIS.
A manera síntesis podemos afirmar que el mercado laboral panameño se caracteriza por elevados niveles de precariedad y desigualdad, lo cual se expresa el sesgo contra las mujeres, la elevada exclusión de los jóvenes entre 15 y 29 años, el alto nivel de desocupación, los elevados niveles de informalidad laboral, los contratos temporales de trabajo y los bajos salarios.
Lo anterior nos permite decir que el mercado laboral panameño no genera satisfactoriamente lo que la Organización Internacional del Trabajo (OIT) denomina Trabajo Decente. Según la OIT el trabajo decente se caracteriza por ser un trabajo productivo que se realiza en condiciones de libertad, equidad, seguridad y dignidad humana.
La situación actual del mercado laboral panameño es consecuencia de la aplicación de las políticas neoliberales dirigidas a abaratar los costes laborales (de contratación y despidos, seguridad social, protección social, salarios, horas extraordinarias, entre otros) en beneficio del capital, cuyo propósito principal es que el costo de la llamada competitividad empresarial recaiga sobre los trabajadores, para lo cual se requiere desregular las relaciones laborales, reprimir o dificultar la actividad sindical, la negociación colectiva y el dialogo social, entre otras políticas.
Las estadísticas del INEC muestran un deterioro de los principales indicadores del mercado laboral a partir del año 2023, lo cual coincide con el inicio de la actual administración pública que desde el inicio de su gobierno declaró ser proempresarial.
El autor es economista.
La carrera por los chips: cómo Corea del Sur prepara a sus jóvenes para la era de la inteligencia artificial
escrito por LyE | 8 de septiembre de 2026
Si quieres entender cómo el auge de la inteligencia artificial está transformando el mercado laboral, vale la pena mirar hacia Corea del Sur. Allí, la industria de los semiconductores no solo está generando grandes inversiones y beneficios empresariales: también está cambiando las aspiraciones profesionales de miles de jóvenes.
En Seúl han comenzado a proliferar academias especializadas que preparan a estudiantes y recién graduados para ingresar a compañías como Samsung Electronics y SK Hynix, dos de los principales fabricantes de semiconductores del mundo. Los programas combinan conocimientos técnicos sobre componentes, diseño y fabricación de chips con análisis de datos, preparación de currículums y entrenamiento para entrevistas laborales.
Uno de estos programas tiene una duración aproximada de tres meses y medio y mantiene jornadas intensivas de formación de lunes a viernes. La competencia para ingresar es considerable, reflejo de una realidad más amplia: cada vez son más los jóvenes surcoreanos que ven en la industria tecnológica una oportunidad de obtener empleos estables, especializados y altamente remunerados.
De la medicina a los semiconductores
Durante décadas, si preguntabas a una familia surcoreana cuál era una de las carreras que ofrecía mayor prestigio y seguridad económica, probablemente la respuesta sería medicina. Hoy, esa percepción está comenzando a cambiar.
El auge de la inteligencia artificial y la creciente demanda mundial de chips han fortalecido enormemente a los grandes fabricantes surcoreanos. Como consecuencia, los programas universitarios especializados en semiconductores —algunos desarrollados directamente en colaboración con Samsung y SK Hynix— están captando una atención que antes estaba reservada para las carreras tradicionales de mayor prestigio.
En el proceso de admisión de 2026, algunos programas vinculados a SK Hynix en importantes universidades surcoreanas registraron incluso mayores tasas de solicitudes que determinadas facultades de medicina. Paralelamente, las solicitudes para estudiar medicina disminuyeron significativamente.
¿Qué está impulsando este cambio? Además de las oportunidades profesionales, existe un poderoso incentivo económico.
Los buenos resultados obtenidos por las empresas de semiconductores gracias a la expansión de la inteligencia artificial han permitido establecer importantes esquemas de reparto de beneficios y bonificaciones para sus trabajadores. De acuerdo con la información publicada, Samsung alcanzó un acuerdo de reparto de beneficios con decenas de miles de trabajadores de su división de semiconductores, mientras que SK Hynix acordó distribuir durante los próximos años una parte de sus beneficios operativos entre sus empleados.
Las habilidades prácticas ganan terreno
El fenómeno tampoco se limita a los ingenieros.
La percepción del trabajo técnico y de producción está cambiando entre los jóvenes y sus familias. Algunos graduados universitarios están incluso optando por puestos especializados dentro de las fábricas de semiconductores debido a las perspectivas de estabilidad y remuneración que ofrece el sector.
Este cambio se produce, además, en un contexto laboral complejo. El desempleo juvenil surcoreano alcanzó un promedio del 7,1 % durante los tres meses terminados en junio de 2026, mientras los jóvenes enfrentan una fuerte competencia por los empleos disponibles en los principales conglomerados empresariales del país.
Ante esta situación, el Gobierno surcoreano también ha anunciado iniciativas destinadas a facilitar la incorporación de los jóvenes al mercado laboral y promover inversiones en sectores de crecimiento, particularmente aquellos vinculados con la inteligencia artificial y la tecnología.
Para quienes observamos desde otros países, la experiencia de Corea del Sur deja una reflexión importante: la transformación tecnológica no solamente modifica las industrias, sino también la educación, las decisiones profesionales y la manera en que una sociedad entiende el éxito laboral.
¿Una transformación permanente?
Sin embargo, el crecimiento del sector no está exento de riesgos.
Especialistas en educación advierten que los semiconductores siguen perteneciendo a una industria altamente cíclica. El extraordinario atractivo actual de estas carreras está estrechamente relacionado con el buen momento que atraviesan los fabricantes de chips debido al desarrollo de la inteligencia artificial.
Por ello, aunque hoy los programas especializados ganan terreno frente a profesiones tradicionales, permanece abierta una pregunta fundamental: ¿estamos ante un cambio estructural en las preferencias profesionales de los jóvenes o ante una tendencia impulsada por un ciclo extraordinariamente favorable para la industria tecnológica?
Lo cierto es que Corea del Sur ya está preparando a una nueva generación de trabajadores para competir en uno de los sectores más estratégicos de la economía mundial. Y mientras la inteligencia artificial siga aumentando la demanda de capacidad computacional, la carrera por formar especialistas capaces de diseñar, fabricar y perfeccionar los chips que hacen posible esta tecnología continuará intensificándose.
Fuente: Adaptado de Financial Times, “Dentro de las escuelas de formación para la fabricación de chips en Corea del Sur”, por Song Jung-a y Daniel Tudor, publicado el 22 de agosto de 2026.
Recaudación tributaria en Panamá: ¿qué hay detrás del crecimiento de 4.3%?
escrito por Abner Arosemena | 8 de septiembre de 2026
Este 18 de agosto de 2026, la Dirección General de Ingresos (DGI) informó que los ingresos tributarios de Panamá alcanzaron aproximadamente B/.3,454.3 millones durante el primer semestre del año, lo que representa un crecimiento de 4.3% frente al mismo período de 2025.
A primera vista, el dato refleja una evolución positiva de la recaudación. Sin embargo, más allá de la cifra global, resulta especialmente relevante analizar cuáles impuestos están explicando ese crecimiento y qué señales puede estar dejando su comportamiento sobre la estructura actual de los ingresos tributarios del país.
De acuerdo con la información divulgada por la DGI, varios de los incrementos más significativos se concentran en impuestos vinculados al consumo, las importaciones y determinadas transacciones económicas.
El ITBMS sobre ventas registró un crecimiento de 13.3%, mientras que el ITBMS sobre importaciones aumentó 10.8%. Por su parte, el impuesto de inmuebles creció 22.1%, el impuesto de transferencia de bienes inmuebles registró un incremento de 72.4% y el impuesto selectivo al consumo de automóviles aumentó 17.6%.
El comportamiento contrasta con el impuesto sobre la renta de las personas jurídicas, cuyo crecimiento fue de apenas 0.4% durante el mismo período.
La diferencia resulta relevante porque permite advertir que el aumento de la recaudación no se está produciendo de manera uniforme entre las distintas categorías de tributos.
Según el Informe Preliminar de Recaudación correspondiente a junio de 2026, los impuestos indirectos recaudados en efectivo acumularon aproximadamente B/.1,402.8 millones durante el primer semestre, frente a B/.1,255.6 millones en igual período de 2025. Esto supone un aumento cercano al 11.7%.
Los impuestos directos, en cambio, registraron un crecimiento aproximado de 2%.
En términos generales, las cifras sugieren que una parte importante del crecimiento de la recaudación durante el primer semestre de 2026 está siendo impulsada por los impuestos indirectos.
Factores detrás de algunas variaciones relevantes
Más allá del crecimiento general de la recaudación, algunas de las variaciones registradas durante el primer semestre de 2026 pueden estar asociadas a cambios normativos y transformaciones concretas en determinados mercados.
En el caso del impuesto de inmuebles, cuyo crecimiento fue de 22.1%, debe considerarse el vencimiento progresivo de antiguas exoneraciones concedidas sobre mejoras. Panamá utilizó durante décadas este tipo de beneficio como incentivo a la construcción; por ejemplo, el Decreto de Gabinete No. 44 de 1990 concedió exoneraciones de hasta veinte años sobre determinadas mejoras. A medida que estos beneficios llegan a su término, los valores anteriormente exonerados comienzan a incorporarse a la base gravable. A ello se suma la incidencia que tienen regímenes como el Patrimonio Familiar Tributario y la Vivienda Principal, cuya aplicación también afecta directamente el monto efectivamente sujeto al impuesto.
El incremento de 72.4% en el impuesto de transferencia de bienes inmuebles presenta una particularidad adicional. Durante 2025 se mantuvo temporalmente una exoneración aplicable a la primera venta de determinadas viviendas nuevas, cuya vigencia terminó el 31 de diciembre de ese año. Así, el primer semestre de 2026 ya recoge operaciones que anteriormente podían quedar amparadas por dicho beneficio. Aunque no puede atribuirse todo el incremento exclusivamente a su vencimiento, el cambio permite observar con bastante claridad cómo la creación o terminación de un incentivo tributario puede reflejarse rápidamente en las cifras de recaudación.
Por otro lado, el impuesto selectivo al consumo de automóviles aumentó 17.6%, en un contexto de fuerte dinamismo del mercado automotor. Las ventas de vehículos nuevos crecieron durante el primer semestre y, al mismo tiempo, la entrada y expansión de marcas asiáticas, ha ampliado considerablemente la oferta disponible, introduciendo alternativas más competitivas en precio, tecnología y equipamiento. Este escenario puede estar influyendo en las decisiones de consumo de los hogares, especialmente en un momento en que la adquisición de vivienda enfrenta condiciones distintas a las de años anteriores y la oferta residencial ha evolucionado hacia espacios más reducidos en determinados segmentos.
No sería atinado concluir únicamente a partir de estas cifras que los consumidores están sustituyendo la compra de vivienda por la adquisición de vehículos. Sin embargo, la evolución simultánea de ambos mercados sí evidencia que los incentivos fiscales, las condiciones de acceso y los cambios en la oferta pueden modificar las decisiones económicas de las personas y, finalmente, terminar reflejándose en la recaudación tributaria.
Dentro de este escenario, uno de los datos más interesantes es el comportamiento del ITBMS sobre ventas.
Días antes de divulgar los resultados generales del primer semestre, la propia DGI destacó el aumento observado en la recaudación de este impuesto y vinculó parte de ese desempeño con iniciativas dirigidas a fomentar el cumplimiento voluntario, entre ellas la Lotería Fiscal.
El mecanismo parte de una lógica sencilla, pero relevante desde la perspectiva de administración tributaria: si el consumidor tiene un incentivo para exigir la factura correspondiente a una compra, aumenta también la presión para que el comerciante documente correctamente la operación.
La emisión de la factura permite registrar la transacción, facilita su trazabilidad y reduce los espacios para que determinadas ventas queden fuera de los sistemas de control de la Administración Tributaria.
En ese sentido, la Lotería Fiscal introduce un elemento interesante en la relación tradicional entre contribuyente y Administración: el consumidor pasa a tener un incentivo directo para participar, aunque sea indirectamente, en el proceso de formalización de las operaciones comerciales.
No obstante, sería apresurado atribuir todo el crecimiento observado en la recaudación del ITBMS a una sola medida.
El desempeño de este impuesto también puede estar asociado a una combinación de factores como el comportamiento del consumo interno, el nivel de las importaciones, una mayor actividad económica, los mecanismos de fiscalización implementados por la DGI y los cambios en los niveles de cumplimiento de los contribuyentes.
Por ello, más que establecer una relación automática de causa y efecto, las cifras permiten identificar una tendencia que merece seguimiento durante los próximos meses.
Existe además otro elemento que resulta necesario considerar al interpretar los resultados.
Aunque los ingresos tributarios han aumentado frente al año anterior, la recaudación acumulada continúa por debajo de lo presupuestado para el período.
De acuerdo con el informe correspondiente a junio de 2026, los ingresos tributarios en efectivo alcanzaron aproximadamente B/.3,391.3 millones durante el primer semestre, frente a una meta presupuestaria cercana a B/.3,903.4 millones.
La diferencia es de aproximadamente B/.512 millones.
Esto significa que las dos afirmaciones pueden ser correctas al mismo tiempo: Panamá está recaudando más que durante el mismo período de 2025, pero todavía no ha alcanzado los niveles de ingresos tributarios previstos en el presupuesto para 2026.
Esta distinción es importante porque permite evitar una lectura exclusivamente optimista de las cifras y colocar el resultado dentro de un contexto fiscal más amplio.
El dato de crecimiento de 4.3% es relevante, pero probablemente no sea el elemento más interesante de la información publicada por la DGI.
La composición de ese crecimiento ofrece una lectura más profunda.
Durante el primer semestre de 2026, los impuestos indirectos muestran un desempeño considerablemente más dinámico que los impuestos directos. El ITBMS, las importaciones y diversos impuestos vinculados a transacciones económicas presentan incrementos importantes, mientras que el impuesto sobre la renta empresarial prácticamente se mantiene estable en términos comparativos.
Esto abre varias interrogantes que merecen seguimiento.
¿El crecimiento de la recaudación responde principalmente a una mayor actividad económica? ¿Estamos viendo mejores niveles de cumplimiento tributario? ¿Las nuevas herramientas de fiscalización y los incentivos para exigir factura están comenzando a producir resultados medibles?
Probablemente la respuesta no se encuentre en un solo factor.
La evolución de la recaudación durante el segundo semestre permitirá determinar si la tendencia observada hasta junio se mantiene y, particularmente, si el crecimiento de los impuestos indirectos logra reducir la brecha existente frente a las metas presupuestarias.
Más allá de celebrar un aumento porcentual, el reto estará en identificar si Panamá está logrando no solamente recaudar más, sino también mejorar de manera sostenida la eficiencia y el cumplimiento dentro de su sistema tributario.
Cuando la demora administrativa extingue el derecho de cobro: análisis de la resolución N.° TAT-RF-017
escrito por Casilda Quiroz | 8 de septiembre de 2026
El día 11 de diciembre de 2025, la firma forense, actuando en su calidad de apoderada especial del contribuyente, presentó ante el Tribunal Administrativo Tributario Recurso de Apelación contra la Resolución n.° 201-8939 de 12 de noviembre de 2025, emitida por la Dirección General de Ingresos del Ministerio de Economía y Finanzas.
Mediante la referida resolución, la Dirección General de Ingresos resolvió mantener en todas sus partes la Resolución n.° 201-4360 de 6 de julio de 2018, mediante la cual se había determinado una obligación tributaria a cargo del contribuyente.
Como fundamento de su decisión, la Administración Tributaria señaló que, mediante carta de citación dirigida al contribuyente en el año 2018, se determinaron supuestas inconsistencias entre lo declarado por este y la información reflejada en los informes de compras correspondientes al período objeto de revisión.
Posteriormente, mediante la Resolución n.° 201-4360 de 6 de julio de 2018, notificada al contribuyente el 10 de septiembre de 2018, la Dirección General de Ingresos exigió el pago de TREINTA MIL OCHOCIENTOS OCHENTA Y TRES BALBOAS CON 08/100(B/.30,883.08) en concepto de impuesto nominal, más TRES MIL OCHENTA Y OCHO BALBOAS CON 31/100 (B/.3,088.31) en concepto de recargo, para un total de TREINTA Y TRES MIL NOVECIENTOS SETENTA Y UN BALBOAS CON 39/100 (B/.33,971.39), correspondiente al ITBMS del período objeto de la controversia.
Por su parte, la apoderada especial del contribuyente alegó que había transcurrido un período superior a siete (7) años desde la presentación del recurso de reconsideración interpuesto contra la Resolución n.° 201-4360 de 6 de julio de 2018 hasta la decisión de dicho recurso, contenida en la Resolución n.° 201-8939 de 12 de noviembre de 2025.
En virtud de lo anterior, sostuvo que correspondía declarar prescrita la obligación de pago exigida por la Administración Tributaria, de conformidad con lo dispuesto en el Parágrafo 18 del artículo 1057-V del Código Fiscal, así como con los criterios establecidos en diversos pronunciamientos de la Sala Tercera de lo Contencioso Administrativo de la Corte Suprema de Justicia, entre ellos, el Fallo de 7 de julio de 1999, dictado dentro del proceso Foto Plaza, S.A. vs. Administración Regional de Ingresos de la Provincia de Panamá, y las Resoluciones n.° TAT-RF-042 de 18 de marzo de 2022, TAT-RF-072 de 27 de octubre de 2023 y TAT-RF-020 de 27 de marzo de 2024, emitidas por el Tribunal Administrativo Tributario.
CONSIDERACIONES DEL TRIBUNAL
El Tribunal Administrativo Tributario señaló que debía resolver la presente causa atendiendo a las normas vigentes al momento de la notificación de la Resolución n.° 201-4360 de 6 de julio de 2018, mediante la cual la Administración Tributaria determinó la obligación a cargo del contribuyente.
Asimismo, consideró pertinente pronunciarse sobre el tiempo transcurrido desde la presentación del recurso de reconsideración interpuesto por el contribuyente contra la referida Resolución n.° 201-4360 de 6 de julio de 2018.
En ese sentido, el Tribunal destacó que dicho recurso de reconsideración fue resuelto más desiete (7) años después de su presentación, mediante la Resolución n.° 201-8939 de 12 de noviembre de 2025, por medio de la cual la Administración Tributaria decidió mantener en todas sus partes la resolución recurrida.
Al respecto, el Tribunal consideró oportuno remitirse a los preceptos contenidos en la Constitución Política de la República de Panamá, particularmente al artículo 18, el cual establece que los servidores públicos son responsables por infracción de la Constitución o de la ley, así como por extralimitación de funciones u omisión en el ejercicio de estas.
Asimismo, el Tribunal advirtió que no debe perderse de vista que la mora en las actuaciones de la Administración Tributaria genera perjuicios no solo al contribuyente, ante la falta de una respuesta oportuna, circunstancia que puede implicar la vulneración de los principios de legalidad, eficacia y seguridad jurídica, sino también a la propia Administración, en tanto se menoscaba el esfuerzo desplegado en el ejercicio de sus funciones fiscalizadoras y recaudadoras.
En atención a lo anterior, y al haber transcurrido el término legal correspondiente sin que la Administración Tributaria ejerciera oportunamente su derecho de cobro, el Tribunal concluyó que la facultad de la Dirección General de Ingresos para exigir el pago de la obligación tributaria se encontraba prescrita.
En consecuencia, el Tribunal consideró que no correspondía realizar un mayor pronunciamiento sobre el particular, toda vez que la finalidad última de la Resolución n.° 201-4360 de 6 de julio de 2018, consistente en el ejercicio del derecho de cobro del tributo determinado, se encontraba prescrita.
PARTE RESOLUTIVA
El Tribunal declaró prescrita la facultad de la Dirección General de Ingresos para cobrar la suma de B/.33,971.39, correspondiente al ITBMS del mes de diciembre de 2014.
En consecuencia, dejó sin efecto las Resoluciones n.° 201-8939 de 12 de noviembre de 2025 y n.° 201-4360 de 6 de julio de 2018, mediante las cuales se había ordenado al contribuyente el pago de dicha suma.
VOTO RAZONADO
MAGISTRADA YARIBETH GONZÁLEZ RAMÍREZ
El voto de la magistrada González señala que, aunque comparte la decisión adoptada en la parte resolutiva de la Resolución n.° TAT-RF-017 de 25 de mayo de 2026, discrepa del criterio expuesto sobre la fecha límite para exigir el cobro del tributo. A su juicio, el término de cinco (5) años con que contaba la Dirección General de Ingresos para exigir el pago del ITBMS se reinició al día siguiente de la notificación de la Resolución n.° 201-4360 de 6 de julio de 2018, realizada el 10 de septiembre de 2018. Por tanto, considera que el plazo inició el 11 de septiembre de 2018y venció el 11 de septiembre de 2023, y no el 10 de septiembre de 2023.
OPINION
Desde mi perspectiva, el criterio del Tribunal resulta importante porque pone de relieve que los principios de seguridad jurídica, eficacia y legalidad también deben ser observados por la Administración Tributaria. No basta con que la Administración determine correctamente una obligación; también debe actuar dentro de los términos que establece la ley para hacer efectivo su cobro.