Etax 2.0: reemplazar o fortalecer y mejorar el programa actual

Etax 2.0

El ministro de Economía y Finanzas, Felipe Chapman, en días pasados anunció una serie de medidas, luego de la detección de un esquema irregular dentro de la Dirección General de Ingresos (DGI) que, según explicó, durante años logró evadir los controles establecidos en la institución.

En un mensaje dirigido al país, Chapman calificó lo ocurrido como “inaceptable” y aseguró que las personas responsables de defraudar al Estado tendrán que responder ante la justicia.

El funcionario también salió en defensa de la mayoría de los trabajadores de la DGI y señaló que las acciones de un grupo reducido no pueden afectar la imagen de todos los servidores públicos.

Como parte de las medidas anunciadas, informó que impulsará una transformación tecnológica de la DGI y reemplazará el actual sistema e-Tax por una nueva plataforma digital más robusta.

Chapman explicó que el nuevo sistema permitirá que cada trámite quede registrado y pueda ser rastreado paso a paso.

A mi parecer, la decisión del Gobierno de sustituir el programa existente sería la opción más costosa. En su lugar, considero más conveniente fortalecer y mejorar el programa actual, el cual durante muchos años ha funcionado de manera eficiente y cuenta con un historial consolidado de cada contribuyente. Esto permitiría aprovechar la información y experiencia acumuladas, evitando los costos y riesgos asociados con la implementación de un sistema completamente nuevo.

Para ello, se podrían implementar controles de auditoría y monitoreo de usuarios, así como mecanismos que permitan supervisar el uso del sistema, proteger la información y detectar oportunamente actividades no autorizadas, inconsistencias o posibles errores, mediante alertas, tokens de seguridad y otros mecanismos de control. Algunos ejemplos son:

  1. Control de acceso por usuarios y roles por cargo o evento.
  2. Auditorias que revisen el historial de acciones.
  3. Monitoreo de uso del sistema.
  4. Control de cambios realizados.
  5. Alertas de seguridad que debe llegar a personal autorizado y responsable.
  6. Reportes e informes.
  7. Respaldo de seguridad y recuperación de incidentes.
  8. Bloqueo de usuarios por intentos fallidos de acceso y gestión de cuentas para poder activar o desactivar usuarios.
  9. Manuales de procesos y roles.
  10. Supervisión constante y periódica de auditoría interna y externa.

Estos controles fortalecen la seguridad del sistema, reducen el riesgo de fraude, facilitan las auditorías y mejoran la trazabilidad de todas las operaciones realizadas por los usuarios del sistema incluyendo los contribuyentes.


El SATRAPA de la tierra de los lagos y volcanes

nicaragua

La República de Nicaragua es una tierra maravillosa, conocida como la tierra de lagos y volcanes, o como dice la famosa canción inspirada en su belleza, “es una tierra hermosa y valiente”.  Sin embargo, la historia política de nuestros hermanos nicas o pinoleros, como también se les llama cariñosamente, no ha sido tan afortunada, pues ha estado plagada de sucesos desestabilizantes, antidemocráticos y violentos, tales como dictaduras y otros sucesos puntuales listados abajo. 

Las dictaduras comienzan con la revolución de 1893 de Santos Zelaya, el liberal quien gobernó Nicaragua por 16 años.  Luego ocurrieron las intervenciones estadounidenses en 1912 y en 1916 al entrar en vigencia el Convenio Bryan-Chamorro sobre la opción de edificar un canal interoceánico.  En 1925 hubo intervención de los Marines estadounidenses, quienes lucharon por años contra la guerrilla de Augusto César Sandino.  Se dio la elección de Juan Bautista Sacasa como Presidente y su designación de Anastasio Somoza García como Comandante de la Guardia Nacional, quien posteriormente hizo ejecutar al guerrillero Augusto César Sandino.  En 1937, Anastasio Somoza García es elegido Presidente de la República, implantando una saga dictatorial por más de cuarenta años que generalizó descontento social y rebeliones.  El 21 de septiembre de 1956 Anastasio Somoza García es asesinado por el poeta Rigoberto López Pérez de 27 años.  Continuando con la dinastía Somoza, lo reemplaza su hijo mayor, Luis Somoza Debayle, quien murió el 13 de abril de 1967 a la edad de 44 años.  En 1967, el hijo menor del antiguo dictador Anastacio (Tachito) Somoza Debayle es elegido Presidente y estableció una dictadura apoyada por su mal recordada Guardia Nacional, reprimiendo a toda la oposición.  En el aciago 23 de diciembre de 1972, Managua, la  capital de Nicaragua, fue destruida totalmente por un terremoto que dejó aproximadamente 20,000 fallecidos y cientos de miles de heridos y damnificados.  En los primeros meses de 1978 el líder opositor, editor del Diario La Prensa, Pedro Joaquín Chamorro, es asesinado y Somoza fue acusado de complicidad, lo cual motivó ambiente de violencia que desembocó prácticamente en una guerra civil.  La oposición contra el Somocismo fue liderizada por el grupo guerrillero fundado en 1962, el Frente Sandinista de Liberación Nacional (FSLN).  Posteriormente, presionado por los Estados Unidos y otras fuerzas, Anastacio Somoza Debayle renunció a la Presidencia y el 17 de julio de 1979 abandonó el país.  Fue una dinastía de más de 40 años caracterizada por el miedo, la miseria, el hambre y la desnutrición, sin hablar de violaciones de los derechos humanos contra el sufrido pueblo nicaragüense.  Anastasio Somoza Debayle murió el 17 de septiembre de 1980, asesinado en Asunción, Paraguay, donde estaba exilado.

En 1979 los sandinistas designaron un gobierno denominado de Reconstrucción Nacional para dirigir el país.  En 1981 la administración del estadounidense Presidente Ronald Reagan inició un bloqueo económico y financió un grupo armado antisandinista llamado la Contra Nicaraguense, iniciando así otra guerra civil que causó un profundo sufrimiento en el pueblo nicaragüense.  En 1983, el FSLN se constituyó en partido político y el 4 de noviembre de 1984 participaron en las primeras elecciones de la Revolución Sandinista donde Daniel Ortega fue elegido presidente por abrumadora mayoría, avalada por observadores internacionales, la Comunidad Europea y otros países que manifestaron que las elecciones fueron justas y democráticas.  No obstante, el gobierno estadounidense del Presidente Ronald Reagan se negó a reconocer los resultados.  El 25 de febrero de 1990 se realizaron los próximos comicios electorales y Violeta Chamorro de la Alianza Unión Nacional Opositora (UNO), la viuda del líder asesinado Joaquín Chamorro, logra la victoria sobre Daniel Ortega Saavedra.  Se efectuó una transferencia de poder pacífica y la Presidenta Violeta Chamorro gobernó su período completo.

El siguiente torneo electoral presidencial se realizó el 20 de octubre de 1996 con la participación de 21 candidatos presidenciales.  Obtuvo la victoria electoral Arnoldo Alemán, de la Alianza Liberal contra Daniel Ortega Saavedra del FSLN.

El 4 de noviembre de 2001 gana las elecciones presidenciales Enrique Bolaños Geyer, del Partido Liberal Constitucionalista.  En esta oportunidad, Daniel Ortega Saavedra, el eterno candidato presidencial, perdería por tercera vez consecutiva la candidatura.

El 5 de noviembre de 2006 se realizan las siguientes elecciones presidenciales y Daniel Ortega Saavedra del FSLN es elegido Presidente de la República frente a Eduardo Montealegre de la Alianza Liberal Nicaraguense.  La tercera posición la ocupó José Rizo Castellón del Partido Liberal Constitucionalista.  De acuerdo a nuestro criterio, el triunfo de Daniel Ortega Saavedra se debió en parte al divisionismo turbio de las fuerzas liberales.

El siguiente evento electoral presidencial se realizó el domingo, 6 de noviembre de 2016.  Ortega Saavedra con su esposa, Rosario María Murillo Zambrano, fueron elegidos como Presidente y Vicepresidente en el orden dado.  El liberalismo igualmente participó dividido con elPartido Liberal Constitucionalista, el Partido Liberal Independiente, la Alianza Liberal Nicaraguense y otras fuerzas opositoras.

Las últimas elecciones generales de Nicaragua se realizaron el domingo, 7 de noviembre de 2021.  Con estas elecciones, Daniel Ortega Saavedra participaba en ocho elecciones presidenciales seguidas.  En estas elecciones el imperecedero candidato presidencial mantiene el control del Consejo Supremo Electoral según la opinión de muchos.  También muchos piensan que el FSLN se ha infiltrado en otras organizaciones políticas, como el Partido Liberal Constitucional, a través de un supuesto pacto con el FSLN, beneficiando a un alto dirigente quien fue condenado a 20 años de prisión por corrupción y le han dado impunidad.  La Corte Suprema de Justicia no quedó exenta de los comentarios de control por el FSLN.  Sus órdenes de arresto a posibles candidatos presidenciales opositores han opacado la transparencia de sus acciones.  El binomio Ortega-Murillo tienen la clara intención de perpetuarse en el poder per secula seculorum.  Así, tal como se vaticinaba, obtiene la victoria electoral en las elecciones del 7 de noviembre de 2021, logrando, según el Consejo Supremo Electoral de Nicaragua, el 75% de la votación electoral.

La continuidad  del binomio Ortega-Murillo ha evidenciado su verdadera naturaleza de gobierno represor, no sólo por una política de violación descarada de los derechos humanos contra los ciudadanos nicaragüenses, sino también una agresión severa contra la Iglesia Católica, deportando a sus obispos, considerándolos traidores a la patria quitándole la nacionalidad nicaragüense y acusándolos de ser cómplices en un complot apoyado por los Estados Unidos para derrocar al gobierno.

La dictadura llegó hasta a encarcelar a sus propios militares del sandinismo que hicieron un trabajo arduo contra el régimen de Somoza.  Se suman también el encarcelamiento de importantes empresarios nicaragüenses que han sido acusados de conspiración, terrorismo, traición  la patria y de solicitar invasiones militares contra Nicaragua.

Ahora ya la incuestionable esencia de tirano de Daniel Ortega sale a relucir nuevamente al anunciar que en Nicaragua no volverá a celebrarse elecciones democráticas, que en teoría se realizarían el Noviembre de 2027.

El gobierno del autócrata Ortega Saavedra se ha caracterizado por ejercer un régimen de acusaciones de fraude electoral, persecución política y eliminación de rivales para impedir competencia electoral.  Bajo este gobierno, Nicaragua se encuentra sometida a un régimen autoritario que penaliza la disidencia, y que le está negando a los nicaragüenses el derecho al voto democrático porque sabe ya que perdería las elecciones.  Al no convocar al pueblo nicaragüense a las urnas, afianza aún más el autoritarismo dinástico.  El dictador ha sacado al exilio a aproximadamente 950,000 nicaraguenses, a quienes la tiranía sigue persiguiendo y vigilando y pretendiendo la desaparición de la sociedad civil organizada.  La Nicaragua del Sátrapa Ortega abandonó la Organización de Estados Americanos en el Año 2023 y en el 2025 anunció su retirada de otras cinco organizaciones multilaterales y hubo ruptura con UNESCO.

Pensar y recordar que en un principio la juventud, principalmente, depositó sus esperanzas en el movimiento sandinista después de haber sufrido por décadas el autoritarismo dinástico somocista por más de cuatro décadas, nos hace un llamado a las democracias internacionales de aplicar un aislamiento diplomático, sanciones económicas contra los mandos superiores del gobierno déspota y  apoyar a la oposición y a la sociedad civil en el exilio.  Solamente así tendremos una Nicaragua libre!                


Las tarifas del Canal de Panamá alcanzan un máximo histórico debido a que El Niño y la guerra con Irán están paralizando el transporte marítimo.

El descenso del nivel del agua provocado por fenómenos meteorológicos podría limitar los espacios de tránsito a través de un paso marítimo crucial.

Las subastas diarias para obtener un espacio de tránsito a través de las esclusas de uso común del Canal de Panamá promediaron alrededor de 1,1 millones de dólares en lo que va del mes, más de 16 veces el precio promedio del mismo período del año pasado © Martin Bernetti/AFP/Getty Images

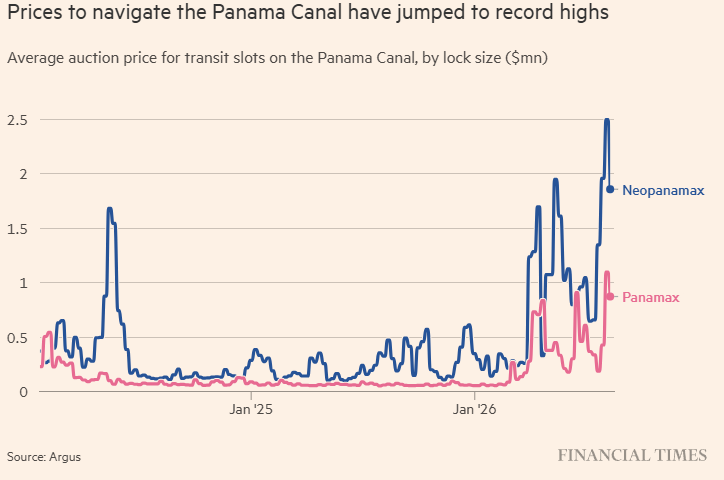
Los precios de las rutas marítimas más transitadas del Canal de Panamá han alcanzado un nuevo récord, debido a que el descenso del nivel del agua, vinculado a la intensificación del fenómeno de El Niño, y a la fuerte demanda derivada de la guerra con Irán, están limitando el tráfico.

Las subastas diarias para obtener un espacio de tránsito en agosto a través de las esclusas más utilizadas del canal han promediado alrededor de 1,1 millones de dólares en lo que va del mes, más de 16 veces el precio promedio del mismo período del año pasado. Los precios se han disparado desde que Estados Unidos e Israel iniciaron el bombardeo de Irán el 28 de febrero, lo que provocó el cierre del estrecho de Ormuz.

Al mismo tiempo, un fenómeno de El Niño más intenso, un calentamiento de la superficie del océano Pacífico que puede causar sequías severas y temperaturas invernales más cálidas, comenzó a desarrollarse en junio y podría ser más fuerte de lo habitual este año, según la Administración Nacional Oceánica y Atmosférica (NOAA).

Los precios están subiendo debido a que se prevé que los bajos niveles de agua limiten la cantidad de carga que los buques pueden transportar a través del canal y, potencialmente, reduzcan el número de franjas horarias de paso a finales de este año.

«El problema ahora mismo es que los niveles de agua están bajando de forma constante, y no debería ocurrir así entre mayo y diciembre», declaró Ross Griffith, director de precios de flete para América en Argus. El fenómeno de El Niño de este año ya ha afectado al tráfico marítimo en ríos europeos como el Rin y el Danubio, provocando la cancelación de cruceros y el desvío de mercancías.

Mientras tanto, el cierre del estrecho de Ormuz, punto estratégico por donde fluye una quinta parte del petróleo mundial, ha obligado a los compradores asiáticos a aumentar sus compras de crudo y productos derivados del petróleo en la costa del Golfo de Estados Unidos, impulsando la demanda y los precios del tránsito por el canal de Panamá.

En las últimas semanas, el precio promedio para usar las esclusas más grandes del canal —que permiten el paso de buques de mayor tamaño— alcanzó los 2,5 millones de dólares, el más alto registrado en cualquiera de las subastas, según datos recopilados por Argus.

Los precios de algunas subastas individuales para las esclusas Neopanamax y Panamax han alcanzado los 3,78 millones de dólares y los 2,63 millones de dólares, respectivamente, desde el 28 de julio. Los nombres de las esclusas hacen referencia al tamaño de los buques según su capacidad de carga.

Los grandes armadores que utilizan con frecuencia el Canal de Panamá, como los grandes portacontenedores y las compañías de gas licuado de petróleo, suelen reservar franjas horarias con antelación a precios fijos, generalmente muy inferiores a los precios promedio de las subastas, en lugar de competir por ellas en las subastas diarias. Sin embargo, hasta el 30 % del tráfico total del canal puede competir en las subastas diarias en lugar de reservar franjas horarias con antelación.

El reciente aumento de precios se produce tras la entrada en vigor, en julio, de restricciones por parte de la Autoridad del Canal de Panamá que regulan la altura mínima a la que pueden flotar los buques, lo que se conoce como calado.

La reducción del calado obliga a los buques a transportar menos carga, por lo que flotan más alto. Esto eleva los precios para las navieras y sus clientes, y puede generar largas colas de embarcaciones en la entrada de la vía fluvial de 80 kilómetros de longitud.

Tres restricciones de calado anunciadas el mes pasado para las esclusas Panamax reducirían el nivel del agua en el que puede operar un buque a 47,5 pies para el 3 de septiembre, desde su nivel habitual de 50 pies.

Unos 113 buques esperaban para transitar por el canal el 3 de agosto, ya sea mediante franjas horarias reservadas con antelación o participando en subastas diarias, frente a los 40 del 2 de enero.

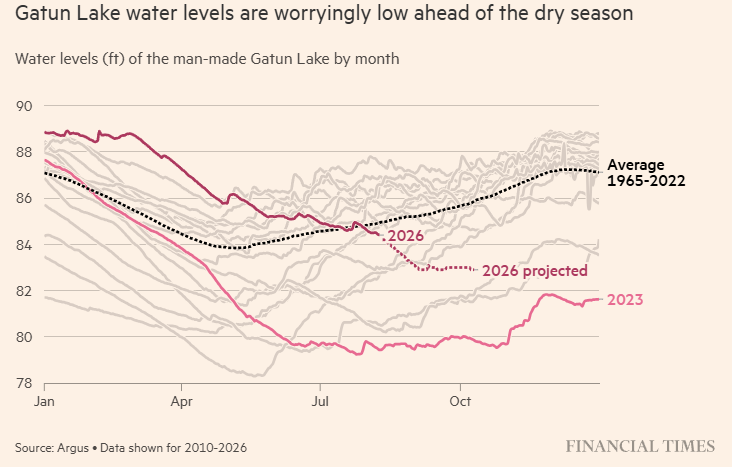
Los niveles de agua en el lago artificial Gatún, que alimenta el Canal de Panamá, están por debajo del promedio del período 1965-2022 y se prevé que disminuyan aún más en los próximos meses, según estimaciones de Argus. Si bien los niveles de agua son más altos que en 2023, un año excepcionalmente seco, el descenso previsto es mucho más pronunciado y se produce antes del inicio de la estación seca en diciembre.

«Así que, potencialmente, podríamos tener una situación peor que la de 2023», dijo Griffith.

La Autoridad del Canal de Panamá informó al Financial Times que algunos buques que transitaron recientemente pagaron cantidades superiores a 1 millón de dólares en subasta para satisfacer sus necesidades específicas de mercado, lo que reflejaba «fluctuaciones temporales del mercado» y no una tarifa establecida por el Canal de Panamá.

«Los ajustes anunciados al borrador no reducirán el número de tránsitos diarios de buques», declaró un portavoz de la autoridad. Sin embargo, dependiendo de cómo evolucionen las condiciones, la autoridad podría imponer restricciones adicionales, añadió el portavoz.

Fuente: Este artículo fue publicado el 11 de agosto en el Financial Time por Jamie Smyth y Eva Xiao en Nueva York https://www.ft.com/content/38083cb5-3892-40a1-b90f-102109f96b17?accessToken=zwAAAZ_7i6Y-kc84CDy1OJJAodO5DxAhCflrFw.MEQCICz4SsZVFvvSON-ibskjWRxLEQvx572c_ENoMtGVuGPyAiB-_VLQPKMQF6Kf2ZHgImQIWjuQ9_jvuev0C1vfjXh5Gg&sharetype=gift&token=aa9eade4-7040-49ef-b54b-1608f8cc8073&syn-25a6b1a6=1


Autonomía estratégica o dependencia aliada. El debate que Europa no puede aplazar

Otan EU

Autores: Manuel de la Cámara y Fernando del Pozo
Documento de Opinión IEEE 81/2026 – 13 de julio de 2026

El artículo analiza los cambios políticos y militares que han transformado el entorno de seguridad euroatlántico y plantea la necesidad de que Europa avance hacia una mayor autonomía estratégica. Examina la defensa europea, la Política Común de Seguridad y Defensa de la Unión Europea, su relación con la OTAN, las estructuras de mando, la dimensión nuclear y las alternativas institucionales disponibles para fortalecer la capacidad europea de defensa.

La defensa de Europa

Durante más de 75 años, la OTAN ha constituido la piedra angular de la defensa colectiva de Europa. Su fundamento se encuentra en el artículo 5 del Tratado del Atlántico Norte, según el cual un ataque armado contra un aliado se considera un ataque contra todos. La Alianza dispone de estructuras permanentes de mando, planificación militar integrada, fuerzas nacionales y multinacionales y del respaldo de la disuasión nuclear estadounidense.

Sin embargo, los autores consideran que el entorno de seguridad euroatlántico ha cambiado profundamente. Identifican como factores principales la amenaza de Rusia, reflejada en la guerra contra Ucrania, los ataques híbridos, la guerra cibernética, el sabotaje de infraestructuras y las amenazas nucleares; la pérdida de fiabilidad de Estados Unidos como principal aliado europeo, especialmente a raíz de las políticas de la Administración Trump; y la creciente inestabilidad en el sur, derivada de los conflictos en Oriente Medio, Irán, el Golfo Pérsico y el Sahel, que pueden afectar a Europa mediante nuevas presiones migratorias y problemas en el suministro energético, incluido el eventual cierre del estrecho de Ormuz.

Este escenario coloca en primer plano una pregunta fundamental: qué papel debe desempeñar la Unión Europea en su propia defensa y cómo debe relacionarse con la OTAN.

La Política Común de Seguridad y Defensa (PCSD)

El Tratado de la Unión Europea creó la Política Común de Seguridad y Defensa para proporcionar a la UE capacidad operativa mediante los recursos civiles y militares aportados por sus Estados miembros.

A diferencia de la OTAN, la PCSD se ha orientado principalmente hacia operaciones de gestión de crisis fuera del territorio de la Unión, como misiones de mantenimiento de la paz, asistencia humanitaria, prevención de conflictos y estabilización.

El principal límite es que la seguridad nacional continúa siendo responsabilidad exclusiva de cada Estado miembro. La defensa territorial corresponde fundamentalmente a los Estados y, para 23 de los 27 miembros de la Unión Europea, también a la OTAN.

La cláusula de asistencia mutua

El artículo 42.7 del Tratado de la Unión Europea establece que, cuando un Estado miembro sea víctima de una agresión armada en su territorio, los demás tienen la obligación de prestarle ayuda y asistencia por todos los medios a su alcance.

Los autores destacan que algunos especialistas consideran esta obligación jurídicamente más fuerte que el artículo 5 de la OTAN, porque este último permite a cada Estado adoptar las medidas que considere necesarias, mientras que el Tratado de la UE habla de utilizar todos los medios disponibles.

La cláusula también debe respetar las políticas particulares de Estados neutrales como Austria, Irlanda y Malta, aunque estos continúan obligados a prestar asistencia.

No obstante, la principal diferencia entre la UE y la OTAN no estaría tanto en el contenido jurídico de sus respectivas cláusulas como en la capacidad militar efectiva para aplicarlas. La OTAN dispone actualmente de una estructura militar integrada que la Unión Europea todavía no posee.

Hacia una defensa común europea

El artículo 42.2 del Tratado de la Unión Europea contempla la posibilidad de avanzar progresivamente hacia una defensa común, siempre que exista una decisión unánime del Consejo Europeo y la aprobación de los Estados conforme a sus respectivos procedimientos constitucionales.

El problema es que Europa todavía carece de las estructuras operativas necesarias para desarrollar de manera independiente una defensa colectiva a gran escala.

Para alcanzar una verdadera autonomía estratégica, los autores consideran necesario reorganizar las estructuras militares de la UE, establecer una estructura europea integrada de mando, disponer de cuarteles generales capaces de planificar y dirigir operaciones, integrar mejor las fuerzas multinacionales existentes y aumentar su nivel de preparación.

También resulta indispensable disponer de capacidades estratégicas propias, incluida defensa antimisiles y otros elementos que actualmente dependen en buena medida de Estados Unidos o de la OTAN.

La conclusión es especialmente clara: Europa no puede reclamar autonomía estratégica mientras continúe dependiendo de capacidades críticas que no controla. Junto con ello, deberá invertir más, invertir mejor y hacerlo de manera conjunta, fortaleciendo simultáneamente su propia industria de defensa.

Vías de acción institucionales

Una modificación de los tratados europeos para crear una defensa común resulta políticamente muy difícil en las actuales circunstancias. Por ello, los autores analizan mecanismos que ya existen y que podrían utilizarse para avanzar sin necesidad de una gran reforma institucional.

Una posibilidad es la cooperación reforzada, que permitiría que un grupo de al menos nueve Estados avanzara en materia de defensa. Otra es potenciar la Cooperación Estructurada Permanente (PESCO), aunque los autores consideran que podría ser necesaria una especie de PESCO 2.0, menos inclusiva pero más ambiciosa y orientada hacia capacidades y necesidades operativas reales.

También plantean la eventual constitución de una Unión Europea de Defensa mediante un acuerdo intergubernamental, siguiendo un modelo similar al utilizado inicialmente con Schengen. Esta alternativa permitiría incluso integrar a países europeos que no pertenecen a la UE, como Reino Unido, Noruega o Turquía y, eventualmente, Ucrania.

Otra posibilidad es utilizar fórmulas informales como las reuniones del E5, integrado por Francia, Alemania, Italia, Polonia y Reino Unido.

Cooperación UE-OTAN: el pilar europeo

Para los autores, desarrollar una defensa común de la Unión Europea y construir un pilar europeo dentro de la OTAN son dos aspectos de un mismo proceso: lograr que Europa asuma una responsabilidad mucho mayor sobre su propia seguridad.

El objetivo del pilar europeo sería que los aliados europeos dejaran de actuar únicamente como Estados individuales y funcionaran como una unidad estratégica dentro de la OTAN, aportando la mayor parte de las fuerzas convencionales necesarias para defender el continente y desarrollando capacidades militares suficientes para reducir la dependencia estadounidense.

Esto exige avanzar en los compromisos de gasto asumidos en la Cumbre de La Haya de 2025, que contemplan alcanzar para 2035 un gasto equivalente al 5 % del PIB, dividido entre capacidades de defensa e inversiones relacionadas con la seguridad.

Sin embargo, el actual pilar europeo continúa siendo insuficiente. Persisten deficiencias en gasto, preparación de fuerzas, transporte estratégico, inteligencia, vigilancia y reconocimiento, defensa aérea y antimisiles, municiones y cohesión política.

La preocupación central es que Europa continúa dependiendo de capacidades estadounidenses sin tener la certeza absoluta de que estarán disponibles en una futura crisis.

Fuentes de fricción entre la UE y la OTAN

Aunque existen mecanismos de cooperación entre ambas organizaciones, persisten importantes obstáculos.

Uno de ellos es el conflicto entre Chipre y Turquía, que dificulta el intercambio de información y la cooperación institucional. También existe una escasa coordinación entre programas europeos como CARD, PESCO y el Fondo Europeo de Defensa y el sistema de planificación militar de la OTAN, lo que puede provocar duplicidades e ineficiencias.

Otro punto de debate es precisamente la autonomía estratégica europea. Algunos aliados consideran que crear estructuras de mando o estándares europeos paralelos podría perjudicar la interoperabilidad y generar dos cadenas de mando diferentes en situaciones de crisis.

También existen diferencias importantes respecto de la industria europea de defensa. Las políticas de la UE pretenden favorecer la producción europea, mientras algunos aliados externos consideran estas medidas proteccionistas. Los autores recuerdan, no obstante, que aproximadamente el 64 % de las adquisiciones europeas de armamento proceden actualmente de Estados Unidos y que Washington aplica desde hace décadas políticas de preferencia nacional mediante el principio de “Buy American”.

Estructuras de mando en la OTAN

La estructura militar integrada de la OTAN ha distribuido históricamente sus principales responsabilidades entre europeos y estadounidenses. Tradicionalmente, el secretario general es europeo, mientras que el comandante supremo aliado en Europa (SACEUR) ha sido siempre estadounidense.

El artículo plantea la posibilidad de que esta situación cambie progresivamente y que, en el futuro, el puesto de SACEUR pueda ser ocupado por un europeo.

Algunos reajustes ya reflejan una redistribución de responsabilidades dentro de la estructura de mando. Al mismo tiempo, frente a las propuestas de reducir la presencia estadounidense en Europa, el Congreso de Estados Unidos estableció límites mediante la Ley de Autorización de Defensa Nacional de 2026, dificultando una reducción significativa de tropas estadounidenses o el abandono del puesto de SACEUR sin determinadas condiciones.

La dimensión nuclear de la autonomía estratégica

La cuestión nuclear constituye uno de los mayores obstáculos para una autonomía estratégica europea completa.

Rusia dispone de un amplio arsenal nuclear estratégico y táctico. La OTAN se define como una alianza nuclear, pero no posee armas nucleares propias: su principal garantía continúa siendo el arsenal estratégico de Estados Unidos.

Además, aproximadamente un centenar de ojivas nucleares estadounidenses permanecen desplegadas en Europa, aunque los mecanismos para activarlas continúan bajo control estadounidense.

Europa cuenta también con las fuerzas nucleares independientes de Francia y Reino Unido, que poseen aproximadamente 290 y 225 ojivas, respectivamente. Ambas constituyen un importante elemento de disuasión, pero no alcanzan por sí solas la cobertura proporcionada por Estados Unidos.

Francia ha comenzado a mostrar una mayor disposición a integrar su capacidad nuclear dentro de una reflexión sobre la seguridad europea. La cooperación nuclear franco-británica también se ha intensificado. Sin embargo, París continúa reservándose exclusivamente las decisiones sobre el eventual empleo de su arsenal nuclear.

La incertidumbre sobre el compromiso estadounidense plantea así una cuestión fundamental: ¿podrían Francia y Reino Unido garantizar por sí solos una disuasión nuclear europea creíble?

El artículo considera que ambos países poseen una enorme capacidad de destrucción y, por tanto, una capacidad disuasoria considerable. Sin embargo, existe un importante desequilibrio respecto de Rusia, especialmente en armas nucleares tácticas, donde Europa depende prácticamente de las ojivas estadounidenses actualmente desplegadas en el continente.

Conclusiones

La creciente inestabilidad internacional, las guerras en los espacios oriental y meridional de Europa y la incertidumbre sobre la continuidad del compromiso estadounidense hacen que, para los autores, Europa deba desarrollar las fuerzas, capacidades militares y estructuras operativas necesarias para actuar con mayor autonomía estratégica.

Para lograrlo será imprescindible contar con una base industrial y tecnológica europea sólida, acompañada de voluntad política, liderazgo y capacidad financiera. Europa sigue siendo una gran potencia económica y regulatoria, pero continúa dependiendo militarmente de Estados Unidos.

Ese cambio tendrá importantes consecuencias económicas. El incremento del gasto militar, unido a mayores costes energéticos vinculados a los conflictos en Oriente Medio y a la guerra contra Irán, podría aumentar los déficits públicos, la deuda, la inflación y los tipos de interés en las economías europeas. Por ello, los autores insisten en que el desarrollo de nuevas capacidades deberá realizarse con la máxima eficiencia posible.

Los tratados europeos ya contienen mecanismos que podrían conducir hacia una defensa común, pero la dificultad de alcanzar consensos puede impedir avanzar con la rapidez requerida. De ahí que algunos Estados puedan recurrir a fórmulas flexibles o acuerdos intergubernamentales.

Paralelamente, un pilar europeo fortalecido dentro de la OTAN permitiría reequilibrar las responsabilidades dentro de la Alianza, haciendo que Europa asuma la carga principal de su defensa convencional.

El artículo considera indispensable mantener una coordinación estrecha entre la Unión Europea y la OTAN para evitar duplicidades y aprovechar mejor los recursos disponibles, así como mejorar la relación con los aliados europeos que no pertenecen a la UE y, particularmente, reforzar el diálogo y la cooperación con Turquía.

La reflexión final es que Europa ya no puede basar su seguridad en la certeza de que las garantías estadounidenses serán permanentes. Debe estar preparada para proteger sus propios intereses, actuar de forma unida y disponer de los instrumentos políticos, industriales y militares necesarios para hacerlo.

Fuente: Manuel de la Cámara y Fernando del Pozo, Autonomía estratégica o dependencia aliada. El debate que Europa no puede aplazar, Documento de Opinión IEEE 81/2026, Instituto Español de Estudios Estratégicos (IEEE), 13 de julio de 2026.https://www.defensa.gob.es/documents/2073105/3095923/ieee-2026-autonomia-estrategica-dependencia-aliada-documento-opinion-81.pdf
De Panamá a Universidad de Yale: cuando la perseverancia convierte un sueño en destino

yale

A sus 18 años, Lucas Castillo Degracia demuestra que el talento necesita oportunidades, pero también disciplina, paciencia y la capacidad de levantarse después de cada derrota. Su camino, iniciado en la robótica cuando apenas tenía seis años, lo llevará ahora a una de las universidades más prestigiosas del mundo.

Hay historias que merecen ser contadas no solamente por la magnitud del logro alcanzado, sino por todo lo que ocurrió antes de llegar a él. Historias que recuerdan a nuestros jóvenes que los grandes resultados casi nunca aparecen de un día para otro y que, detrás de una oportunidad extraordinaria, suelen existir años de trabajo silencioso, tropiezos, aprendizaje y perseverancia.

La de Lucas Castillo Degracia es una de esas historias.

Con apenas 18 años, este joven panameño fue admitido en la Universidad de Yale, en Estados Unidos, con una beca completa valorada en aproximadamente 400 mil dólares. De acuerdo con información divulgada por la Fundación Nacional para el Desarrollo de las STEAM (FUNDESTEAM), Lucas fue además el único panameño admitido en Yale para la promoción académica 2026-2030.

El dato adquiere todavía mayor dimensión cuando se observa el nivel de competencia que enfrentó. Para este ciclo, Yale recibió 54,919 solicitudes internacionales y admitió únicamente a 2,328 estudiantes, lo que representó una tasa general de aceptación de 4.2%; durante la etapa de Decisión Regular, esa proporción descendió a menos del 3%.

Sin embargo, reducir esta historia a una admisión universitaria o al valor económico de una beca sería quedarse solamente con el último capítulo.

Diez años construyendo una oportunidad

Lucas comenzó a participar en competencias locales de robótica a los seis años. Desde entonces transcurrió aproximadamente una década de formación, competencias y experiencias que fueron moldeando no solo sus capacidades técnicas, sino también su carácter.

A lo largo de ese camino consiguió múltiples títulos nacionales en la World Robot Olympiad (WRO) Panamá. El punto culminante de su trayectoria competitiva llegó en 2025, cuando obtuvo el primer lugar en el campeonato mundial FIRST Global Challenge.

Pero quizá la enseñanza más poderosa de su historia no esté en las medallas.

Lucas ha explicado que la robótica le enseñó a trabajar bajo presión, tomar decisiones difíciles mientras el tiempo corre y dirigir equipos hacia un objetivo común. Por encima de todo, aprendió algo que puede ser aplicado a prácticamente cualquier profesión y a cualquier etapa de la vida: no tener miedo de fracasar.

Antes de convertirse en campeón mundial, perdió muchas veces. Fueron necesarios diez años para alcanzar aquella victoria internacional. Para él, precisamente esa persistencia resultó determinante.

Esa confesión convierte su historia en algo mucho más cercano.

Porque los grandes logros suelen mostrarnos la fotografía final: la universidad prestigiosa, la beca, la medalla, el reconocimiento. Rara vez vemos todos los días anteriores. Los entrenamientos. Los errores. Las competencias que no terminaron como se esperaba. Las horas dedicadas a aprender. Las decisiones de continuar cuando habría sido más fácil abandonar.

Lucas nos recuerda que fracasar no necesariamente significa retroceder. En ocasiones significa estar acumulando la experiencia necesaria para el siguiente intento.

La educación que transforma

Su admisión se produjo además en un momento especialmente significativo para la educación científica y tecnológica panameña: a pocos días de celebrarse la XII Olimpiada Nacional de Robótica WRO Panamá 2026, organizada por FUNDESTEAM y Editorial Aprender STEAM.

Por eso, el éxito de Lucas no puede contemplarse únicamente como una conquista individual.

También representa el resultado posible cuando un niño encuentra tempranamente espacios donde desarrollar su curiosidad; cuando existen competencias que lo desafían; cuando maestros, organizaciones y familias comprenden que educar no consiste solamente en transmitir información, sino también en enseñar a resolver problemas, colaborar, experimentar, equivocarse y volver a intentarlo.

La educación STEAM —ciencia, tecnología, ingeniería, artes y matemáticas— encuentra precisamente allí una de sus mayores fortalezas: convierte al estudiante en protagonista de su aprendizaje.

Y Panamá ha venido recorriendo ese camino.

Durante los últimos doce años, las olimpiadas regionales y nacionales de robótica han alcanzado a miles de estudiantes y docentes de centros educativos oficiales y particulares. De acuerdo con la información publicada, este esfuerzo contribuyó a posicionar al país entre los diez mejores del mundo en torneos internacionales de robótica.

Panamá también se convirtió en sede de tres encuentros internacionales de especial relevancia: la World Robot Olympiad 2023, la Intercontinental de Robótica 2025 y el FIRST Global Challenge 2025.

Lucas participó activamente en esos tres escenarios. Aquellas experiencias le permitieron competir, aprender, relacionarse con jóvenes de otras partes del mundo y fortalecer el expediente académico que posteriormente sería evaluado por el comité de admisiones de Yale.

Cuando una oportunidad abre otras cien

Quizás allí se encuentre una de las lecciones más importantes de esta historia.

Cuando un país ofrece oportunidades educativas a sus niños y jóvenes, nunca puede saber con exactitud hasta dónde llegará el efecto de esa inversión.

Una competencia local puede despertar una vocación.

Una primera derrota puede enseñar perseverancia.

Un profesor puede descubrir una habilidad que el propio estudiante todavía desconoce.

Una olimpiada nacional puede convertirse en la antesala de un campeonato internacional.

Y un niño que comienza armando robots a los seis años puede, doce años después, recibir una de las oportunidades académicas más extraordinarias del mundo.

Por eso la historia de Lucas también es una invitación para padres, educadores, instituciones y empresas. Invertir en educación, innovación, ciencia y tecnología es invertir directamente en el potencial humano de Panamá.

Necesitamos más espacios donde nuestros jóvenes puedan descubrir qué son capaces de hacer. Más lugares donde equivocarse sea parte del aprendizaje y no motivo de vergüenza. Más oportunidades para competir, crear, investigar y pensar diferente.

Porque el talento existe. Muchas veces lo que necesita es un escenario donde desarrollarse.

Una victoria que pertenece también a Panamá

El titular puede decir que un panameño ganó una beca cercana a los 400 mil dólares para estudiar en Yale. Y ciertamente es una noticia extraordinaria. La información original, publicada el 6 de agosto de 2026, destacó precisamente el ingreso de Castillo a Yale y el impacto de la educación STEAM en el país.

Pero detrás de esa cifra existe algo quizá más valioso.

Existe un mensaje.

Los jóvenes panameños pueden competir al más alto nivel.

Pueden llegar a los mejores escenarios académicos y científicos del mundo. Pueden liderar equipos internacionales. Pueden ganar campeonatos globales. Pueden transformar las oportunidades educativas que reciben en puertas hacia destinos que alguna vez parecieron inalcanzables.

Lucas resume su experiencia identificándose como una prueba de que la robótica educativa y la formación STEAM pueden transformar vidas, y anima a otros estudiantes a aprovechar esas oportunidades.

Su mensaje merece multiplicarse.

A los jóvenes que hoy están comenzando, especialmente a aquellos que alguna vez han perdido una competencia, recibido una respuesta negativa o sentido que todavía están demasiado lejos de su meta, esta historia les deja una enseñanza sencilla:

No permitan que una derrota decida el final de su historia.

Tal vez todavía falten años. Tal vez sea necesario intentarlo muchas veces. Tal vez haya que cambiar estrategias, estudiar más, pedir ayuda o comenzar nuevamente.

Pero cada experiencia puede estar construyendo algo que todavía no alcanzamos a ver.

Lucas Castillo Degracia tardó diez años en llegar a un campeonato mundial.

Después llegó Yale.

Y posiblemente lo más emocionante de todo sea que, con apenas 18 años, su historia apenas comienza, es demuestra que los talentos abre posibilidades, pero son la perseverancia, la preparación y la capacidad de aprovechar las oportunidades las que pueden convertir esas posibilidades en grandes logros.

La enseñanza que nos deja esta historia, sin embargo, no debe limitarse únicamente al mundo de la robótica. El espectro queda abierto para todos aquellos jóvenes que encuentran su vocación en las ciencias, las artes, la educación, las humanidades, la agricultura, el ambiente, la medicina, la música, la pintura, la danza, los deportes y tantas otras áreas capaces de transformar una vida y aportar al desarrollo del país. La historia de Lucas Castillo Degracia, recogida por La Prensa, nos recuerda que cuando el talento encuentra oportunidades, acompañamiento y perseverancia, puede llegar mucho más lejos de lo imaginado. Su experiencia debe servirnos como una invitación a descubrir, estimular y apoyar las distintas capacidades de nuestros jóvenes, entendiendo que no existe un solo camino hacia la excelencia y que Panamá necesita científicos, artistas, educadores, médicos, agricultores, músicos, investigadores, humanistas y creadores comprometidos con construir un mejor futuro.

Artículo elaborado a partir de la noticia “Gana beca de $400 mil: Panameño que cosechó logros en robótica fue admitido en la Universidad de Yale”, publicada por La Prensa Panamá, de Martha Vanessa Concepción.


¿Capital privado en los bufetes de abogados? Una transformación que podría cambiar el negocio legal

abogados e inversiones

Las grandes firmas estadounidenses comienzan a explorar estructuras que permitirían la entrada de inversionistas externos, mientras la inteligencia artificial y la competencia por el talento presionan al modelo tradicional de los bufetes.

Durante décadas, los grandes bufetes de abogados han operado bajo una premisa prácticamente incuestionable: la firma pertenece a sus abogados.

Ese principio, profundamente arraigado en las normas éticas de la profesión jurídica estadounidense, ha mantenido al sector legal relativamente aislado de una tendencia que ha transformado numerosas industrias durante los últimos años: la entrada del capital privado o private equity.

Pero esa barrera comienza a ser puesta a prueba.

Algunas de las firmas más reconocidas de Estados Unidos, entre ellas Paul Weiss, Quinn Emanuel y Proskauer, han sostenido conversaciones con fondos de capital privado, bancos de inversión o asesores para evaluar mecanismos que permitan obtener capital externo sin entregar directamente a personas que no sean abogados la propiedad de la práctica jurídica. White & Case también estaría estudiando estas estructuras, mientras que McDermott Will & Schulte habría mantenido reuniones con potenciales inversionistas y asesores.

Aunque ninguna de estas conversaciones significa necesariamente que las firmas terminarán concretando una operación, el simple hecho de que algunas de las organizaciones jurídicas más importantes del mundo estén estudiando esta posibilidad constituye una señal relevante sobre la evolución del mercado legal.

La fórmula que podría abrir la puerta: las MSO

El centro de esta discusión está en una estructura conocida como Management Services Organization (MSO) u organización de servicios de gestión.

El modelo consiste, esencialmente, en separar un bufete en dos estructuras.

La primera continúa siendo propiedad de abogados y mantiene exclusivamente la prestación de servicios legales.

La segunda, la MSO, administra determinadas funciones empresariales de la organización, como tecnología, propiedad intelectual, infraestructura y servicios administrativos. Es precisamente en esta segunda entidad donde podría ingresar el capital de inversionistas externos.

La firma jurídica paga a la MSO por los servicios que esta le proporciona.

De esta manera, el inversionista no adquiere directamente una participación en la entidad que ejerce la profesión jurídica, sino en la compañía que administra parte de la plataforma empresarial que sostiene su funcionamiento.

La fórmula no es completamente nueva. Estructuras similares ya han sido utilizadas por inversionistas en sectores sujetos a restricciones profesionales, como servicios médicos y firmas de contabilidad. Sin embargo, su aplicación a las grandes firmas jurídicas podría tener consecuencias mucho más profundas para la industria legal.

¿Por qué una firma de abogados necesitaría capital externo?

La pregunta es especialmente interesante porque los grandes bufetes tradicionalmente han financiado sus operaciones mediante sus propios ingresos y aportes de socios.

Sin embargo, el negocio legal está cambiando.

Las firmas compiten cada vez más agresivamente por abogados capaces de generar grandes volúmenes de negocios; necesitan invertir importantes cantidades de dinero en tecnología y, particularmente, enfrentan el desafío de incorporar inteligencia artificial en sus operaciones.

Todo esto requiere capital.

Una inversión externa podría proporcionar recursos para realizar adquisiciones, desarrollar plataformas tecnológicas, financiar proyectos de inteligencia artificial, expandirse internacionalmente o competir por los profesionales más rentables del mercado.

Precisamente, uno de los asuntos que estaría siendo evaluado por los bufetes estadounidenses es si una estructura MSO podría utilizarse como herramienta dentro de la denominada “guerra por el talento”.

El capital permitiría, por ejemplo, ofrecer participaciones económicas que se consoliden con el tiempo para retener a socios considerados estratégicos o atraer abogados estrella procedentes de firmas competidoras.

Y esa posibilidad toca uno de los puntos más sensibles de la economía de los grandes bufetes: sus socios.

Los “rainmakers” están cambiando el mercado

En el modelo tradicional, una de las principales fortalezas de una firma reside en sus abogados capaces de generar importantes clientes y negocios, conocidos en el mercado estadounidense como rainmakers.

La competencia por estos profesionales se ha intensificado considerablemente.

Si el capital privado permite ofrecer incentivos económicos diferentes a los esquemas tradicionales de participación en utilidades, las firmas respaldadas por inversionistas podrían contar con una nueva herramienta para atraer y retener talento.

Pero lo que constituye una ventaja también podría convertirse en un riesgo.

Algunos socios podrían rechazar la idea de trabajar dentro de una organización respaldada por un fondo de inversión. Esto podría generar movimientos de abogados hacia firmas que mantengan estructuras tradicionales.

El capital privado, por tanto, no necesariamente solucionaría la batalla por el talento. También podría intensificarla.

La pregunta incómoda: ¿quién controla realmente la firma?

Existe además un problema mucho más profundo.

Una firma jurídica no es una compañía tradicional.

Los abogados tienen obligaciones éticas frente a sus clientes y deben preservar su independencia profesional.

Precisamente por eso existen restricciones a la propiedad de firmas jurídicas por personas que no sean abogados.

La llegada de inversionistas introduce inevitablemente nuevas preguntas.

¿Quién decide cuáles inversiones debe realizar la firma?

¿Qué ocurre cuando los objetivos de rentabilidad del inversionista no coinciden con las prioridades profesionales de los abogados?

¿Podría el interés en generar determinados retornos financieros influir indirectamente sobre las decisiones empresariales de la firma?

Algunos líderes jurídicos también temen que estas operaciones puedan interpretarse como una oportunidad para que las generaciones actuales de socios moneticen el valor de la firma mientras trasladan las consecuencias económicas a los socios más jóvenes.

La distribución de beneficios entre generaciones podría convertirse así en uno de los aspectos más delicados de cualquier futura operación.

Incluso el private equity tiene dudas

Curiosamente, las reservas no provienen únicamente de los abogados.

Los propios inversionistas también están evaluando cuidadosamente los riesgos.

Uno de ellos es regulatorio. La utilización de estructuras MSO dentro de grandes firmas jurídicas todavía no ha sido ampliamente probada y podría enfrentar cuestionamientos por parte de autoridades profesionales.

Pero existe otro elemento particularmente interesante: la inteligencia artificial.

Los fondos de inversión analizan no solamente cuánto pueden crecer las firmas jurídicas, sino también cuánto podría cambiar su modelo de negocio como consecuencia de la automatización.

Si determinadas tareas que históricamente requerían grandes equipos de abogados comienzan a realizarse con tecnología, la estructura económica de las firmas podría modificarse sustancialmente.

Paradójicamente, por tanto, la inteligencia artificial aparece en ambos lados de la ecuación: es una de las razones por las cuales las firmas podrían necesitar mayores inversiones y, al mismo tiempo, constituye uno de los riesgos que hacen dudar a potenciales inversionistas.

Diferentes inversionistas, diferentes fórmulas

Tampoco existe un único modelo sobre la mesa.

Burford Capital, conocida principalmente por el financiamiento de litigios, se ha presentado ante grandes firmas como un posible inversionista minoritario que no participaría activamente en la administración.

Fortress Investment Group, por otra parte, habría planteado una alternativa diferente: crear una MSO y utilizarla para obtener financiamiento mediante deuda, en lugar de vender directamente participaciones de capital.

Mientras tanto, New Mountain Capital, que administra aproximadamente US$60.000 millones y cuenta con experiencia aplicando estructuras similares en firmas de contabilidad, también ha estudiado el mercado jurídico. Ejecutivos de Paul Weiss llegaron a reunirse con representantes del grupo, aunque la firma posteriormente indicó que no estaba actualmente persiguiendo una operación de este tipo.

El abanico de posibilidades demuestra que todavía se está definiendo cuál podría ser el modelo financiero adecuado para una industria sometida a reglas profesionales muy diferentes a las de una empresa convencional.

Fuera de Estados Unidos, el movimiento ya comenzó

Mientras las grandes firmas estadounidenses estudian sus opciones, en otros mercados algunas operaciones ya se están materializando.

La firma offshore Mourant anunció la venta de una participación del 27 % a MML, mientras que la boutique británica de derecho deportivo Northridge Law alcanzó un acuerdo con Cordillera Investment Partners.

Appleby, otra conocida firma offshore, también habría estado explorando la posible venta de una participación a inversionistas de capital privado.

Estos precedentes pueden convertirse en laboratorios para determinar hasta qué punto la convivencia entre capital privado y ejercicio profesional puede funcionar.

¿Estamos ante el futuro de los grandes bufetes?

Todavía es demasiado pronto para afirmarlo.

Muchas firmas simplemente están estudiando el modelo y ninguna quiere convertirse en el experimento que demuestre sus debilidades.

Una frase citada por el Financial Times resume perfectamente el sentimiento existente en la industria:

todos están interesados, pero todos quieren ser los segundos.

La afirmación refleja el momento que atraviesa el mercado jurídico: existe curiosidad, existen incentivos económicos importantes y existe capital disponible, pero también permanece un considerable nivel de incertidumbre.

Quizás la pregunta más importante no sea si los fondos de inversión pueden encontrar una estructura jurídicamente viable para ingresar al negocio legal.

La verdadera pregunta es otra:

¿Qué haría un bufete de abogados con ese dinero?

Trisha Rich, abogada de Holland & Knight que trabaja en la estructuración de operaciones MSO, planteó precisamente ese interrogante después de haber conversado con aproximadamente la mitad de las firmas más grandes del ranking Am Law 100.

Su conclusión resulta especialmente relevante: si una firma no puede identificar claramente los beneficios de largo plazo que generará ese capital, probablemente no debería realizar la operación.

Un cambio que merece seguimiento

La posible entrada del capital privado en las grandes firmas jurídicas podría representar mucho más que una nueva fuente de financiamiento.

Podría transformar la propiedad de los negocios legales, la compensación de los socios, la competencia por talento, las inversiones tecnológicas y hasta la forma en que se administra una firma de abogados.

El modelo tradicional no ha desaparecido y las barreras éticas continúan siendo significativas. Pero el debate ya comenzó.

Y cuando firmas como Paul Weiss, Quinn Emanuel, Proskauer, White & Case y McDermott analizan nuevas estructuras financieras, el mercado jurídico internacional tiene razones suficientes para prestar atención.

Porque, después de décadas en que los abogados fueron prácticamente los únicos propietarios posibles del negocio legal, el capital privado finalmente está buscando una puerta de entrada.

Fuente: Financial Times, “Biggest US law firms explore selling stakes to private equity”, publicado el 5 de agosto de 2026, por Stephen Foley, Kaye Wiggins y Suzi Ring.


Donald Trump o el signo de nuestro tiempo

Trump

Causa y efecto

Pocas veces un individuo ha protagonizado la escena internacional tan claramente como Donald Trump. A sus decisiones se une una personalidad que parece imponerse sobre el propio cargo. La sensación de ruptura no procede únicamente de lo que hace, sino también de sus formas excesivas y desconcertantes.

Al mismo tiempo, su presidencia es presentada como un síntoma de los problemas de nuestro tiempo y como consecuencia de transformaciones iniciadas décadas atrás. El propósito del artículo es afirmar que ni la llegada de Trump ni sus decisiones eran inevitables y advertir que sus políticas están perjudicando la situación internacional y la posición de Estados Unidos en el mundo.

¿Era Trump inevitable?

Las circunstancias históricas facilitan ciertos cambios, pero no convierten la historia en una sucesión exacta de causas y consecuencias. El ascenso de Trump puede explicarse por el descontento de una parte de la población estadounidense, la pérdida de poder adquisitivo, la influencia de las redes sociales, la simplificación del discurso político, la polarización, la desconfianza en la democracia y el temor provocado por la rapidez de los cambios.

Estos factores hicieron posible su llegada al poder, pero no la hicieron inevitable. En las mismas circunstancias podría haber gobernado un presidente con otro perfil y otras ideas.

El autor cuestiona la afirmación de que la muerte del orden internacional basado en reglas y en el multilateralismo sea un proceso definitivo. Comprender lo que sucede es necesario, pero no suficiente. También debe decidirse dónde se quiere estar y qué camino debe seguirse.

La hipótesis del artículo es que Estados Unidos está precipitando su declive como potencia mundial y provocando un deterioro innecesario del marco de las relaciones internacionales. No se trata solamente de procesos inevitables, sino también de consecuencias directas de decisiones libremente adoptadas.

La política doméstica de Trump

En el ámbito interno, el regreso de Trump ha agravado la polarización política estadounidense. Su presidencia es, al mismo tiempo, resultado y catalizador del auge de las posiciones extremas.

La actitud amenazante hacia la prensa, las extralimitaciones legales, la presión sobre la Reserva Federal y las tácticas antimigratorias menoscaban la democracia y se aproximan a prácticas propias de regímenes autoritarios.

También se observa un debilitamiento de la Administración como estructura profesional de decisión y gestión. La información y el control se han concentrado en Trump y en un grupo reducido de asesores, mientras los interlocutores y canales tradicionales pierden importancia.

Especial preocupación genera la actitud hacia la cultura, la ciencia y las universidades. Estados Unidos ha basado gran parte de su dominio en la capacidad de sus instituciones académicas y empresas para atraer a los mejores talentos. Sin embargo, la reducción de la financiación, los ataques a la independencia universitaria y las restricciones a estudiantes extranjeros debilitan voluntariamente uno de sus principales activos.

El deterioro de los valores democráticos, el ataque a las instituciones y el control de la actividad científica y periodística dañan internamente al país y, además, reducen su prestigio y perjudican sus intereses exteriores.

Su política exterior

La política exterior del segundo mandato de Trump se caracteriza por las operaciones militares unilaterales, el desprecio hacia los organismos internacionales y el trato económico y diplomático dispensado a sus antiguos aliados. El mensaje es que, para actuar, no se necesita otra justificación que el propio interés.

El cierre de USAID, la retirada de la lucha contra el cambio climático, la supresión de tratados de seguridad y el rechazo de instituciones internacionales reflejan una política orientada hacia lo directa e inmediatamente rentable para el país.

El lema Make America Great Again parece consistir en que Estados Unidos piense únicamente en sí mismo. En este juego de poder ya no existen aliados en el sentido tradicional, salvo que acepten condiciones exigentes, cambiantes y arbitrarias.

No se trata de un verdadero aislamiento, sino de una renuncia a la responsabilidad asociada a su condición de superpotencia. Se produce un regreso al poder duro, a las políticas coercitivas y a una concepción de las relaciones internacionales basada en la obtención de beneficios inmediatos.

Esta actitud también alcanza a la estructura transatlántica. Los aliados europeos son acusados de no contribuir suficientemente a su propia defensa. Sin embargo, la cooperación estadounidense nunca fue altruista. Desde el Plan Marshall hasta la OTAN, su ayuda fue útil e imprescindible, pero también proporcionó beneficios políticos, económicos, tecnológicos y estratégicos a Estados Unidos.

El resultado es un vuelco de las relaciones internacionales: regreso de la realpolitik, renuncia al multilateralismo, debilitamiento de la diplomacia, abandono de problemas globales y deterioro de las alianzas. Aunque algunas de estas tendencias comenzaron décadas atrás, la Administración Trump las ha acelerado o provocado directamente.

Estados Unidos: el tiro en el pie

Lejos de conseguir el objetivo anunciado por el movimiento MAGA, estas políticas pueden debilitar claramente la posición estadounidense. Dos factores explican este riesgo: la destrucción de su red de alianzas y la pérdida de su poder blando.

Ni siquiera el país más poderoso puede enfrentarse solo al resto del mundo. Estados Unidos construyó desde la Primera Guerra Mundial la mayor red de alianzas conocida, mediante acuerdos bilaterales e instituciones diseñadas de acuerdo con sus propios intereses. Ahora parece renunciar voluntariamente a las ventajas obtenidas.

Europa pierde su condición de principal aliado y se convierte en objeto de ataques y descalificaciones. La OTAN, la estructura de seguridad más poderosa de la historia, pierde relevancia cuando sus miembros son tratados como parásitos y se olvidan los compromisos asumidos conjuntamente.

La actuación unilateral y las colaboraciones puntuales no pueden reemplazar una red estable de aliados. La desconfianza y la lógica del juego de suma cero dejan expuestos tanto a los socios como a Estados Unidos.

Esta política puede convertirse en una profecía autocumplida: Washington se distancia de sus aliados porque no los considera confiables y, como resultado, estos dejan de responder cuando solicita su apoyo. Estados Unidos pierde así capacidades, aliados y legitimidad, precipitando su propio declive.

¿Pero importa el poder blando?

Joseph Nye definió el poder blando como el conjunto de herramientas no coercitivas que permiten a un país influir en los demás. Mientras el poder duro busca obligar mediante la fuerza militar, económica o tecnológica, el poder blando pretende convencer, persuadir y atraer.

Existen tres niveles de poder: ser el mejor jugador, establecer las reglas del juego y conseguir que los demás quieran participar y acepten el objetivo definido. Estados Unidos logró durante décadas ocupar los tres niveles.

Su dominio no se apoyó solamente en su fuerza militar y económica, sino también en la democracia liberal, el Estado de derecho, el libre mercado, el progreso material, la ciencia, la música, el cine, los negocios, la literatura y la imagen de la tierra de las oportunidades.

Ese atractivo creó ventajas concretas. Sin embargo, las formas del presidente, la política interior y las decisiones internacionales están cambiando rápidamente la imagen de Estados Unidos. La pérdida de prestigio constituye una debilidad tan real como un bajo crecimiento económico o un ejército obsoleto.

Un país no puede sostenerse exclusivamente sobre el poder blando, pero solamente la combinación inteligente del poder duro y el poder blando produce una estabilidad legítima.

¿Es este el fin del orden internacional liberal?

Occidente aplicó las reglas internacionales de manera selectiva, mantuvo una doble moral y creó estructuras pensadas para beneficiar a un grupo reducido de países. Por ello, es legítimo preguntarse quién lamentará la desaparición de un orden que nunca fue plenamente liberal ni justo para todos.

Sin embargo, es preferible contar con principios, aunque se incumplan o manipulen, que renunciar completamente a ellos. La existencia de normas obliga a los Estados a justificar sus actuaciones y establece límites, por imperfectos que sean.

Abandonar el derecho internacional y el multilateralismo significa renunciar al esfuerzo por construir un mundo más ordenado y justo. Siempre es preferible que exista un sistema que pueda ser incumplido a no contar con ningún sistema. Incluso es preferible que quien actúe mal tenga que disimularlo.

Cuando Estados Unidos rechaza estos principios, no solamente se declara libre para actuar sin justificación, sino que concede a los demás países la misma libertad. El resultado es el regreso de la ley del más fuerte.

Y ahora qué

Muchas de las transformaciones actuales proceden de procesos iniciados décadas atrás: la modificación del peso de las potencias, las consecuencias de la globalización, la crisis financiera, el desgaste del ideal liberal y la pérdida de confianza en la democracia.

Sin embargo, otras transformaciones están siendo decididas en el presente. El contexto limita las opciones, pero siempre existe un margen de decisión. La Administración Trump ha escogido unas respuestas concretas que, con otro gobierno, podrían haber sido diferentes.

Estados Unidos debía enfrentarse a nuevos rivales y adaptar las instituciones creadas bajo un equilibrio de poder ya superado. Pero eso no justifica políticas que precipitan su declive y transforman una crisis real, pero limitada, en una crisis existencial.

El país se está volviendo contra los elementos que lo hicieron fuerte: su democracia, sus instituciones, sus alianzas, su capacidad científica y su poder de atracción. Al mismo tiempo, acelera la degradación del orden internacional.

Otra forma de actuar sigue siendo posible. En el ámbito interno, Estados Unidos debe recuperar una democracia real, apoyada en una ciudadanía que crea en el sistema, y volver a valorar su poder blando. En el exterior, tendría que fortalecer sus alianzas, revisar las estructuras internacionales y corregir los errores del pasado.

El derecho internacional y el multilateralismo continúan siendo la única vía de progreso. Sus debilidades no justifican abandonarlos, sino reforzarlos.

El mundo no volverá a ser lo que era. Demasiadas cosas se han roto, pero todavía es posible recuperar el rumbo perdido. La función de la política es decidir a dónde se quiere llegar e intentarlo.

Fuente: SOTO MACEIRAS, Fernando. Donald Trump o el signo de nuestro tiempo. Documento de Opinión IEEE 82/2026 https://www.defensa.gob.es/documents/2073105/3095923/ieee-2026-donald-trump-signo-tiempo-documento-opinion-82.pdf


Reforma al impuesto del 2% (ITBI): Posibilidades de una vivienda más accesible en Panamá

impuesto vivienda

El 29 de julio de 2026, el Consejo de Gabinete aprobó la presentación ante la Asamblea Nacional de un proyecto de ley que modifica el régimen del Impuesto de Transferencia de Bienes Inmuebles (ITBI), con el propósito de facilitar el acceso a la vivienda nueva, dinamizar el sector de la construcción y contribuir a la reactivación económica del país.

La iniciativa surge en un contexto en el que el mercado inmobiliario ha enfrentado importantes cambios tributarios tras la finalización de la exoneración histórica del ITBI para la primera venta de viviendas nuevas, lo que incrementó los costos asociados a la adquisición de inmuebles y generó preocupación tanto en el sector construcción como entre las familias que aspiran a adquirir una vivienda propia.

Con esta propuesta, el Ejecutivo busca restablecer parte de ese incentivo fiscal mediante un régimen preferencial que reduzca la carga tributaria sobre determinadas operaciones inmobiliarias y fortalezca uno de los sectores con mayor impacto en la economía nacional.

¿Qué propone el proyecto de Ley?

El proyecto modifica la Ley 106 de 1974, que regula el Impuesto de Transferencia de Bienes Inmuebles (ITBI), estableciendo un tratamiento preferencial para la primera venta de viviendas nuevas.

De aprobarse la iniciativa, la primera transferencia de una vivienda nueva no pagará ITBI sobre los primeros B/.120,000 de su valor, siempre que la compraventa se formalice dentro de los dos años siguientes a la expedición del permiso de ocupación.

La finalidad de la propuesta es disminuir los costos de adquisición de viviendas nuevas, especialmente para las familias de ingresos medios y bajos, facilitando el acceso a una vivienda propia sin eliminar completamente la obligación tributaria para inmuebles de mayor valor.

¿Cómo funcionará el beneficio?

El funcionamiento del beneficio es relativamente sencillo.

  • Si la vivienda tiene un valor de hasta B/.120,000, la operación estará exenta del pago del ITBI.
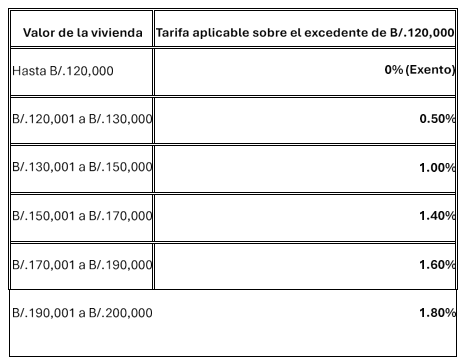
  • Si la vivienda tiene un valor superior a B/.120,000 y hasta B/.200,000, el impuesto no se calculará sobre el valor total del inmueble, sino únicamente sobre la parte que exceda los primeros B/.120,000.

Por ejemplo, si una vivienda cuesta B/.150,000, los primeros B/.120,000 estarán exentos y el impuesto únicamente se calculará sobre los B/.30,000 restantes, aplicando la tarifa correspondiente establecida en el proyecto de ley.

La escala propuesta es la siguiente:

En términos prácticos, el proyecto busca que el impuesto aumente gradualmente conforme aumenta el valor de la vivienda, concentrando el mayor beneficio fiscal en los inmuebles de menor precio y favoreciendo el acceso a la vivienda propia.

Un aspecto relevante: el ITBI continúa siendo responsabilidad del vendedor

Uno de los aspectos jurídicos más importantes de la propuesta no está relacionado con la exoneración, sino con la protección del comprador.

El proyecto mantiene que el ITBI continúa siendo una obligación del vendedor, tal como ocurre bajo la legislación vigente. Sin embargo, incorpora una disposición de especial relevancia al establecer que será nulo de pleno derecho cualquier acuerdo mediante el cual el vendedor pretenda trasladar, directa o indirectamente, la obligación de pagar este impuesto al comprador.

Esta modificación tiene importantes implicaciones prácticas. En algunas operaciones inmobiliarias era frecuente que ciertos costos tributarios fueran trasladados al comprador como parte de la negociación contractual. De aprobarse la reforma en los términos propuestos, no será jurídicamente válido incluir cláusulas que obliguen al comprador a asumir el ITBI cuando la ley dispone expresamente que dicha obligación corresponde al vendedor.

El beneficio no solo consiste en reducir la carga tributaria para determinadas viviendas nuevas, sino también en garantizar que ese incentivo no sea neutralizado mediante acuerdos privados que desplacen el costo del impuesto hacia quien adquiere el inmueble. Se trata de una medida que fortalece la protección del consumidor y aporta mayor seguridad jurídica a las transacciones inmobiliarias.

ITBI e impuesto sobre bienes inmuebles: dos tributos distintos

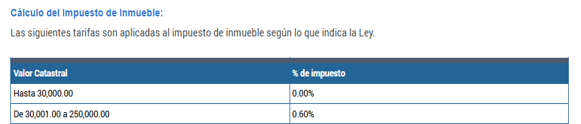
La discusión pública sobre esta iniciativa ha generado cierta confusión entre el Transferencia de Bienes Inmuebles (ITBI) y el impuesto sobre bienes inmuebles, aunque ambos gravámenes tienen finalidades y características diferentes.

El Impuesto de ITBI grava la transferencia de la propiedad y se paga una sola vez, al momento de formalizar la compraventa del inmueble.

Por su parte, el impuesto sobre bienes inmuebles es un tributo de carácter periódico que grava la propiedad del bien mientras permanezca en el patrimonio de su titular.

Por ello, la reforma propuesta modifica exclusivamente el tratamiento del ITBI para determinadas operaciones de compraventa de viviendas nuevas, sin alterar el régimen jurídico aplicable al impuesto anual sobre bienes inmuebles.

¿Qué implica este cambio para el mercado inmobiliario?

Desde una perspectiva tributaria, la iniciativa constituye una señal positiva para uno de los sectores con mayor capacidad de generar inversión y empleo.

La reducción de los costos asociados a la compra de viviendas nuevas puede incentivar la demanda, facilitar el acceso al crédito hipotecario, favorecer la colocación del inventario existente y estimular el desarrollo de nuevos proyectos residenciales.

Asimismo, la propuesta responde a las inquietudes manifestadas por distintos actores del sector inmobiliario tras la eliminación de la exoneración histórica del ITBI, que incrementó el costo de adquisición de viviendas nuevas. Con este proyecto, el Gobierno busca restablecer un incentivo que contribuya a dinamizar nuevamente la construcción y facilite el acceso a la vivienda para miles de familias panameñas.

No obstante, la aplicación del beneficio dependerá del cumplimiento de los requisitos previstos en la futura ley, por lo que cada operación deberá analizarse individualmente para determinar si reúne las condiciones necesarias para acogerse al régimen preferencial.

Análisis RBC

Desde la perspectiva de Rivera, Bolívar y Castañedas, esta iniciativa representa paso importante en la utilización de la política tributaria como instrumento para incentivar el mercado inmobiliario y promover el acceso a la vivienda nueva.

No obstante, más allá del beneficio económico, la reforma introduce cambios con implicaciones jurídicas que deberán ser considerados cuidadosamente por compradores, promotores, desarrolladores y entidades financieras.

En particular, la disposición que declara nulo cualquier acuerdo que traslade el ITBI del vendedor al comprador podría incidir directamente en la redacción de promesas de compraventa, contratos de compraventa y demás documentos utilizados en operaciones inmobiliarias. Será recomendable revisar y adecuar estos instrumentos una vez la ley sea aprobada, a fin de garantizar su conformidad con nuevo marco normativo.

Asimismo, aspectos como la fecha del permiso de ocupación, el valor del inmueble la correcta determinación de la base imponible y el cumplimiento de los requisitos legales serán determinantes para establecer si una operación puede acogerse al beneficio previsto.

En Rivera, Bolívar y Castañedas contamos con un equipo especializado en derecho tributario e inmobiliario que asesora a promotores, inversionistas, entidades financieras y compradores en la estructuración de operaciones inmobiliarias, la aplicación de incentivos fiscales, el cumplimiento de obligaciones ante la Dirección General de Ingresos (DGI) y la revisión de contratos para garantizar seguridad jurídica y eficiencia tributaria en cada transacción.

Reflexión final

Más allá del alivio económico que representa la iniciativa, esta reforma evidencia cómo la política tributaria puede convertirse en un instrumento para impulsar objetivos sociales y económicos. La reducción de la carga fiscal en la adquisición de viviendas nuevas busca incentivar la inversión, dinamizar el sector construcción y facilitar que un mayor número de familias panameñas pueda acceder a una vivienda propia. No obstante, es importante recordar que la iniciativa aún deberá ser discutida y aprobada por la Asamblea Nacional, por lo que su texto podría experimentar modificaciones durante el trámite legislativo. Dar seguimiento a su evolución será fundamental para conocer el alcance definitivo de los beneficios y obligaciones que establecerá la futura ley.

Fuentes consultadas

Presidencia de la República de Panamá. Gabinete propone ley que exime del pago de ITBI a la venta de viviendas nuevas. Disponible en: https://www.presidencia.gob.pa/publicacion/gabinete-propone-ley-que-exime-del-pago-de-itbi-a-la-venta-de-viviendas-nuevas

La Prensa. Viviendas nuevas no pagarán impuesto sobre los primeros B/.120,000 de su valor. Disponible en: https://www.prensa.com/economia/viviendas-nuevas-no-pagaran-impuesto-a-los-bienes-inmuebles-sobre-los-primeros-120000-de-su-valor/

Telemetro. Así funcionará la exoneración del ITBI para comprar viviendas nuevas en Panamá. Disponible en: https://www.telemetro.com/nacionales/asi-funcionara-la-exoneracion-del-itbi-comprar-viviendas-nuevas-panama-n6086804/

PanamaWay. Cambios al ITBI (Impuesto de Transferencia de Bienes Inmuebles) en Panamá. Disponible en: https://panamaway.com/cambios-itbi-impuesto-transferencia-inmuebles-panama/

https://dgi.mef.gob.pa/INM/INM


La Copa termina en la cancha; los impuestos, no

El Mundial 2026 dejó a España con el trofeo y un premio millonario, pero también reveló una parte menos visible del fútbol internacional: la tributación de federaciones, jugadores y premios que cruzan fronteras.

El 19 de julio de 2026, España derrotó a Argentina en la final celebrada en el estadio de Nueva York-Nueva Jersey y se proclamó campeona mundial por segunda vez en su historia. Detrás de la celebración, las imágenes del trofeo y el reconocimiento deportivo apareció una pregunta que rara vez ocupa los titulares futbolísticos: ¿qué ocurre fiscalmente con el dinero ganado durante un torneo disputado en tres países distintos?

La pregunta no es menor. Antes del inicio del torneo, la FIFA había anunciado que la selección campeona recibiría US$50 millones, como parte de una distribución económica sin precedentes entre las asociaciones nacionales participantes. En términos jurídicos, estos recursos son distribuidos por la FIFA a las asociaciones miembro participantes, por lo que el destinatario institucional del premio no es automáticamente cada jugador de la selección.

En redes sociales y medios internacionales comenzó a circular que el Internal Revenue Service de Estados Unidos —el conocido IRS— tendría derecho a reclamar una parte del premio obtenido por España. También se afirmó que Canadá y México habían concedido exenciones fiscales relacionadas con el Mundial, mientras que Estados Unidos no habría otorgado un beneficio general equivalente.

La historia tiene una base tributaria real, pero exige varias precisiones. No puede afirmarse, sin más, que el IRS haya tomado un porcentaje determinado de los US$50 millones. Tampoco puede asumirse que la totalidad del premio constituye automáticamente renta gravable en Estados Unidos. Lo que sí existe es un conjunto de reglas que permite a los países anfitriones gravar determinados ingresos relacionados con las actividades desarrolladas dentro de su territorio.

No se trata de renta mundial, sino de renta de fuente estadounidense

La posible intervención del IRS no nace de que Estados Unidos pretenda gravar mundialmente a España, a la Federación Española o a todos sus jugadores.

El fundamento es más concreto: Estados Unidos puede gravar ingresos considerados de fuente estadounidense, es decir, aquellos que guardan relación con servicios o actividades realizadas físicamente en su territorio.

El IRS explica que los atletas extranjeros que no son residentes fiscales estadounidenses deben, por regla general, tributar en Estados Unidos sobre sus ingresos de fuente estadounidense. Esto puede incluir remuneraciones por actuaciones deportivas, contratos de patrocinio, regalías y otros ingresos estrechamente relacionados con el evento desarrollado en ese país.

En un Mundial celebrado conjuntamente en Canadá, México y Estados Unidos, la dificultad consiste en determinar qué parte del ingreso corresponde a cada territorio. No todos los partidos fueron disputados en el mismo país, ni todas las selecciones permanecieron el mismo número de días en cada jurisdicción.

La Agencia de Ingresos de Canadá reconoció expresamente esta complejidad y recomendó que los contribuyentes utilizaran un método de atribución coherente para distribuir los premios y demás compensaciones entre los tres países anfitriones, atendiendo a los hechos particulares y a las leyes internas aplicables. Esta recomendación confirma que los ingresos del torneo no deben atribuirse mecánicamente a un solo país.

El número de partidos, los días de entrenamiento, las concentraciones, las apariciones promocionales y el lugar donde se prestaron efectivamente los servicios podrían convertirse, por tanto, en elementos relevantes para calcular la renta atribuible a cada jurisdicción.

El tratado entre España y Estados Unidos sí habla de los deportistas

España y Estados Unidos mantienen un convenio para evitar la doble imposición. Contrario a lo que podría pensarse, la existencia de un tratado no significa necesariamente que los ingresos queden exentos. En muchos casos, el convenio simplemente determina cuál de los dos países puede gravarlos y cómo debe evitarse que una misma renta soporte dos impuestos completos.

El artículo 19 del convenio regula específicamente a los artistas y deportistas. La explicación técnica oficial del tratado señala que el país donde se realiza la actividad deportiva —el denominado Estado de actuación— puede gravar los ingresos correspondientes cuando los ingresos brutos superen US$10,000 durante el año fiscal.

Cuando se supera ese umbral, la facultad de imposición no se limita únicamente al exceso sobre los US$10,000: puede alcanzar la totalidad del ingreso relacionado con la actuación realizada en ese territorio.

Esto significa que, en principio, las primas, bonos u otras remuneraciones personales que reciban los jugadores por su participación en partidos celebrados en Estados Unidos podrían quedar sometidas a tributación estadounidense.

El tratado incluso contempla situaciones en las que el ingreso generado por el deportista es pagado a otra persona o entidad. Cuando el deportista conserva un interés económico en esos recursos, el Estado donde se desarrolló la actividad puede, bajo determinadas condiciones, gravar el ingreso aunque formalmente haya sido recibido por una sociedad, empresa, fideicomiso u otra persona.

Sin embargo, el convenio contiene una excepción importante: los ingresos derivados de actuaciones deportivas pueden quedar exentos en el Estado donde se celebran cuando la visita del deportista se encuentra sustancialmente financiada con fondos públicos del otro Estado o de alguna de sus subdivisiones políticas.

La aplicación de esta excepción a una selección nacional no es automática. Sería necesario examinar cómo se financió concretamente la participación, cuál fue la procedencia de los fondos y si se cumple el estándar de apoyo público sustancial previsto en el convenio. La propia explicación técnica admite que las autoridades competentes de ambos países pueden consultar entre ellas para determinar qué visitas reúnen estas condiciones.

El premio de la Federación no es lo mismo que la prima del jugador

Los US$50 millones anunciados por la FIFA corresponden al premio institucional de la asociación campeona. Otra cuestión distinta son las primas que la Federación Española pueda reconocer posteriormente a los jugadores, entrenadores o integrantes del cuerpo técnico.

El artículo del tratado dedicado a deportistas se refiere principalmente a los ingresos derivados de las actividades personales del atleta. Por ello, no puede trasladarse automáticamente esa regla al premio completo recibido por una federación nacional.

La tributación de la Federación Española requeriría determinar, entre otros elementos, la naturaleza jurídica del pago, quién es su beneficiario efectivo, si el ingreso constituye un premio, una renta empresarial o una compensación relacionada directamente con servicios prestados en Estados Unidos, así como la existencia de cualquier exención aplicable a la federación.

En consecuencia, afirmar que Estados Unidos tiene derecho, sin más, al 30% de los US$50 millones podría ser jurídicamente apresurado.

El 30% puede ser una retención, no el impuesto definitivo

La cifra del 30% que suele acompañar estas noticias proviene de las reglas estadounidenses de retención aplicables a ciertos pagos efectuados a personas extranjeras.

El IRS señala que los pagos de renta de fuente estadounidense realizados a atletas extranjeros pueden quedar sujetos a una retención del 30%, salvo que proceda una tasa inferior o una exención conforme a un tratado fiscal.

Pero una retención no siempre representa el impuesto definitivo.

Su función es asegurar anticipadamente el cobro mientras se determina la obligación fiscal real. Posteriormente, el contribuyente puede presentar una declaración, acreditar gastos permitidos, reclamar beneficios del tratado o solicitar la devolución de cantidades retenidas en exceso.

Los atletas extranjeros también pueden solicitar un Central Withholding Agreement con el IRS. Este mecanismo permite calcular la retención tomando como referencia el ingreso neto estimado y las tasas progresivas aplicables, en lugar de practicar automáticamente una retención del 30% sobre los ingresos brutos.

Por eso, incluso cuando exista una retención inicial, no sería correcto equipararla inmediatamente con el impuesto final soportado por el jugador o la entidad correspondiente.

La final también podría abrir la puerta a impuestos estatales

El análisis no necesariamente termina con el impuesto federal.

La final se disputó en Nueva Jersey, cuya administración tributaria mantiene reglas particulares para deportistas no residentes que participan en eventos celebrados dentro del estado. Nueva Jersey calcula generalmente la renta estatal de los integrantes de equipos deportivos mediante una proporción basada en los denominados duty days: días de partidos, entrenamientos, reuniones, actividades promocionales y otros servicios prestados al equipo.

La propia guía oficial de Nueva Jersey incluye como ejemplo a un deportista extranjero que viaja al estado para participar en un evento deportivo mundial. Los días dedicados al partido, prácticas y reuniones pueden considerarse días de servicio realizados en Nueva Jersey.

Esto muestra que detrás de una sola prima deportiva pueden coexistir varias capas de análisis: impuesto federal, impuesto estatal, retenciones, obligaciones de declaración y mecanismos para evitar la doble imposición.

¿Canadá y México renunciaron a cobrar impuestos?

También debe manejarse con cuidado la afirmación de que Canadá y México concedieron un waiver, mientras que Estados Unidos se negó a hacerlo.

Los países anfitriones pueden otorgar concesiones fiscales específicas para facilitar la organización de eventos internacionales. Estas medidas pueden referirse, por ejemplo, a importaciones temporales, impuestos indirectos, actividades de la FIFA, asociaciones participantes o determinadas categorías de personal.

Eso no significa necesariamente que hayan eliminado todos los impuestos para federaciones, jugadores, empleados, contratistas y patrocinadores.

En el caso canadiense, la propia autoridad tributaria publicó orientaciones sobre las posibles obligaciones fiscales de no residentes vinculados con el Mundial y sobre la atribución territorial de los premios entre Canadá, Estados Unidos y México. Por consiguiente, no sería exacto describir el sistema canadiense como una exención universal de toda renta asociada al torneo.

Respecto de cualquier supuesto beneficio concedido por México, debe identificarse el instrumento jurídico concreto, sus beneficiarios y los impuestos cubiertos antes de afirmar que existió una renuncia general. El concepto de waiver resulta sin duda atractivo en tributación, pero puede a su vez ser demasiado amplio sobre todo si a la fecha no tenemos precisiones por parte de las autoridades tributarias que podrían otorgarlo.

La doble imposición no debería significar pagar dos veces el impuesto completo

España, como país de residencia fiscal, puede mantener la potestad de gravar las rentas mundiales de sus residentes. Estados Unidos, por su parte, puede gravar la porción del ingreso atribuible a actividades desarrolladas en su territorio.

El tratado resuelve esta superposición mediante mecanismos de alivio de la doble imposición. Su artículo 24 dispone, sujeto a las limitaciones de la legislación española, que España permita acreditar contra el impuesto español el impuesto sobre la renta efectivamente pagado en Estados Unidos, hasta el límite correspondiente a la renta de fuente estadounidense.

Por tanto, la intervención de ambos países no debería traducirse automáticamente en dos impuestos íntegros sobre la misma renta. El resultado dependerá de la residencia fiscal del receptor, la naturaleza de la remuneración, el impuesto efectivamente pagado y los límites aplicables al crédito fiscal.

Lo que verdaderamente puede afirmarse

Lo que resulta cierto de toda esta situación, es que Estados Unidos posee una base jurídica para gravar determinadas rentas de fuente estadounidense generadas durante el Mundial. También es cierto que el convenio tributario con España contiene una disposición específica para deportistas, que las primas personales de los jugadores deben distinguirse del premio institucional recibido por la Federación y que una retención inicial del 30% no equivale necesariamente a la carga tributaria final.

El Mundial se juega durante noventa minutos o incluso prórrogas, pero sus efectos económicos continúan mucho después del último silbatazo. Mientras los aficionados observamos goles, tácticas y celebraciones, detrás del espectáculo trabajan abogados, contadores y asesores fiscales determinando dónde se produjo la renta, quién la recibió y qué país tiene derecho a gravarla.

Porque en el fútbol internacional el trofeo puede pertenecer a una sola selección, pero los impuestos suelen jugar en más de una cancha.