Desarrollo Humano en riesgo: El rol de la IA
AI vs Humanos

Panamá enfrenta una desaceleración económica y aumento del desempleo, reflejo de desafíos estructurales que limitan su desarrollo. El informe del PNUD (2025) “Un llamado a decidir” analiza el estancamiento del Índice de Desarrollo Humano (IDH) global tras la pandemia y muestra cómo la IA puede reavivar el progreso. Países líderes en IDH combinan bienestar integral, alta inversión en I+D y gobernanza transparente. En Latinoamérica, Chile, Argentina y Uruguay destacan, mientras que Panamá mejora, pero retrocede en posición. La IA, bien aplicada, es clave para un desarrollo más competitivo e inclusivo.

¿Qué?

El IDH es un índice que evalúa el progreso en el desarrollo humano de los países en tres dimensiones: salud, educación y nivel de vida.  Utilizar la IA centrada en las personas ayudaría a impulsar mejoras en esas dimensiones. 

¿Por qué?

El IDH refleja la evolución del bienestar más allá del crecimiento económico: permite comparar niveles de desarrollo entre países, orientar políticas públicas hacia resultados y monitorear el bienestar humano en un sentido amplio.

Panamá ha visto una marcada desaceleración económica, con el crecimiento pasando de 7.4 % en 2023 a 2.9 % en 2024. Al mismo tiempo, el desempleo subió de 7.4 % a 9.5 %, especialmente entre jóvenes y mujeres, mientras que la informalidad alcanza cerca del 50 % y el empleo formal de calidad sigue siendo reducido. Estos desequilibrios evidencian las barreras profundas y de largo plazo que dificultan un desarrollo sostenible e inclusivo.

En este mismo sentido, “el desarrollo humano está experimentando una desaceleración sin precedentes”, señala el informe sobre Desarrollo Humano de 2025 -«Un llamado a decidir: personas y posibilidades en la era de Inteligencia Artificial” del Programa de las Naciones Unidas para el Desarrollo (PNUD). Dicho informe analiza los avances de desarrollo a partir de un abanico de indicadores conocidos como el Índice de Desarrollo Humano (IDH), que integra logros en los ámbitos educativo y de la salud junto con niveles de ingresos. Permite comparar de manera integral el nivel de desarrollo entre naciones y monitorear su progreso a lo largo del tiempo. Además, las proyecciones del citado informe prevén un estancamiento del IDH en todas las regiones del mundo pero muestra como la Inteligencia Artificial (IA) podría reavivar al desarrollo.

El informe recalca, que en lugar de experimentar una recuperación sostenida tras el período de crisis 2020-2021, el progreso fue inesperadamente débil. Si se excluye esos años de crisis, el escaso avance del desarrollo humano a nivel mundial de este año muestra el incremento más bajo desde 1990.

Los países que lideran el IDH son Islandia (0.972), Noruega (0.970), Suiza (0.970), Dinamarca (0.962) y Alemania (0.959). Estos países se destacan en su desarrollo humano por tener modelos de bienestar integrales, en donde los servicios de salud y educativos son gratuitos y alta calidad, aunados a subsidios que aseguran una alta equidad social (Islandia, Noruega y Dinamarca); contar con altos niveles de financiamiento en investigación y desarrollo, lo que les permite liderar en innovación (Suiza, Dinamarca y Alemania superan el 2.5% del PIB en inversión en I+D); y todos ellos cuentan con una gobernanza y transparencia robusta (índices bajos de corrupción y mecanismos de rendición de cuentas).

En cuanto a los mejores países de Latinoamérica están Chile (IDH 0.878, puesto 45), Argentina (IDH 0.865, puesto47), Uruguay (IDH 0.862, puesto 48) y Panamá (IDH 0.839, puesto 59). Estos países destacan al resto de la región, por su desempeño en educación y salud, con programas de formación continua y cobertura universal en salud, en el caso de Chile y Uruguay. Estos países que lideran la región han mejorado sus indicadores de vida y educación, pero aun enfrentan desafíos en otras áreas.

En el caso de Panamá, aunque su puntación ha ido mejorando a través de los años como se muestra en la Gráfica 1, ha perdido posiciones en el escalafón global porque al comparar los resultados con otros países, estos reflejan avances superiores en su desarrollo humano.
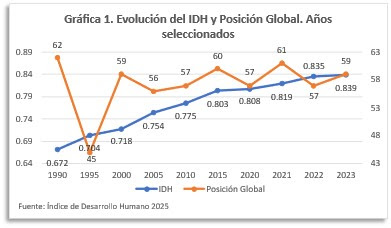
Al desagregar el IDH, podemos destacar que el país se mantiene en el grupo de desarrollo humano muy alto, mostrando fortalezas en los indicadores de esperanza de vida alta 79.6 años, buenas cifras en educación (13.3 años de escolaridad esperada y 10.8 años promedios) y con un ingreso nacional bruto per cápita relativamente alto con US34,385, indicadores que en la mayoría de los casos están por encima del promedio de la región y del mundo.

No obstante, Panamá muestra desafíos en áreas como brechas de desigualdad, capacidad de innovación (inversión en I+D inferior al 0.5% del PIB, brechas digitales y de genero en STEM e implementación de IA incipiente (poca política publicas y regulaciones sobre la IA.

Las recomendaciones del documento se centran en cuatro ejes:

1. Aumentar la inversión en investigación y desarrollo al menos al 1 % del PIB, a la vez que se reforma el sistema educativo para incorporar habilidades digitales avanzadas, pensamiento crítico y aprendizaje basado en proyectos con énfasis en IA.

2. Diseñar una estrategia nacional de IA que abarque gobernanza de datos, ética y regulación, e infraestructura digital inclusiva. Esto implica establecer normas que garanticen la transparencia, la protección de la privacidad y asegurar conectividad zonas rurales, junto con programas de alfabetización digital.

3. Acelerar la transición ecológica incentivando proyectos de IA para el monitoreo ambiental (detección temprana de deforestación y uso del agua) e implementar sistemas de transporte inteligente para reducir contaminación.

4. Usar la IA para promover la formalización laboral e inclusión social, mediante la identificación de sectores informales, capacitación para empleos formales y apoyo a emprendimientos sociales en comunidades vulnerables.

El informe subraya que la IA no debe verse como un fin en sí misma, sino como un medio para ampliar la capacidad que tienen los individuos de actuar y tomar decisiones intencionales que les permitan influir en su entorno y alcanzar sus objetivos. Enfatiza que las narrativas deterministas (utopistas o distópicas) sobre la IA resultan contraproducentes; en cambio, es esencial adoptar un enfoque que alinee la IA con valores sociales, éticos y culturales.

La IA puede convertirse en complemento de la creatividad humana, especialmente en investigación científica, al procesar grandes volúmenes de datos y proponer hipótesis que luego validan los investigadores. Asimismo, las tecnologías asistidas por IA prometen mejorar la calidad de vida de personas con discapacidades, demostrando su impacto positivo en diversos aspectos de la sociedad.

Sin embargo, el informe también advierte sobre riesgos: los algoritmos pueden reforzar sesgos existentes si no se corrigen, perpetuando desigualdades de origen. Asimismo, existe el peligro de concentrar el poder en unas pocas empresas o países que controlen la mayor parte de los datos, el talento y la infraestructura de IA.

En definitiva, frente al vertiginoso avance de la IA en diversos ámbitos, es crucial reconocer su capacidad para impulsar el desarrollo humano, revitalizar el progreso social y abrir nuevas oportunidades que fortalezcan la competitividad y la productividad.  Además, el informe señala el uso de la IA con un enfoque centrado en las personas y a su vez que las personas a nivel mundial están listas para utilizarla. En ese sentido, hay tres ejes de acción: 1)  construir una “economía de complementariedad” en la que IA y personas colaboren; 2) fomentar la innovación con un propósito claro de desarrollo humano; y 3) invertir en capacidades humanas (educación, salud) para aprovechar la IA.

Fuente: Publicación del Centro Nacional de Competitividad.


Actualización del caso Harvard vs. Gobierno Trump: Juez Federal frena medidas y Harvard intensifica su defensa por la autonomía universitaria

Harvard

El enfrentamiento entre la Universidad de Harvard y la administración del expresidente Donald Trump ha escalado significativamente en las últimas semanas, con nuevas acciones judiciales, declaraciones incendiarias y una creciente tensión en torno al derecho de las universidades a preservar su autonomía institucional.

En un giro clave, la jueza federal Allison Burroughs emitió una orden judicial temporal que impide al gobierno implementar la proclamación presidencial que prohibía el ingreso a Estados Unidos de estudiantes extranjeros admitidos en Harvard. Esta decisión judicial, que responde a los recursos presentados por la universidad, busca evitar daños “inmediatos e irreparables” a la comunidad estudiantil mientras avanza el litigio.

El nuevo intento de la administración Trump consistía en bloquear durante seis meses —con posibilidad de extensión— el ingreso de estudiantes internacionales, así como revocar visados académicos ya emitidos, bajo el argumento de riesgos a la seguridad nacional y supuestos vínculos de Harvard con actores extranjeros adversarios. La proclamación acusaba además a la institución de tolerar “radicalismo” y de no responder adecuadamente ante incidentes de antisemitismo.

Harvard calificó estas afirmaciones como infundadas y discriminatorias, y sostuvo que representan una represalia política por su negativa a ceder control sobre su gobernanza, currículo y ambiente ideológico. En un documento judicial, la universidad enfatizó: “Sin sus estudiantes internacionales, Harvard no es Harvard”.

El litigio se intensificó el 22 de mayo, cuando la secretaria de Seguridad Nacional, Kristi Noem, notificó a Harvard la revocación inmediata de su certificación en el Programa de Estudiantes y Visitantes de Intercambio, lo que en la práctica le impediría patrocinar visas académicas. Aunque esta medida fue rápidamente bloqueada por la jueza Burroughs, el gobierno federal optó por un nuevo procedimiento administrativo con la intención de invalidar la certificación, otorgando a la universidad un plazo de 30 días para responder.

Paralelamente, los estudiantes internacionales de Harvard han comenzado a reportar retrasos, cancelaciones de visas y revisiones adicionales en sus ingresos al país. El ambiente descrito por la directora de servicios migratorios de la universidad es de “temor profundo, incertidumbre y ansiedad”, lo que pone en peligro la estabilidad de más de 7,000 estudiantes, becarios y egresados en programas de entrenamiento profesional.

El caso ha desatado un debate nacional sobre la independencia de las instituciones académicas frente a presiones políticas. A pesar de las acusaciones del gobierno de que Harvard se ha convertido en un “foco de agitación antiestadounidense y antisemita”, la universidad insiste en que su deber es proteger el pluralismo académico y la libertad de pensamiento, pilares esenciales de su identidad.

En este contexto, la jueza Burroughs anticipó su intención de emitir una orden preliminar más extensa para salvaguardar a los estudiantes internacionales mientras se resuelve el fondo del litigio. Harvard, por su parte, continúa recibiendo apoyo público de líderes universitarios, organizaciones académicas y exalumnos, consolidando su postura frente a lo que considera una amenaza sin precedentes a la autonomía universitaria en Estados Unidos.

Fuente: https://asia.nikkei.com/Spotlight/Trump-administration/Judge-extends-block-on-Trump-s-foreign-students-ban-at-Harvard https://asia.nikkei.com/Spotlight/Trump-administration/Trump-ban-on-entry-of-international-Harvard-students-blocked-by-US-judge


Minerales críticos a cambio de seguridad: el nuevo Acuerdo de Reconstrucción entre EE. UU. y Ucrania

Minerales Ucrania USA

El pasado 30 de abril, Estados Unidos y Ucrania firmaron un ambicioso Acuerdo de Reconstrucción que marca un punto de inflexión en la relación bilateral. Bajo la forma jurídica de una asociación limitada, el acuerdo vincula la reconstrucción económica de Ucrania a la explotación conjunta de sus recursos naturales estratégicos, en particular minerales críticos, petróleo y gas.

El corazón del acuerdo es la creación del Fondo de Inversión para la Reconstrucción, cofinanciado por ambas partes y gestionado en igualdad de condiciones. Estados Unidos aportará asistencia financiera directa o en forma de ayuda militar, mientras que Ucrania contribuirá con el 50 % de los ingresos futuros derivados de nuevos proyectos mineros, sin afectar los recursos ya operativos ni los ingresos estatales actuales. Los beneficios generados durante la primera década serán reinvertidos íntegramente en Ucrania.

La arquitectura institucional del acuerdo combina un tratado intergubernamental soberano con un Acuerdo de Asociación Limitada (LP) entre la Corporación Financiera de Desarrollo Internacional de EE. UU. (DFC) y la Agencia Estatal de Ucrania en Apoyo de las Asociaciones Público-Privadas. Esta estructura busca atraer inversión extranjera, capital tecnológico y certidumbre jurídica para los actores privados estadounidenses.

Pese a que el texto no contempla explícitamente compromisos de seguridad, Washington y Kiev interpretan que la presencia de empresas estadounidenses en territorio ucraniano podría disuadir a Rusia de avanzar en zonas ricas en recursos. Además, EE. UU. se reserva derechos preferenciales de adquisición de minerales, bloqueando el acceso a actores que hayan apoyado militar o materialmente a Moscú, como China.

No obstante, el acuerdo genera tensiones latentes con la Unión Europea. Bruselas teme que, si Ucrania accede a la UE en 2029, los compromisos preferenciales con EE. UU. puedan entrar en conflicto con la normativa europea sobre libre competencia. Aunque en 2021 la UE y Ucrania firmaron una Asociación Estratégica sobre Minerales Críticos, la guerra ha ralentizado su implementación, y la lista actual de proyectos estratégicos europeos aún no incluye ninguno en suelo ucraniano.

El acuerdo estadounidense también plantea riesgos financieros y geopolíticos. La viabilidad de las inversiones depende de nuevas licencias, condiciones de seguridad y recuperación de infraestructuras destruidas. Algunas zonas con alto potencial minero siguen bajo control ruso, lo que añade incertidumbre a los inversores. Se estima que podría tomar al menos una década para poner en marcha una producción significativa. En definitiva, el Acuerdo de Reconstrucción redefine la relación EE. UU.–Ucrania como una alianza estratégica cimentada en el acceso a recursos críticos, pero con implicaciones profundas para el equilibrio geoeconómico euroatlántico. Si bien refuerza la posición ucraniana en el conflicto, no implica avances concretos hacia la paz. En cambio, abre un nuevo capítulo en la competencia global por el control de materias primas clave para la transición energética y tecnológica del siglo XXI.

HIDALGO GARCÍA, Mar. Ucrania: minerales por seguridad. Documento de Análisis IEEE
37/2025. enlace web IEEE y/o enlace bie3 (consultado 30/05/2025).


¿Qué le falta a Brasil para consolidarse como potencia mundial?

Brasil

Brasil, con su inmenso territorio, abundantes recursos naturales, gran población y peso económico, reúne condiciones objetivas para proyectarse como una gran potencia mundial. A lo largo de su historia reciente, ha buscado una inserción internacional autónoma, alejándose del alineamiento automático con Estados Unidos y apostando por una política exterior pragmática y diversificada. En las décadas de 1970 y 1980, Brasil fortaleció sus vínculos con Europa, normalizó relaciones con China y la Unión Soviética, apoyó procesos de descolonización africanos y redefinió sus prioridades geopolíticas, enfocándose en la región amazónica como zona estratégica.

Con la redemocratización de Sudamérica y la superación de las rivalidades con Argentina, Brasil se convirtió en el principal impulsor de la integración regional. La Constitución de 1988 consagró este compromiso y, desde entonces, el país ha liderado la creación de mecanismos como el MERCOSUR, la UNASUR y la CELAC. En ese proceso, Brasil demostró capacidad para construir consensos, como lo hizo durante la fundación del Consejo de Defensa Suramericano (CDS), promoviendo la cooperación militar, la industria regional de defensa y operaciones de paz conjuntas.

Sin embargo, desde el fin de la misión de estabilización en Haití (MINUSTAH) y el colapso institucional de la UNASUR, Brasil ha experimentado una reducción notable de su influencia regional. Paralelamente, ha buscado fortalecer su presencia global por medio de nuevas estrategias: se convirtió en socio estratégico extra-OTAN en 2019, ha incrementado su participación en los BRICS y asumió en 2020 la presidencia del Nuevo Banco de Desarrollo. Estas acciones reflejan un claro pragmatismo que le ha permitido mantener buenas relaciones con potencias rivales como Estados Unidos, China, Rusia y la Unión Europea.

A pesar de esos avances, la falta de una base de legitimidad regional limita sus aspiraciones globales. El intento de relanzar la UNASUR en 2023, mediante el Consenso de Brasilia, no logró consolidarse, y solo tres países volvieron a integrarse al bloque. Además, el debilitamiento de los mecanismos regionales ha dado paso al retorno de la OEA como actor principal bajo liderazgo estadounidense, reduciendo la autonomía estratégica de América Latina.

Por ello, para que Brasil logre consolidarse como potencia global y eventualmente aspirar a un asiento permanente en el Consejo de Seguridad de la ONU, resulta fundamental reconstruir un mecanismo sudamericano de gobernanza regional. Una estructura revitalizada, inspirada en la experiencia de la UNASUR, permitiría avanzar en la articulación política, la cooperación en defensa y seguridad, la integración de infraestructuras (como los corredores bioceánicos hacia el Pacífico), la lucha coordinada contra el crimen organizado y el fortalecimiento de la industria de defensa regional.

En suma, la proyección global de Brasil depende estrechamente de su capacidad para ejercer liderazgo efectivo en Sudamérica. Sin una plataforma regional sólida que lo respalde, sus ambiciones globales seguirán enfrentando límites estructurales y políticos. Recuperar esa base de apoyo regional no solo consolidaría su posición como potencia emergente, sino que lo posicionaría como interlocutor legítimo de América Latina en los principales foros de gobernanza mundial.


Trump y la geopolítica del dólar: el nuevo tablero del poder financiero global

Trump y la geopolítica

La reelección de Donald J. Trump y la imposición de aranceles generalizados a las importaciones han reactivado una transformación profunda del orden financiero internacional. Ya no se trata únicamente de proteccionismo económico: el comercio se ha convertido en una herramienta de confrontación estratégica y las finanzas, en un nuevo campo de batalla global.

Este artículo delinea cómo la política arancelaria estadounidense actúa como forma de guerra híbrida, desestabilizando las cadenas de valor globales y utilizando el dólar como arma geopolítica. La instrumentalización del sistema financiero —vía exclusiones del sistema SWIFT, sanciones extraterritoriales o bloqueos de activos— genera una ola de respuestas defensivas: desde la creación de monedas digitales soberanas hasta el fortalecimiento de plataformas regionales de pagos y bolsas de commodities alternativas.

El estudio plantea cinco escenarios prospectivos para el sistema financiero global:

  1. Fragmentación funcional: el dólar pierde centralidad relativa mientras emergen nodos regionales con monedas propias y sistemas de pagos autónomos.
  2. Regionalización monetaria: el mundo se reorganiza en tres grandes zonas de influencia (dólar, euro, yuan), cada una con reglas y alianzas geoeconómicas propias.
  3. Militarización financiera: EE.UU. consolida el uso del dólar como arma de disuasión, provocando respuestas como el uso de stablecoins respaldadas en oro y redes criptoestatales.
  4. Soberanías resilientes: regiones como Europa, América del Sur o el Sudeste Asiático desarrollan infraestructuras financieras compatibles, pero no subordinadas al sistema dólar.
  5. Continuidad multilateral: a pesar de las tensiones, las instituciones como el FMI, la OMC o el G20 logran mantener un mínimo de cooperación y estabilidad global.

El caso de Europa es especialmente crítico. La UE debe decidir entre continuar como engranaje técnico de un sistema en declive o afirmarse como bloque estratégico con capacidad autónoma. Esto exige no solo fortalecer el euro digital y las infraestructuras de pagos propias, sino también crear una Agencia Europea de Inteligencia Financiera Estratégica que actúe con visión geoeconómica.

En suma, la era del multilateralismo ingenuo ha terminado. Lo que está en juego no es solo el modelo económico global, sino la soberanía funcional de los Estados en un orden fragmentado, competitivo y profundamente politizado. El futuro del sistema financiero internacional no será un regreso al pasado, sino la construcción de nuevas arquitecturas en medio de la turbulencia.

Fuente: FERNÁNDEZ CELA, Juan Carlos. Trump y la fractura del orden financiero global: cinco escenarios prospectivos. Documento de Opinión IEEE 33/2025. enlace web IEEE (consultado 26/05/2025).


Panamá frente al abismo: Impacto fiscal, económico y patrimonial del retiro de Chiquita Panamá

Chiquita

En colaboración con Francisco Bustamante

La abrupta decisión de Chiquita Panamá de cesar las operaciones y despedir a 5,000 trabajadores en Bocas del Toro no puede ser analizada únicamente desde una perspectiva laboral o empresarial. Lo que enfrentamos es un fenómeno de profundo alcance tributario, económico, patrimonial y de seguridad social, cuyas consecuencias amenazan con desestabilizar no solo la región, sino impactar las finanzas públicas y el equilibrio fiscal del Estado panameño. La magnitud de este evento exige una lectura integral y una reacción institucional urgente.

Cada uno de los trabajadores despedidos percibía un ingreso mensual promedio de $700, lo que representa una pérdida directa de $3.5 millones mensuales, o $42 millones al año que dejarán de circular en una economía local de 170,000 habitantes. Esta inyección de liquidez, que anteriormente dinamizaba el comercio, el transporte, la vivienda y los servicios, ha desaparecido de golpe. A nivel fiscal, esto equivale a una evaporación del consumo gravable, la recaudación de impuestos sobre la renta, y las contribuciones a la Caja de Seguro Social. El impacto real, al considerar el efecto multiplicador — estimado entre 1.5x y 2.5x en economías rurales — podría representar una contracción de entre $63 y $105 millones anuales en el Producto Interno Bruto local. Se trata, en efecto, de una amputación económica.

La estructura económica de Bocas del Toro está altamente concentrada en el sector agroexportador, particularmente el bananero. Por ello, la pérdida de estos 5,000 empleos directos también arrastra consigo entre 5,000 y 10,000 empleos indirectos, afectando a comerciantes, transportistas, proveedores, servicios técnicos y de mantenimiento. En términos cuantitativos, entre 10,000 y 15,000 personas podrían quedar sin ingresos en un área cuya Población Económicamente Activa se estima en 102,000 personas. Esto empujaría la tasa de desempleo de un 5% actual (≈5,100 desempleados) a entre 14.8% y 19.7%, cifras que equivalen a una situación de crisis estructural de empleo. Desde el punto de vista jurídico-tributario, esto representa una erosión de la base contributiva del país.

El impacto en la Caja de Seguro Social es inmediato y crítico. Con una caída proyectada del 22% en la recaudación de la nómina, es decir, $9.2 millones menos al año, el sistema enfrenta un desbalance actuarial, pues los costos médicos permanecen constantes. Adicionalmente, el programa de retiro anticipado para bananeros, que se financia con aportes complementarios de estos mismos trabajadores, entra en riesgo de colapso, dejando desprotegidos a quienes no hayan cumplido los 18 años mínimos exigidos por la Ley 45 de junio de 2017 que adiciona artículos a la ley 51 de 2005, Orgánica de la Caja de Seguro Social, en el artículo 6 de la mencionada Ley. Muchos de los trabajadores afectados no alcanzarán ese umbral y podrían quedar atrapados en una zona gris legal, sin jubilación y sin derecho adquirido.

Otro efecto estructural, no siempre evidente en los titulares, es la devaluación del patrimonio inmobiliario rural. En comunidades agrícolas, el valor de la tierra, las fincas y las viviendas depende directamente de la existencia de una economía activa. Con la desaparición de los ingresos laborales, disminuye la demanda de propiedad, aumentan los embargos y se profundiza la morosidad. Este fenómeno empuja el valor del metro cuadrado a la baja y, como consecuencia, erosiona la recaudación del Impuesto de Bienes Inmuebles, además de comprometer el valor colateral de muchas hipotecas agrícolas. La afectación no es solo social, es contable.

Los sectores más golpeados ya están mostrando señales claras de asfixia. El comercio local enfrenta una caída de $3.5 millones mensuales en consumo; el sector vivienda experimenta un incremento en la morosidad de alquileres y créditos hipotecarios; el transporte, tanto de carga como de pasajeros, reduce frecuencias por falta de demanda; y los servicios básicos como educación privada, clínicas y telecomunicaciones comienzan a registrar cancelaciones masivas. Todo esto contribuye a un colapso de la tributación directa e indirecta: menos ISR, menos ITBMS, y una retracción general del sistema fiscal descentralizado.

En este contexto, el ingreso per cápita regional podría caer en torno al 20%, lo cual no solo expande los índices de pobreza, sino que fomenta una migración interna y externa con efectos desestabilizadores en otras provincias o incluso países vecinos como Costa Rica y EE.UU. El Estado panameño se verá obligado a aumentar su gasto social de emergencia: subsidios, alimentación, atención médica, entre otros, generando mayor presión sobre un presupuesto público ya comprometido.

Desde una óptica jurídica y fiscal, las soluciones deben ser integrales y no paliativas. Se propone un paquete de medidas de mitigación que incluyan: créditos fiscales e incentivos especiales para atraer industrias agroindustriales o manufactureras a la región; reactivación de zonas francas agroexportadoras con beneficios aduaneros y laborales; programas de diversificación agrícola, como cultivos de alto valor añadido (piña, cacao); y subsidios temporales condicionados por ejemplo, $200/mes durante 6 meses para evitar un colapso del consumo interno, siempre con contraprestaciones comunitarias. Además, se impone la necesidad de reformar o flexibilizar la Ley 45 de junio de 2015, para proteger a los trabajadores desvinculados que no alcanzaron los 18 años de antigüedad, quienes podrían quedar excluidos de beneficios previsionales por causas ajenas a su voluntad.

En conclusión, la crisis detonada por el retiro de Chiquita Panamá no es una simple contingencia empresarial ni un asunto local. Es, en términos fiscales, un evento estructural que compromete la estabilidad financiera, social y territorial de la República de Panamá. La inacción o la demora en una respuesta articulada por parte del Ministerio de Economía y Finanzas, la CSS, el MIDA, la Asamblea Nacional y organismos multilaterales, podría acelerar el contagio económico hacia otras regiones. Panamá enfrenta un desafío de Estado. Y el tiempo para actuar se agota.


Apple y la trampa de la relocalización: lo que los aranceles no cambiaron

Apple

El editorial de Nikkei Asia examina por qué la política arancelaria del expresidente Donald Trump no logró acercar a Apple —ni a gran parte de la industria tecnológica estadounidense— a su país de origen. A pesar de las presiones comerciales y geopolíticas derivadas de la guerra comercial con China, Apple ha optado por diversificar su cadena de suministro dentro de Asia en lugar de repatriar su producción a Estados Unidos.
Trump impuso tarifas agresivas a los productos fabricados en China, con tasas que alcanzaron hasta el 145% para ciertos bienes electrónicos, incluyendo componentes esenciales para dispositivos Apple como los AirPods. La expectativa era que estas medidas incentivarían la relocalización de la manufactura a EE. UU. Sin embargo, la realidad ha sido otra: Apple ha comenzado a transferir algunas operaciones hacia India, Vietnam y Tailandia, pero en ningún momento ha mostrado señales de querer instalar líneas de producción significativas en suelo estadounidense.
El artículo destaca que esta resistencia de Apple a regresar a Estados Unidos se basa en factores estructurales. La cadena de suministro global que sostiene la fabricación de productos como el iPhone o el MacBook se ha desarrollado durante décadas en Asia, particularmente en China, donde existe una concentración única de proveedores, infraestructura logística avanzada, experiencia técnica y escalabilidad. Según datos de 2023 citados por Nikkei Asia, el 84% de los principales proveedores de Apple seguía teniendo operaciones en China, y muchos de ellos gestionan tareas que requieren una coordinación extremadamente compleja y precisa.
Apple sí ha hecho avances hacia una diversificación limitada. En India, por ejemplo, ha respaldado activamente la expansión de proveedores locales, facilitando la adquisición de maquinaria y transferencia de conocimiento. No obstante, este proceso enfrenta obstáculos importantes: escasez de ingenieros calificados, diferencias culturales, regulaciones aduaneras restrictivas impuestas por China (que penaliza la exportación de ciertos componentes), y una red de subcontratistas aún inmadura en comparación con el ecosistema chino. El traslado de partes de la cadena a Vietnam y Tailandia también ha sido parcial. Aunque algunos productos llevan etiquetas de fabricación local, dependen todavía de partes críticas que deben importarse desde China.
Desde el punto de vista económico, producir en Estados Unidos es sencillamente inviable para Apple. La manufactura electrónica es altamente intensiva en mano de obra, lo cual choca con los altos costos salariales y de cumplimiento normativo en EE. UU. Analistas consultados estiman que la diferencia de costos puede ser de entre 20% y 100% más en comparación con Asia, y eso sin contar la pérdida de eficiencia y velocidad. El artículo ofrece ejemplos ilustrativos: una empresa con utilidades brutas del 20% no podría permitirse absorber un aumento de costos del 10% sin comprometer su viabilidad financiera. Apple, que opera con márgenes más altos, podría soportarlo a corto plazo, pero el modelo no es replicable para la industria en general.
Además, la simple presencia de una fábrica no implica soberanía industrial. El texto señala que incluso si se trasladara la ensambladura final a EE. UU., muchos de los componentes seguirían siendo fabricados en Asia, perpetuando la dependencia del suministro global. Esto se debe a la especialización regional: por ejemplo, las carcasas de aluminio de las MacBook requieren maquinaria de precisión y experiencia técnica que pocas plantas fuera de China poseen.
El editorial también recopila opiniones de líderes de la industria que subrayan los límites de esta estrategia. Paul Peng (AUO), TH Tung (Pegatron) y Stan Shih (Acer) coinciden en que EE. UU. no tiene, ni en el corto ni en el mediano plazo, la infraestructura ni la cultura de producción necesarias para competir con Asia. Tim Cook, CEO de Apple, ha dicho en otras ocasiones que una de las ventajas clave de China es la disponibilidad inmediata de ingenieros y técnicos capacitados para responder a los ritmos de producción e innovación que exige el sector.
En el plano político, la guerra comercial iniciada por Trump tuvo efectos ambiguos. Si bien generó presión sobre las empresas para diversificarse, también introdujo incertidumbre. Ni siquiera países aliados como India y Vietnam están exentos de tarifas o amenazas arancelarias, lo que vuelve difícil diseñar estrategias a largo plazo. El artículo concluye que, aunque algunos fabricantes han logrado mudar partes de sus operaciones fuera de China, el centro gravitacional de la tecnología global sigue estando en Asia, y probablemente lo estará durante varios años más.
En resumen, el análisis de Nikkei Asia expone que la estrategia de presionar a Apple mediante aranceles para que fabrique en Estados Unidos ha fracasado. Las razones son técnicas, económicas y estructurales: Estados Unidos no puede competir con Asia en términos de escala, eficiencia, costos y experiencia acumulada. Apple se adapta a los cambios globales diversificando dentro de Asia, pero sin romper su dependencia de China. El “Made in USA” sigue siendo, al menos por ahora, una promesa política sin base material.

Referencias:
https://asia.nikkei.com/Business/Technology/Tech-Asia/Why-Trump-s-tariff-turmoil-is-not-pushing-Apple-closer-to-the-US


Barclays emite informe actualizado sobre Panamá

Barclays sobre Panamá

El más reciente informe elaborado por Barclays sobre Panamá, fechado el 13 de mayo de 2025, es una radiografía contundente del deterioro progresivo de los fundamentos fiscales y políticos del país. Bajo el título “Panama: Tests on Multiple Fronts”, el análisis describe con precisión técnica, pero sin ambages, un escenario marcado por un intento débil de ajuste fiscal, una gobernabilidad menguada, protestas sociales en aumento y una falta de claridad en la hoja de ruta frente a temas estratégicos como el canal, la minería y la sostenibilidad de las pensiones. A primera vista, podría pensarse que la economía panameña muestra signos de recuperación: los ingresos del sector público no financiero (SPNF o NFPS, por sus siglas en inglés) han crecido gracias al repunte en las operaciones del Canal y a la desaparición de ciertos efectos de base negativa del año anterior. Sin embargo, esa mejoría no se ha traducido en una reducción significativa del déficit fiscal. El informe es claro al subrayar que, si bien los ingresos aumentaron un 8.9% interanual en el primer trimestre de 2025, los gastos lo hicieron en un 20.6%, generando un déficit de 2.35% del PIB a nivel del gobierno central, cifra superior al 1.88% registrado un año antes. En otras palabras, el desequilibrio fiscal se mantiene, y los esfuerzos de consolidación han sido más retóricos que reales.

Barclays destaca que el cumplimiento formal con la Ley de Responsabilidad Fiscal (cuyo techo de déficit se sitúa en 4.0% del PIB) se ha sostenido en los últimos años gracias a ingresos extraordinarios —como el swap de intereses en 2022, la venta de terrenos al Canal y los ingresos mineros en 2023— que no están presentes en 2025. Esto genera dudas legítimas sobre la sostenibilidad del cumplimiento fiscal sin medidas estructurales de ajuste, especialmente en el contexto de una administración que ha descartado categóricamente introducir una reforma tributaria en el corto plazo. Sin nuevas fuentes de ingreso ni recortes en el gasto, la proyección de Barclays es tajante: el déficit del SPNF para 2025 será cercano al 5.0% del PIB, mientras que el del gobierno central alcanzaría el 5.9%.

Esta rigidez fiscal no es solo un problema técnico. Está íntimamente ligada a la erosión del capital político del presidente José Raúl Mulino. El informe detalla cómo la aprobación de la reforma a las pensiones el 18 de marzo de 2025 —pese a haber evitado medidas impopulares como elevar la edad de jubilación— desató un ciclo de protestas persistentes. Lejos de disiparse, estas manifestaciones se han ampliado con la participación de sectores como el magisterio, trabajadores de la construcción, personal sanitario e incluso grupos indígenas. A ello se suma el malestar por el memorando de entendimiento firmado con Estados Unidos sobre cooperación en seguridad en el Canal, el cual ha sido percibido por amplios sectores como una cesión de soberanía. La reacción popular incluyó protestas estudiantiles, declaraciones conjuntas de líderes opositores y demandas de inconstitucionalidad ante la Corte Suprema.

La encuesta de La Estrella de Panamá al cierre de marzo revela con crudeza el costo político: la desaprobación del presidente pasó de 39.5% en enero a 67.9% en apenas tres meses. Aunque Barclays no anticipa un escenario de protestas masivas como las de 2023, sí advierte que el clima social podría deteriorarse aún más, y que el gobierno ha optado por una postura de fuerza, descartando concesiones ante los manifestantes. Esta actitud, aunque reafirma el control del Ejecutivo, limita su capacidad de construir consensos para implementar ajustes de fondo, particularmente en un contexto legislativo fragmentado.

Un desarrollo marginalmente positivo es la concesión de asilo político en Colombia al expresidente Ricardo Martinelli, quien ya ha abandonado el país. Su distancia podría, paulatinamente, brindar al presidente Mulino un margen de maniobra más directo para negociar con su partido político, Realizando Metas. Aunque es incierto cómo funcionará esa dinámica, se reportó que Martinelli utilizaba el Congreso para impulsar su propia agenda, por lo que su alejamiento podría facilitar un diálogo más fluido. Aunque podría existir la percepción de que Mulino le otorgó cierta impunidad, dicha percepción debería mitigarse al considerar que Martinelli no fue indultado.

En este ambiente enrarecido, la reactivación del proyecto minero Cobre Panamá —clave para la economía nacional— avanza a paso lento. Tras la suspensión del contrato-ley que regía su operación y el fallo de inconstitucionalidad emitido por la Corte Suprema, el gobierno ha intentado retomar el diálogo con la empresa operadora, pero enfrenta obstáculos jurídicos, técnicos y sociales. Aunque se logró la suspensión de los arbitrajes internacionales, el Ministerio de Comercio e Industrias aún no ha autorizado oficialmente la exportación de concentrado de cobre ni aprobado el plan de cuidado y mantenimiento de la mina. Además, no se han iniciado las auditorías ambientales que el propio Ejecutivo planteó como requisito previo a cualquier reapertura.

El informe señala que el gobierno estaría considerando una estructura distinta de explotación minera, basada en un esquema de asociación directa del Estado con la empresa, sin necesidad de pasar por la Asamblea. Esta vía, si bien legalmente viable, podría ser políticamente explosiva. En primer lugar, porque requeriría la creación de una empresa estatal minera —lo cual sí debe ser aprobado por el legislativo— y, en segundo lugar, porque podría interpretarse como una forma de eludir el rechazo ciudadano. Aunque la percepción pública sobre la minería ha mejorado levemente desde octubre de 2024, todavía un 57% de los encuestados mantiene una opinión negativa, y más del 60% se opone a un nuevo contrato, incluso si este ofreciera mejores condiciones para el Estado.

La situación se complica aún más con las tensiones diplomáticas derivadas del MoU con EE. UU., particularmente por la falta de reconocimiento explícito, en la versión estadounidense del comunicado conjunto, de la soberanía panameña sobre el Canal. A esto se añade una serie de declaraciones del expresidente Donald Trump sobre el despliegue de tropas y la posible exoneración de peajes para barcos comerciales estadounidenses, lo cual —de concretarse— tendría un impacto devastador en los ingresos del Canal, ya que cerca del 75% del tráfico proviene de ese país. Barclays advierte que cualquier concesión en esta línea constituiría una «línea roja» para Panamá y socavaría gravemente su credibilidad internacional.

Desde el punto de vista del mercado, la percepción de riesgo soberano se ha traducido en un aumento de los spreads de los bonos panameños. Aunque el país no ha emitido eurobonos en más de 15 meses, recurrió a financiamiento puente por más de USD 4,500 millones con entidades como Merrill Lynch, Santander y JPMorgan, cuyas condiciones reflejan un encarecimiento del crédito externo. A pesar de que la demanda local por bonos soberanos ha mantenido los spreads dentro de un rango aceptable, la presión sigue latente, sobre todo considerando que Panamá necesitará entre USD 3,500 y 4,500 millones adicionales para cubrir sus necesidades de financiamiento en lo que resta del año. Estos fondos serán indispensables para afrontar amortizaciones y nuevas obligaciones en un contexto de alta deuda y acceso complicado a mercados internacionales.

A pesar de la estabilización reciente de los spreads, las preocupaciones sobre la débil consolidación fiscal y la inestabilidad política sugieren un riesgo creciente. Barclays mantiene su recomendación de Underweight para la deuda panameña, lo cual significa que no ve una buena relación riesgo-retorno para los inversionistas. Sugiere vender específicamente los bonos PANAMA 6.4% 2035s, PANAMA 6.7% 2036s y PANAMA 6.875% 2036s, cuya cotización y spreads se han deteriorado recientemente. La falta de avances en la reforma tributaria y la consolidación fiscal son un lastre que podría afectar la calificación de inversión de Panamá si no se adoptan medidas correctivas creíbles, especialmente en lo referente a consolidación fiscal, resolución del conflicto minero y mejora del clima institucional.

El panorama que se desprende de este análisis es complejo, pero no irreversible. Panamá sigue contando con activos estratégicos valiosos: un canal interoceánico cuya relevancia geopolítica es innegable, una economía dolarizada que impone disciplina monetaria, y un historial de crecimiento que, hasta hace pocos años, era la envidia de la región. Sin embargo, ninguno de estos factores bastará si el país continúa postergando reformas estructurales y decisiones impopulares, pero necesarias.

Para el lector panameño —ya sea funcionario, empresario, académico o ciudadano informado— este informe no debe leerse como una sentencia, sino como un llamado de atención. Las advertencias están sustentadas en datos, tendencias y percepciones que, de no corregirse, podrían aislar financieramente a Panamá y profundizar su fragmentación social. El reto es mayúsculo, pero también lo es la oportunidad de actuar antes de que la pérdida de confianza se torne irreversible.

Fuente: Barclays Research. Tests on multiple fronts. 13 de mayo de 2025.


Estados Unidos y China pactan una tregua en la Guerra Arancelaria

US china

Según reporta el diario La Semana, tras semanas de tensiones económicas que impactaron negativamente el comercio global, Estados Unidos y China han acordado una tregua arancelaria de 90 días. El anuncio se dio a conocer mediante un comunicado conjunto emitido luego de dos días de intensas negociaciones en Ginebra, protagonizadas por el secretario del Tesoro estadounidense, Scott Bessent, y el representante de Comercio, Jamieson Greer, por parte de EE. UU., y el vice primer ministro He Lifeng, en representación de China.

Durante este periodo de suspensión, ambas potencias reducirán sus respectivos aranceles en 115 puntos porcentuales. Esto significa que los productos chinos ingresarán al mercado estadounidense con una tasa del 30 %, mientras que los productos norteamericanos pagarán un arancel del 10 % al entrar en China. Esta disminución temporal de las tarifas busca aliviar las restricciones que, según Bessent, habían llegado a convertirse en una suerte de embargo bilateral.

El Ministerio de Comercio chino celebró lo que calificó como “progresos sustanciales” y subrayó que la medida responde al interés común del resto del mundo, afectado por las distorsiones comerciales derivadas del conflicto. El contexto de esta disputa remonta a abril, cuando la administración Trump impuso un conjunto de aranceles especialmente dirigidos a productos chinos. Desde entonces, las tarifas acumuladas alcanzaron niveles inéditos: hasta 245 % en ciertos bienes, según detalla La Semana.

Las conversaciones celebradas en Ginebra se desarrollaron en un clima que ambas partes calificaron como respetuoso y constructivo, reafirmando la intención mutua de evitar una ruptura económica total. Además del alivio temporal, se acordó establecer un mecanismo de seguimiento para continuar el diálogo comercial en el futuro cercano.

Este gesto de distensión también ocurre en un contexto geopolítico más amplio, marcado por el acercamiento entre China y América Latina, reflejado en la reciente reunión China-CELAC, liderada por el presidente Gustavo Petro. Diversos analistas lo interpretan como parte de una estrategia china para reforzar alianzas en la región y contrarrestar la política comercial estadounidense.

Por su parte, The New York Times señaló que el anuncio de esta tregua provocó una inmediata reacción positiva en los mercados financieros globales. El índice S&P 500 registró su mayor alza en más de un mes, con un incremento del 3.3 %, mientras que el Nasdaq subió más de un 4 %. También se observaron repuntes en los mercados bursátiles de Hong Kong, Europa y Asia, y los precios del petróleo aumentaron un 2 %, reflejando un mayor optimismo sobre el crecimiento económico mundial. Empresas con alta exposición al comercio internacional, como las navieras Maersk y Hapag-Lloyd, vieron subir sus acciones en más de un 10 %.

El impacto también fue inmediato en el mercado de divisas. Según Le Figaro, el dólar estadounidense se disparó tras conocerse el acuerdo, registrando una subida del 1,49 % frente al euro, 0,97 % frente a la libra y más del 2 % frente al yen. El índice del dólar alcanzó los 101,788 puntos, su nivel más alto en un mes, impulsado por el optimismo derivado de la desescalada comercial. Analistas de Brown Brothers Harriman explicaron que esta apreciación refleja la renovada confianza en el panorama económico estadounidense. A su vez, Wei Yao, analista de Société Générale, destacó que esta reducción de tarifas representa un alivio sustancial para el consumidor estadounidense, dado que China es el mayor exportador de bienes de consumo a EE. UU.

No obstante, no todos los activos compartieron ese optimismo. El oro, considerado refugio tradicional en épocas de incertidumbre, cayó un 2,73 %, mientras que el bitcoin, que había rozado sus máximos históricos, retrocedió un 2,11 %, según datos recopilados por Le Figaro.

Pese al alivio temporal, persisten las preocupaciones. Adriana Kugler, gobernadora de la Reserva Federal, advirtió que los aranceles actuales, aunque menores, siguen siendo superiores a los niveles históricos y podrían tener efectos inflacionarios duraderos. Además, tanto el FMI como la OMC han alertado que la fragmentación de la economía mundial en bloques rivales podría provocar una caída de hasta el 7 % del PIB global a largo plazo si persisten las tensiones comerciales.

Aunque el acuerdo marca un respiro, los analistas coinciden en que se trata de una solución provisional. Como advirtieron desde Monex USA, estos tres meses estarán marcados por negociaciones intensas. El desenlace dependerá de la voluntad de ambas potencias para alcanzar un compromiso estructural que evite nuevas escaladas arancelarias y estabilice el comercio internacional.

Fuentes:

https://www.nytimes.com/2025/05/11/business/us-china-trade-stock-market.html?searchResultPosition=2

https://www.lefigaro.fr/flash-eco/le-dollar-decolle-face-a-l-apaisement-des-tensions-entre-washington-et-pekin-20250512

https://semana.com/politica/articulo/gustavo-petro-le-muestra-los-dientes-a-trump-de-nuevo-y-se-alinea-con-china-vamos-a-firmar-la-ruta-de-la-seda/202559


Calendario Tributario Mayo

Es fundamental cumplir con puntualidad las obligaciones fiscales para evitar complicaciones y posibles sanciones. En nuestro Calendario Tributario, te proporcionamos todas las fechas clave que necesitas tener presente para mantener en orden tus finanzas este mes.

Asegúrate de marcar estas fechas en tu agenda y, en caso de cualquier duda, no dudes en ponerte en contacto con nosotros, nuestros abogados están listos para orientarte.

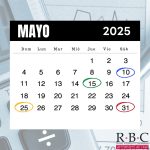
10 de mayo

  • Impuesto Primas Brutas Seguro- Incendio y renovaciones.

15 de mayo

  • Declaración Jurada mensual sobre Primas cobradas ( no incluye renovaciones, ni incendio).
  • Pago de ITBMS (Mensual).
  • Declaración de Retenciones de ITBMS Mensual.
  • Informe de Ventas con tarjeta de crédito y débito.
  • Impuesto Selectivo al Consumo.
  • Impuesto de timbre.
  • Impuesto sobre Juego de Suerte y Azar.
  • Consumo de Combustibles y Derivados del Petróleo (Informe Mensual).

25 de mayo

  • Ultimo día para la presentación de las Planillas SIPE.

31 de mayo

  • Presentación de Informe de contribuyentes no declarantes.
  • Informe de Compras e importación de bienes y servicios. Formulario 43.
  • Declaración e Impuesto Sobre la Renta personas jurídicas que solicitaron prórroga.
  • Reporte de la planilla 03 (mensual).
  • Reporte formulario # 1027 sobre informe de ventas y prestaciones de servicio.
  • Último día para pagar la planilla CSS.
  • Último día para presentar cambios mensual en planilla SIPE.
  • Pago impuesto municipal mensual.

*Nota: En caso de fechas que correspondan a días no hábiles, la DGI tiene facultad discrecional para extender las fechas de pago al siguiente día